Autor: Smart Internet Marketing

Software, die dir gehört — nicht andersherum. Kleine, durchdachte Tools für die Zahlen in deinem Leben — fair bepreist, dir gehörend. Die meisten laufen komplett offline, direkt in deinem Browser. Nur wo ein Tool das für seine Funktion wirklich braucht, kommt ein schlankes Konto dazu — dann sagen wir das offen dazu.

  • Wie viele Abos hat ein durchschnittlicher Haushalt wirklich: Streaming, Fitness und Software im Überblick

    Wie viele Abos hat ein durchschnittlicher Haushalt wirklich: Streaming, Fitness und Software im Überblick

    Die wichtigsten Punkte

    Wie viele Abos hat ein durchschnittlicher Haushalt wirklich? Eine einzige Zahl greift zu kurz, weil Streaming, Fitness, Software und gemeinsam genutzte Konten unterschiedlich gezählt werden.

    • Viele Haushalte nutzen mehrere digitale Abos parallel, statt nur einen einzelnen Dienst.
    • Entscheidend ist nicht nur die Anzahl, sondern auch die tatsächliche monatliche Belastung.
    • Jahreszahlungen, kostenlose Testphasen und automatische Verlängerungen werden leicht übersehen.
    • Familien kommen durch Profile, Kinderangebote und gemeinsame Konten schneller auf höhere Summen.
    • Eine vollständige Liste macht sichtbar, welche Verträge sinnvoll, pausierbar oder überflüssig sind.

    Was zählt als Abo im durchschnittlichen Haushalt?

    Ein Abo ist zunächst eine wiederkehrende Zahlung für einen laufenden Zugang oder eine fortgesetzte Leistung. Dazu gehören digitale Dienste ebenso wie Fitnessmitgliedschaften, Vereinsbeiträge oder regelmäßig gelieferte Produkte. Für deinen Haushalt zählt also nicht nur, was monatlich vom Konto abgeht, sondern auch, was jährlich oder quartalsweise bezahlt wird. Erst eine einheitliche Zählweise macht den eigenen Vergleich sinnvoll.

    Digitale und analoge Abonnements im Vergleich

    Digitale Abos laufen häufig unauffällig im Hintergrund: Streaming-Dienste wie Spotify, Cloud-Speicher, Software oder ein Hörbuchdienst werden automatisch abgerechnet, oft gebündelt mit einem Versanddienst wie bei Amazon Prime. Analoge Verträge wie Zeitschriften, Lieferboxen oder Vereinsmitgliedschaften fallen dagegen oft stärker ins Auge. Beide Arten gehören in dieselbe Haushaltsliste, wenn sie regelmäßig Kosten verursachen. Wenn sich ein Streaming-Preis ändert, wie zuletzt bei der Netflix-Preiserhöhung, wirkt sich das direkt auf diese Liste aus.

    Der Unterschied liegt vor allem in der Nutzung. Einen digitalen Dienst kannst du vielleicht täglich verwenden, während eine Zeitschrift nur gelegentlich gelesen oder ein Vereinsangebot saisonal genutzt wird. Für die Bewertung zählt deshalb nicht allein, ob ein Vertrag aktiv ist, sondern ob er zu deinem Alltag passt.

    Einzelabos, Familienkonten und gemeinsam genutzte Zugänge

    Bei einem Einzelabo ist die Zuordnung meist einfach: Eine Person schließt den Vertrag ab und nutzt ihn selbst. Familienkonten und gemeinsam genutzte Zugänge machen die Zählung schwieriger, weil ein Vertrag mehrere Menschen versorgt. Für die Haushaltskosten bleibt es trotzdem ein Abo, auch wenn mehrere Profile oder Geräte dazugehören.

    Außerhalb des eigenen Haushalts wird es zusätzlich unübersichtlich. Dann solltest du prüfen, wer Vertragspartner ist, wer tatsächlich zahlt und ob die gemeinsame Nutzung nach den Bedingungen des Anbieters erlaubt ist. Die Zahl der Nutzer ersetzt nicht die Zahl der laufenden Verträge.

    Aktive, vergessene und pausierte Verträge unterscheiden

    Ein aktiver Vertrag wird bezahlt und kann genutzt werden. Ein vergessener Vertrag wird ebenfalls bezahlt, obwohl du ihn kaum oder gar nicht öffnest. Pausierte Angebote bilden eine eigene Kategorie, denn manche Anbieter setzen die Zahlung nur vorübergehend aus, während der Zugang oder die Bindung bestehen bleibt.

    Für eine ehrliche Bestandsaufnahme kannst du jeden Eintrag mit einem einfachen Status versehen. So erkennst du später, ob eine Kündigung, eine Pause oder ein günstigerer Tarif sinnvoller ist. Der Kontostand allein erzählt nicht die ganze Geschichte, weil manche Zahlungen nur einmal im Jahr erscheinen.

    Warum Durchschnittswerte nur begrenzt aussagekräftig sind

    Ein Durchschnitt fasst sehr unterschiedliche Haushalte zusammen. Ein Single mit zwei teuren Einzelabos, ein Paar mit gemeinsamem Konto und eine Familie mit mehreren Kinderangeboten können völlig verschiedene Zahlen haben. Trotzdem kann der Durchschnitt ein nützlicher Ausgangspunkt sein, wenn du ihn nicht als persönliche Vorgabe verstehst.

    Für deine Entscheidung sind die eigenen Kontoauszüge wichtiger als eine allgemeine Vergleichszahl. Frage dich, welche Verträge du wirklich nutzt, welche Kosten regelmäßig anfallen und welche Bindungsfristen gelten. Daraus entsteht ein realistisches Bild deines Haushalts.

    Wie viele Streaming-Abos nutzen deutsche Haushalte?

    Streaming ist oft der sichtbarste Teil der Abo-Landschaft. Filme, Serien, Musik, Hörbücher und Podcasts werden über unterschiedliche Dienste bezogen und häufig parallel behalten. Eine ARD/ZDF-Medienstudie 2025 nennt im Schnitt 2,5 gleichzeitig genutzte Plattformen pro Person; solche Werte solltest du als Orientierung und nicht als feste Haushaltsnorm lesen. Deine persönliche Zahl hängt von Interessen, Personen und dem gewünschten Angebot ab.
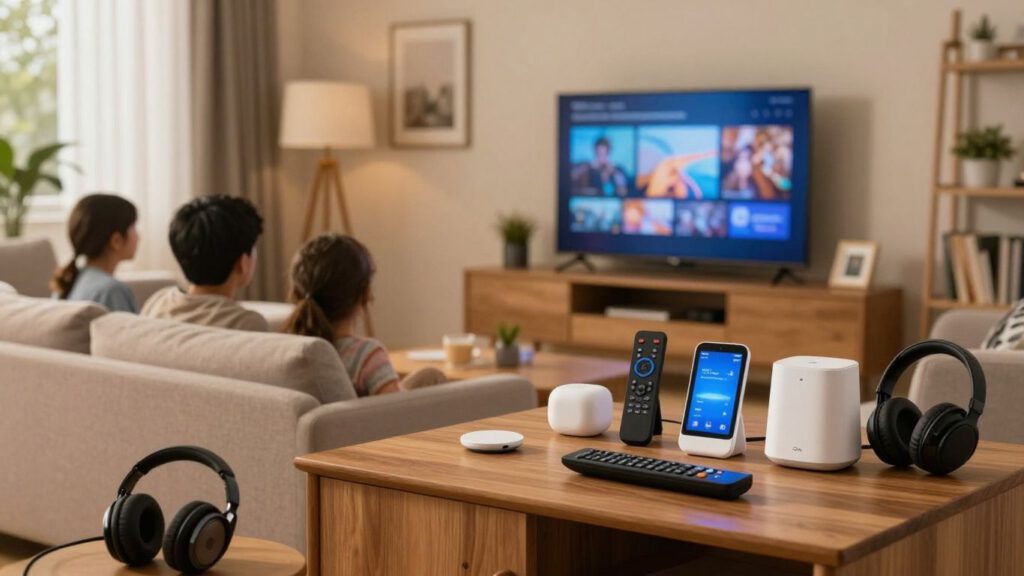
    Wohnzimmer mit mehreren Streaminggeräten

    Typische Streamingdienste für Filme und Serien

    Bei Filmen und Serien wechseln viele Haushalte zwischen mehreren Plattformen. Ein Dienst deckt vielleicht den täglichen Bedarf ab, ein anderer wird wegen einzelner Serien, neuer Filme oder eines bestimmten Genres behalten. Dadurch wächst die Zahl der Verträge, auch wenn nicht jeder Zugang gleich häufig geöffnet wird.

    Eine Übersicht zur Streaming-Nutzung deutscher Haushalte hilft dir, die öffentliche Durchschnittsbetrachtung einzuordnen. Für deinen Haushalt ist anschließend entscheidend, welche Inhalte im vergangenen Monat tatsächlich genutzt wurden. Ein selten gesehener Dienst kann trotzdem sinnvoll sein, wenn du ihn bewusst saisonal einsetzt; dauerhaft ungenutzte Verträge verdienen dagegen eine Prüfung.

    Musik-, Hörbuch- und Podcast-Abos

    Musik- und Hörbuchdienste werden oft anders genutzt als Filmplattformen. Musik läuft vielleicht täglich nebenbei, während ein Hörbuchabo nur während einer Reise oder über mehrere Wochen genutzt wird. Auch kostenpflichtige Podcast-Angebote können dazugehören, wenn sie regelmäßig abgerechnet werden.

    Du solltest diese Verträge nicht automatisch als Nebensache behandeln. Kleine Einzelbeträge summieren sich, besonders wenn mehrere Personen im Haushalt jeweils einen eigenen Zugang haben. Eine gemeinsame Betrachtung zeigt, ob sich Familien- oder Mehrpersonentarife gegenüber mehreren Einzelverträgen lohnen.

    Kostenunterschiede zwischen Einzel-, Familien- und Premiumtarifen

    Tarife unterscheiden sich nicht nur beim Preis, sondern auch bei Profilen, Geräten, Bildqualität und erlaubter Nutzung. Ein Familienkonto kann mehrere Einzelabos ersetzen, muss aber zu den tatsächlichen Nutzern und den Vertragsbedingungen passen. Ein Premiumtarif ist nur dann wirtschaftlich, wenn seine zusätzlichen Leistungen im Haushalt gebraucht werden.

    Für einen fairen Vergleich rechnest du die Kosten auf den einzelnen Nutzer oder das tatsächlich verwendete Profil herunter. Dabei solltest du den Abrechnungszeitraum und die Kündigungsfrist aus dem Vertrag notieren. So vergleichst du nicht nur Monatsbeträge, sondern die reale Bindung.

    Warum Haushalte häufig mehrere Dienste parallel behalten

    Mehrere Streaming-Abos bleiben häufig bestehen, weil jeder Dienst einen anderen Inhalt abdeckt. Dazu kommen Bequemlichkeit, persönliche Profile und die Sorge, nach einer Kündigung etwas zu verpassen. Manchmal wird auch ein Vertrag behalten, obwohl die Nutzung längst auf einen anderen Dienst gewandert ist.

    Ein rotierendes Modell kann helfen: Du nutzt einen Dienst für einen begrenzten Zeitraum, prüfst die Kündigungsfrist und wechselst danach bewusst. Das funktioniert nur, wenn du das Enddatum aufschreibst und nicht einfach jede automatische Verlängerung hinnimmst.

    Welche Fitness-Abos gehören zum Haushaltsbudget?

    Fitnesskosten sind nicht auf das klassische Studio beschränkt. Auch Sportvereine, Schwimmbäder, digitale Trainingsangebote und einzelne Kursplattformen können regelmäßig Geld kosten. Manche Mitgliedschaften laufen über das ganze Jahr, obwohl du sie nur in bestimmten Monaten nutzt. Deshalb gehört Fitness in dieselbe Abo-Prüfung wie Streaming und Software.

    Fitnessstudio, Verein und digitale Trainingsangebote

    Ein Fitnessstudio ist meist ein laufender Vertrag mit festen Zahlungsintervallen und einer vereinbarten Laufzeit. Vereine können jährliche Beiträge verlangen, während digitale Trainingsangebote oft monatlich oder jährlich abgerechnet werden. Inhaltlich erfüllen sie ähnliche Bedürfnisse, finanziell funktionieren sie jedoch unterschiedlich.

    Vergleiche deshalb nicht nur die Zugangsmöglichkeiten, sondern auch die tatsächliche Nutzung. Ein Studio in der Nähe kann trotz höherem Beitrag sinnvoller sein als ein günstiges Onlineangebot, das du nie startest. Umgekehrt kann ein digitales Training ausreichen, wenn du zu Hause regelmäßig aktiv bist.

    Laufende Mitgliedschaften trotz seltener Nutzung

    Eine Mitgliedschaft wird schnell zur Gewohnheitszahlung. Nach einer stressigen Phase, einer Verletzung oder einem Umzug bleibt sie bestehen, obwohl du kaum noch hingehst. Besonders bei längeren Laufzeiten kann der Entschluss zur Kündigung aufgeschoben werden.

    Notiere bei jedem Fitnessvertrag den nächsten möglichen Kündigungstermin und die erforderliche Form. Eine Übersicht zu Fitnessstudio-Kündigungsfristen kann dir dabei helfen, die Vertragsdaten gezielt zu prüfen. Entscheidend bleibt aber immer der konkrete Vertrag.

    Unterschiede zwischen Einzelpersonen und Familien

    In einem Single-Haushalt gibt es meist nur eine Mitgliedschaft, dafür häufig einen individuellen und nicht teilbaren Tarif. Paare und Familien können mehrere Einzelverträge haben oder Angebote nutzen, die mehrere Personen einschließen. Kinder- und Jugendbeiträge werden dabei leicht vergessen, besonders wenn sie über ein anderes Konto laufen.

    Für die Haushaltsrechnung zählt jeder regelmäßige Beitrag. Du kannst zusätzlich festhalten, wer den Vertrag nutzt und ob die Nutzung noch dem ursprünglichen Zweck entspricht. So werden Doppelungen sichtbar, ohne dass du sinnvolle Angebote vorschnell streichst.

    Zusatzkosten für Apps, Kurse und Sportplattformen

    Neben dem Grundbeitrag entstehen Kosten für einzelne Kurse, Trainingspläne oder digitale Zusatzfunktionen. Manche werden als eigenes Abo geführt, andere erscheinen als wiederkehrende Zahlung innerhalb einer App. Auch Zubehör oder einzelne Veranstaltungen sind zwar nicht immer Abos, sollten aber nicht versehentlich in dieselbe Summe eingerechnet werden.

    Eine saubere Trennung hilft dir bei der Entscheidung. Wiederkehrende Zahlungen gehören in die Abo-Liste, einmalige Käufe in eine andere Ausgabenkategorie. Dadurch erkennst du, wie viel dein laufender Sportkonsum tatsächlich kostet.

    Welche Software-Abos fallen im Alltag an?

    Software-Abos begleiten viele Haushalte, ohne als klassische Unterhaltungskosten wahrgenommen zu werden. Cloud-Speicher, Office-Pakete, Sicherheitssoftware und Kreativprogramme werden oft auf mehreren Geräten genutzt. Dazu kommen Angebote für Schule, Kinder oder gemeinsame Organisation. Eine vollständige Liste verhindert, dass du dieselbe Funktion mehrfach bezahlst.
    Laptop mit Cloudspeicher und Haushaltsplanung

    Cloud-Speicher, Office-Pakete und Sicherheitssoftware

    Cloud-Speicher wird häufig benötigt, wenn Fotos, Dokumente oder Sicherungskopien auf mehreren Geräten verfügbar sein sollen. Office-Pakete und Sicherheitssoftware können ebenfalls regelmäßig abgerechnet werden. Bei mehreren Personen im Haushalt entstehen schnell Überschneidungen, etwa wenn jede Person einen eigenen Speicherplatz bezahlt.

    Prüfe, ob ein gemeinsamer Tarif technisch und vertraglich passt. Wichtig sind dabei Speichergröße, Nutzerzahl, Geräte und der konkrete Zahlungsrhythmus. Ein günstiger Einzelzugang ist nicht automatisch die beste Lösung, wenn mehrere Personen dieselbe Funktion brauchen.

    Kreativprogramme und digitale Werkzeuge

    Bildbearbeitung, Videoprogramme, Schreibwerkzeuge und andere digitale Anwendungen werden oft nur für bestimmte Projekte abgeschlossen. Nach dem Projektende gerät die Kündigung leicht in Vergessenheit. Bei Jahresverträgen kann die tatsächliche Bindung außerdem länger sein, als der monatliche Zahlbetrag vermuten lässt.

    Schreibe dir deshalb nicht nur den Preis, sondern auch den Verlängerungstermin auf. Wenn du ein Werkzeug nur gelegentlich brauchst, kann eine zeitlich begrenzte Nutzung sinnvoller sein als ein dauerhaft laufender Vertrag. Maßgeblich sind die Bedingungen des jeweiligen Anbieters.

    Abos für Kinder, Schule und gemeinsame Haushaltsorganisation

    Kinder nutzen Lernangebote, Spiele oder kreative Anwendungen häufig über ein Elternkonto. Auch Kalender-, Aufgaben- und Organisationsdienste können als Abo laufen. Diese Zahlungen tauchen nicht immer in der persönlichen Liste der Erwachsenen auf, gehören aber in die Haushaltsbetrachtung.

    Lege für jedes Konto fest, wer es nutzt und wer die Zahlung kontrolliert. Ein kurzer gemeinsamer Abgleich verhindert, dass zwei Personen denselben Bedarf getrennt abdecken. Gerade bei Familien lohnt sich eine feste Zuständigkeit für Verlängerungen und Kündigungen.

    Kostenfallen bei kostenlosen Testphasen und automatischen Verlängerungen

    Kostenlose Testphasen sind zunächst keine laufenden Kosten, können aber automatisch in einen kostenpflichtigen Vertrag übergehen. Ähnlich unauffällig sind Preiserhöhungen oder Jahresverlängerungen, die erst auf dem Kontoauszug auffallen. Der kritische Punkt ist meist nicht der einzelne Betrag, sondern das vergessene Datum.

    Für eine praktische Prüfung kannst du die tatsächlichen Monatskosten deiner Abos aus Jahres- und Quartalsbeträgen berechnen. Notiere zusätzlich Testende, Verlängerungstermin und Kündigungsfrist. So wird aus einer vagen Vermutung eine belastbare Haushaltszahl.

    Ein Abo ist erst dann günstig, wenn du seinen Nutzen, seine Laufzeit und seine Kündigungsbedingungen kennst.

    Diese drei Angaben gehören zusammen. Wer nur auf den Monatsbetrag schaut, übersieht leicht die längerfristige Bindung oder eine selten genutzte Leistung.

    Wie hoch sind die monatlichen Abo-Kosten wirklich?

    Die monatliche Summe ist oft kleiner als erwartet, wenn du einzelne Zahlungen betrachtest. Sie wird größer, sobald du alle Kategorien, Personen und Zahlungsintervalle zusammenführst. Eine Bango-Umfrage für Deutschland nennt für digitale Abonnements durchschnittlich 57 Euro pro Monat (684 Euro im Jahr); sie umfasst nicht automatisch jede analoge Mitgliedschaft. Deine eigene Rechnung kann deshalb deutlich darüber oder darunter liegen.

    Monatliche Durchschnittskosten nach Abo-Kategorie

    Eine sinnvolle Aufteilung beginnt mit Kategorien statt mit einzelnen Anbietern. So siehst du, ob Streaming, Fitness, Software oder andere wiederkehrende Leistungen den größten Anteil ausmachen. Für jede Kategorie rechnest du alle Zahlungsintervalle auf einen Monatswert um.

    Die Rechnung muss nicht kompliziert sein. Ein Jahresbeitrag wird durch zwölf geteilt, ein Quartalsbeitrag durch drei. Danach addierst du die Werte und vergleichst sie mit dem Betrag, den du tatsächlich für die Kategorie einplanen möchtest.

    Der Unterschied zwischen Einzelkosten und Haushaltskosten

    Ein Einzelabo kann für eine Person angemessen sein, aber im Haushalt mehrfach vorkommen. Bei Familien und Paaren ist deshalb die Summe aller Verträge wichtiger als der Betrag, den eine einzelne Person wahrnimmt. Auch ein Konto, das über ein gemeinsames Zahlungsmittel läuft, sollte klar einer Kategorie zugeordnet werden.

    Besonders hilfreich ist eine einfache Haushaltsübersicht mit Vertrag, Nutzer, Betrag, Intervall und Verlängerungstermin. So werden Doppelungen und geteilte Kosten sichtbar. Für deine persönliche Planung zählen am Ende die tatsächlichen Abbuchungen, nicht die Zahl der Apps auf den Geräten.

    Jahreszahlungen und Preiserhöhungen richtig einrechnen

    Jahreszahlungen wirken im Zahlungsmonat groß, werden im Alltag aber häufig nicht als monatliche Belastung wahrgenommen. Teile den Betrag deshalb durch zwölf und lege diesen Anteil monatlich zurück. Bei angekündigten Preiserhöhungen solltest du den neuen Betrag ab dem genannten Zeitpunkt einplanen.

    Auch die Kündigungsfrist gehört in dieselbe Übersicht. Ein Jahresvertrag kann trotz monatlicher Darstellung eine längere Bindung haben. Der Vergleich zwischen Jahresabo und Monatsabo zeigt, warum ein vermeintlicher Rabatt bei schwankendem Bedarf nicht automatisch die bessere Wahl ist.

    Wie sich kleine Beträge zu einer großen Summe addieren

    Einzelne Beträge im niedrigen einstelligen oder mittleren zweistelligen Bereich wirken oft harmlos. Mehrere davon laufen jedoch über Monate weiter und werden bei jeder neuen Verlängerung zur festen Ausgabe. Hinzu kommen Verträge, die nur saisonal genutzt werden, aber ganzjährig bezahlt werden.

    Addiere deshalb zunächst alle laufenden Kosten und trenne danach notwendige, optionale und vergessene Abos. Diese Reihenfolge verhindert, dass du aus dem Bauch heraus nur den auffälligsten Vertrag kündigst. Erst die Gesamtsumme zeigt, wo eine Veränderung wirklich Wirkung hat.

    Welche Haushaltstypen haben besonders viele Abos?

    Es gibt keinen Haushaltstyp, der automatisch die meisten Abos besitzt. Die Anzahl hängt von Gewohnheiten, Einkommen, Geräten, Hobbys und der Zahl der Nutzer ab. Ein kleiner Haushalt kann durch mehrere teure Einzelverträge genauso viel ausgeben wie eine Familie mit vielen günstigen Profilen. Deshalb solltest du Anzahl und Kosten immer getrennt betrachten.

    Single-Haushalte mit wenigen, aber teureren Einzelabos

    Singles haben oft weniger Verträge, können aber stärker auf Einzelzugänge angewiesen sein. Ein Familien- oder Mehrpersonentarif ist für sie nicht immer verfügbar oder wirtschaftlich. Dazu kommen persönliche Spezialabos für Sport, Musik, Kreativarbeit oder Spiele.

    Die geringere Anzahl kann daher ein falsches Gefühl von Übersicht erzeugen. Prüfe auch bei wenigen Verträgen die Jahreskosten und die tatsächliche Nutzung. Ein einzelner ungenutzter Vertrag fällt prozentual stärker ins Gewicht.

    Paare mit geteilten Streaming- und Softwarekonten

    Paare teilen häufig Streaming- oder Softwarezugänge, während jeder zusätzliche persönliche Dienste behält. Dadurch entsteht eine Mischung aus gemeinsamen und individuellen Kosten. Ohne klare Absprache kann außerdem derselbe Speicher- oder Unterhaltungsbedarf doppelt abgedeckt werden.

    Ein monatlicher Abgleich von wenigen Minuten reicht oft aus. Besprecht, welche Verträge gemeinsam bezahlt werden, wer sie nutzt und welche Verlängerungstermine anstehen. So wird die Abo-Liste zu einem Haushaltsinstrument statt zu einer Sammlung persönlicher Vermutungen.

    Familien mit mehreren Profilen und Kinderangeboten

    Familien kommen durch mehrere Profile, Kinderangebote und Geräte schneller auf eine größere Zahl laufender Zugänge. Ein Vertrag kann dabei sehr sinnvoll sein, weil mehrere Personen ihn nutzen. Trotzdem sollten Kinder- und Lernangebote regelmäßig auf Aktualität geprüft werden.

    Achte außerdem auf die Unterschiede zwischen Nutzerzahl und Vertragszahl. Fünf Profile bedeuten nicht fünf Abos, aber mehrere getrennte Kinderkonten können die Rechnung deutlich erhöhen. Eine gemeinsame Liste schafft hier schnell Klarheit.

    Haushalte mit Fitness-, Hobby- und Spezialabos

    Besonders viele Verträge sammeln sich in Haushalten mit mehreren Interessen. Neben Streaming und Software können Fitnesskurse, Sportplattformen, Fotografie, Musik, Basteln oder andere Hobbys hinzukommen. Manche Angebote werden nur in einer bestimmten Saison genutzt, laufen aber durchgehend weiter.

    Markiere solche Verträge als saisonal und setze dir vor der nächsten Verlängerung einen Prüftermin. So musst du ein Hobby nicht grundsätzlich aufgeben, sondern entscheidest nur, wann sich der laufende Zugang lohnt. Das ist meist realistischer als ein pauschaler Verzicht.

    Wie prüfen und reduzieren Haushalte ihre Abos realistisch?

    Eine Abo-Prüfung funktioniert am besten als kleiner Haushaltsprozess. Du sammelst zuerst alle Zahlungen, ordnest sie den Nutzern zu und bewertest danach den Nutzen. Erst dann entscheidest du über Kündigung, Pause oder Tarifwechsel. So bleibt die Prüfung sachlich und wird nicht zu einer spontanen Sparaktion.

    Eine vollständige Abo-Liste aus Kontoauszügen erstellen

    Beginne mit den Kontoauszügen der vergangenen zwölf Monate. Suche nach wiederkehrenden Beträgen, unterschiedlichen Zahlungsdienstleistern und jährlichen Abbuchungen. Ergänze anschließend Verträge, die über App-Stores, Kreditkarten oder ein anderes Haushaltskonto bezahlt werden.

    Eine brauchbare Liste enthält mindestens:

    • Anbieter und konkreten Dienst
    • Betrag und Zahlungsintervall
    • Nutzer oder zuständige Person
    • Verlängerungs- und Kündigungstermin
    • Entscheidung: behalten, pausieren oder kündigen

    Nach dieser Sammlung solltest du jeden Eintrag mit einer Originalrechnung, E-Mail oder Vertragsbestätigung abgleichen. Genau dort findest du oft die Angaben, die auf dem Kontoauszug fehlen. Der Smart Internet Marketing-Ansatz setzt ebenfalls auf übersichtliche Werkzeuge, mit denen du Ausgaben und Abos im Blick behalten kannst.

    Nutzungshäufigkeit und tatsächlichen Gegenwert bewerten

    Zähle nicht nur, wie oft du eine App öffnest. Frage dich auch, welchen konkreten Nutzen sie liefert und ob du dieselbe Leistung bereits über einen anderen Vertrag erhältst. Ein selten genutztes Abo kann seinen Wert haben, wenn es ein wichtiges Hobby oder eine bestimmte Aufgabe unterstützt.

    Hilfreich ist eine Bewertung in drei Stufen: regelmäßig genutzt, gelegentlich genutzt oder praktisch vergessen. Bei der letzten Gruppe solltest du zuerst die Kündigungsbedingungen prüfen. So verbindest du persönliche Gewohnheiten mit den vertraglichen Fakten.

    Kündigen, pausieren oder auf günstigere Tarife wechseln

    Kündigen ist nicht immer die einzige sinnvolle Option. Eine Pause kann zu einer saisonalen Nutzung passen, ein günstigerer Tarif zu weniger benötigten Funktionen. Vor jeder Änderung solltest du prüfen, wann die Kündigung wirksam wird und ob ein Tarifwechsel eine neue Laufzeit auslöst.

    Setze die Entscheidung direkt in eine konkrete Handlung um. Speichere die Kündigungsbestätigung, notiere das Vertragsende und kontrolliere später den Kontoauszug. Wenn du mehrere Fristen an einem Ort verwalten möchtest, kann der Privater Abo-Wächter Abos, Testphasen und Ausgaben übersichtlich erfassen und an Fristen oder fällige Zahlungen erinnern.

    Gemeinsame Konten und Vertragsbedingungen rechtssicher nutzen

    Gemeinsame Konten solltest du nur so verwenden, wie es die jeweiligen Vertragsbedingungen erlauben. Kläre außerdem, wer Vertragspartner ist, wer für die Zahlung haftet und wie der Zugang bei einer Trennung oder einem Umzug verwaltet wird. Ein geteiltes Passwort ersetzt keine klare Vereinbarung.

    Lege bei Familien und Paaren fest, wer Änderungen vornimmt und Kündigungen dokumentiert. Prüfe vor einem Tarifwechsel die erlaubte Nutzerzahl, Geräte und Haushaltsdefinitionen. So sparst du nicht an der falschen Stelle und vermeidest spätere Überraschungen.

    Fazit: Die eigene Abo-Zahl zählt

    Wie viele Abos hat ein durchschnittlicher Haushalt wirklich? Als grobe Orientierung helfen veröffentlichte Durchschnittswerte, aber deine Kontoauszüge und deine tatsächliche Nutzung sind aussagekräftiger. Wenn du jährlich gezahlte Verträge umrechnest, gemeinsame Konten sauber zuordnest und Kündigungsfristen notierst, wird aus einer unklaren Zahl ein realistisches Haushaltsbild. Detlef – Smart Internet Marketing

    Häufige Fragen

    Wie viele Abos hat ein durchschnittlicher Haushalt wirklich?

    Eine einheitliche Zahl gibt es nicht, weil Haushalte unterschiedlich zählen und unterschiedliche Dienste nutzen. Als Orientierung können Studienwerte dienen; für deine Planung ist die eigene vollständige Liste entscheidend.

    Welche Abos werden am häufigsten übersehen?

    Oft geraten Jahresverträge, kostenlose Testphasen, App-Zahlungen und selten genutzte Fitness- oder Softwareangebote in Vergessenheit. Auch Verträge auf einem zweiten Konto werden leicht übersehen.

    Zählen Familienprofile als einzelne Abos?

    Nein, mehrere Profile gehören normalerweise zu einem Vertrag. Für die Haushaltsrechnung zählt der Vertrag einmal, für die Nutzung solltest du aber festhalten, wie viele Personen davon profitieren.

    Wie rechne ich ein Jahresabo auf den Monat um?

    Teile den Jahresbetrag durch zwölf. Dadurch kannst du ihn mit monatlichen Zahlungen vergleichen und jeden Monat einen passenden Anteil für die nächste Abbuchung zurücklegen.

    Wann lohnt sich ein Familien- oder Mehrpersonentarif?

    Er lohnt sich, wenn mehrere Personen die enthaltenen Leistungen tatsächlich nutzen und die Vertragsbedingungen die gemeinsame Nutzung erlauben. Vergleiche dabei die Gesamtkosten mit den benötigten Einzelzugängen.

    Was sollte ich vor einer Kündigung prüfen?

    Prüfe die Kündigungsfrist, das Vertragsende, mögliche Restlaufzeiten und den Verlust von Guthaben oder gespeicherten Daten. Bewahre die Kündigungsbestätigung auf und kontrolliere die folgenden Abbuchungen.

    Wie verhindere ich neue Abo-Fallen?

    Notiere Testenden, Verlängerungstermine, Zahlungsintervalle und Kündigungsfristen sofort beim Abschluss. Eine regelmäßige Prüfung der Kontoauszüge zeigt außerdem, ob sich Preise oder Vertragsbedingungen verändert haben.
  • Warum kostenlose Haushaltsbuch-Apps nicht wirklich kostenlos sind: Freemium und versteckte Kosten

    Warum kostenlose Haushaltsbuch-Apps nicht wirklich kostenlos sind: Freemium und versteckte Kosten

    Die wichtigsten Erkenntnisse

    Kostenlose Haushaltsbuch-Apps können für einen einfachen Überblick genügen. Trotzdem zahlst du oft nicht nur mit Geld, sondern auch mit Aufmerksamkeit, Daten oder Zeit.

    • „Kostenlos“ kann eine Basisversion, ein Freemium-Modell oder einen befristeten Test meinen.
    • Abonnements verlängern sich häufig automatisch, wenn du die Frist übersiehst.
    • Werbung, eingeschränkte Funktionen und fehlende Synchronisierung gehören zu den häufigsten Grenzen.
    • Finanz- und Nutzungsdaten verdienen bei kostenlosen Apps besondere Aufmerksamkeit.
    • Eine kostenpflichtige Lösung kann sinnvoll sein, wenn sie dauerhaft transparent bleibt und Zeit spart.

    Was bedeutet „kostenlos“ bei Haushaltsbuch-Apps tatsächlich?

    Wenn du nach einer kostenlosen Haushaltsbuch-App suchst, solltest du zuerst klären, was der Anbieter damit meint. Manchmal geht es um einen dauerhaft kostenlosen Grundumfang, manchmal nur um einen kurzen Test. Der Unterschied wirkt auf den ersten Blick klein, verändert aber deine tatsächlichen Kosten deutlich.

    Ein guter Vergleich beginnt deshalb nicht mit der Frage, welche App nichts kostet. Entscheidend ist, welche Leistungen du dauerhaft nutzen kannst und welchen Preis du für zusätzliche Funktionen, Werbung oder deine Daten bezahlst.

    Unterschied zwischen kostenloser Basisversion, Freemium und Testzeitraum

    Eine kostenlose Basisversion bleibt in ihrem festgelegten Umfang ohne Zahlung nutzbar. Bei Freemium-Apps ist der Einstieg gratis, während bestimmte Funktionen erst nach einem Upgrade verfügbar werden. Ein Testzeitraum dagegen endet nach einer bestimmten Dauer und geht oft in ein kostenpflichtiges Abonnement über, sofern du nicht fristgerecht kündigst.

    Prüfe daher vor der Registrierung, ob ein Zahlungsmittel verlangt wird und welches Intervall anschließend gilt. Ein Preis pro Monat kann an einen Jahresvertrag gekoppelt sein; dann gehören auch Laufzeit und Kündigungsfrist in deine Rechnung.

    Welche Funktionen häufig ohne Aufpreis enthalten sind

    Viele kostenlose Apps ermöglichen die manuelle Erfassung von Einnahmen und Ausgaben. Oft kannst du außerdem einfache Kategorien anlegen, einen Kontostand betrachten oder eine grundlegende Auswertung nach Zeitraum nutzen. Für einen einzelnen Haushalt mit wenigen Buchungen reicht das manchmal bereits aus.

    Schwieriger wird es, wenn du mehrere Konten, gemeinsame Budgets oder längere Auswertungszeiträume brauchst. Auch eine automatische Bankanbindung, der Datenexport und die Nutzung auf mehreren Geräten liegen häufig außerhalb des kostenlosen Umfangs.

    Warum Anbieter trotz Gratiszugang Einnahmen erzielen müssen

    Entwicklung, Wartung, Support und sichere Speicherung verursachen laufende Kosten. Ein Anbieter muss diese Kosten entweder über Abonnements, Werbung, In-App-Käufe oder andere Geschäftsmodelle decken. „Kostenlos“ beschreibt deshalb meist nur, dass du beim Download oder beim Start nichts bezahlst.

    Manche Apps finanzieren sich zusätzlich über aggregierte Nutzungsdaten oder Marketing. Das bedeutet nicht automatisch, dass deine persönlichen Kontobewegungen verkauft werden. Es zeigt aber, warum du die Datenschutzinformationen genauso lesen solltest wie die Preisseite.

    Wann eine kostenlose App für den eigenen Bedarf ausreicht

    Für dich kann eine Gratisversion genügen, wenn du nur wenige Ausgaben manuell eintragen und am Monatsende grob vergleichen möchtest. Auch wenn du keine Bankdaten verbinden, keinen Export brauchst und Werbung dich nicht stört, bleibt der einfache Funktionsumfang oft praktisch.

    Eine Haushaltsbuch-App für den Einstieg kann dir helfen, deine Anforderungen zunächst konkret zu machen. Nach zwei oder drei Wochen weißt du meist besser, ob du mehr Kategorien, gemeinsame Nutzung oder automatische Aktualisierungen vermisst. Einen Überblick über zehn solcher Apps mit unterschiedlichen Preismodellen bietet der Haushaltsbuch-Apps-Vergleich.

    Wo entstehen bei Freemium-Apps versteckte Kosten?

    Die größte Überraschung liegt selten im ersten Download, sondern in den Bedingungen danach. Ein kleiner monatlicher Betrag wirkt harmlos, kann sich aber über die Monate summieren. Zusätzlich entstehen Kosten durch Funktionen, die du erst bemerkst, wenn du die App bereits eingerichtet hast.

    Lies deshalb nicht nur die Werbeaussage im App-Store. Öffne die vollständige Preisliste und prüfe, welche Funktionen in deinem konkreten Nutzungsfall wirklich enthalten sind.

    Smartphone mit Haushaltsbuch und Abos

    Abonnements nach einer kurzen Testphase

    Ein Testzeitraum ist bequem, solange du das Enddatum im Blick behältst. Danach kann sich ein wöchentliches, monatliches oder jährliches Abonnement anschließen. Preise solltest du immer zusammen mit Intervall, Mindestlaufzeit und Kündigungsfrist betrachten, statt nur auf den ersten Gratiszugang zu schauen.

    Notiere das Ende des Tests sofort in deinem Kalender. Eine Übersicht zu kostenlosen Probemonaten erklärt, warum gerade vergessene Enddaten häufig zu ungewollten Zahlungen führen. So wird aus einer kleinen Prüfung eine konkrete Routine.

    Einschränkungen bei Kategorien, Konten und Auswertungen

    Freemium-Apps begrenzen den kostenlosen Zugang oft nicht vollständig, sondern an einzelnen Stellen. Vielleicht darfst du nur eine bestimmte Zahl an Konten verwalten, nur wenige Kategorien anlegen oder ältere Monate nicht mehr auswerten. Der Nachteil zeigt sich dann erst, wenn deine Finanzplanung wächst.

    Achte vor dem Wechsel auf eine App darauf, ob du deine bisherigen Daten exportieren kannst. Eine Begrenzung ist nicht automatisch unfair, sollte aber klar und früh erkennbar sein.

    Zusatzkosten für Synchronisierung und automatische Kontoabfragen

    Die manuelle Erfassung ist häufig kostenlos, während Synchronisierung oder automatische Kontoabfragen zum Premiumbereich gehören. Das kann sinnvoll sein, weil technische Schnittstellen gepflegt und abgesichert werden müssen. Für dich zählt trotzdem, ob die Zeitersparnis den laufenden Preis rechtfertigt.

    Wenn du nur wenige Buchungen hast, kann die händische Eingabe genügen. Bei mehreren Konten solltest du dagegen prüfen, ob die Funktion dauerhaft enthalten ist oder nach einem Testzeitraum separat berechnet wird.

    Werbung, kostenpflichtige Upgrades und einmalige In-App-Käufe

    Werbung ist eine direkte Gegenleistung für den Gratiszugang, auch wenn sie nicht auf der Rechnung erscheint. Daneben können einzelne Berichte, Designs, Exporte oder zusätzliche Geräte als einmalige In-App-Käufe angeboten werden. Solche Einzelpreise wirken überschaubar, erschweren aber den Vergleich mit einem klaren Gesamtpreis.

    Beobachte nicht nur die Höhe, sondern auch die Häufigkeit der Angebote. Der echte Preis einer App umfasst schließlich Geld, Unterbrechungen und den Aufwand, den du für die Verwaltung deiner Finanzen aufbringst.

    Wie verdienen Apps mit deinen Daten und deiner Aufmerksamkeit Geld?

    Bei Finanz-Apps sind Daten besonders sensibel, weil sie viel über deinen Alltag verraten können. Selbst wenn eine Anwendung keine Gebühren verlangt, kann dein Nutzungsverhalten wirtschaftlich interessant sein. Dazu gehören nicht nur Kontobewegungen, sondern auch die Art, wie und wie oft du die App verwendest.

    Du musst dabei nicht automatisch vom schlechtesten Fall ausgehen. Eine nüchterne Prüfung der Berechtigungen, Datenschutzregeln und Anbieterangaben hilft dir besser als pauschales Misstrauen.

    Welche Finanz- und Nutzungsdaten besonders wertvoll sind

    Einnahmen, regelmäßige Zahlungen, Rücklagen und Ausgabenkategorien können ein detailliertes Bild deiner finanziellen Situation ergeben. Auch Geräteinformationen, Nutzungszeiten und Interaktionen mit Werbeanzeigen können für Analysezwecke interessant sein. Je mehr Bereiche du in einer App verbindest, desto aussagekräftiger kann dieses Profil werden.

    Frage dich deshalb, welche Daten für die gewünschte Funktion wirklich nötig sind. Eine einfache manuelle Erfassung braucht normalerweise weniger Zugriffe als eine App mit umfassender Kontoverknüpfung.

    Personalisierte Werbung und Tracking in kostenlosen Apps

    Kostenlose Apps können Werbung anhand deiner Nutzung ausspielen oder mit technischen Diensten messen, welche Bereiche du öffnest. Tracking muss nicht bedeuten, dass jemand jede einzelne Ausgabe liest. Es kann bereits um Gerätekennungen, Klicks oder statistische Nutzungsprofile gehen.

    Sieh in den Systemeinstellungen nach, welche Werbe- und Analyseberechtigungen du erteilt hast. Wenn eine App für ein einfaches Haushaltsbuch ungewöhnlich viele Zugriffe verlangt, ist eine Rückfrage beim Anbieter oder eine andere Lösung angebracht.

    Datenweitergabe an Analyse- und Marketingdienstleister

    In Datenschutzrichtlinien findest du häufig Hinweise auf Dienstleister für Hosting, Fehleranalyse, Zahlungsabwicklung oder Marketing. Diese Weitergabe kann rechtlich geregelt sein, bleibt für viele Nutzer aber schwer verständlich. Entscheidend ist, ob die Zwecke nachvollziehbar beschrieben werden und ob du die Datenweitergabe beeinflussen kannst.

    Lies besonders die Abschnitte zu Empfängern, Speicherdauer und Rechtsgrundlage. Eine klare Sprache ist kein Beweis für perfekte Datenschutzpraxis, aber sie erleichtert dir eine informierte Entscheidung.

    Warum Datenschutzrichtlinien und App-Berechtigungen wichtig sind

    Berechtigungen sollten zum Zweck der App passen. Ein Haushaltsbuch kann je nach Funktionsumfang Benachrichtigungen, Speicherzugriff oder eine Kontoschnittstelle benötigen; Zugriff auf andere Bereiche sollte begründet sein. Prüfe außerdem, ob du ein Konto anlegen musst und ob deine Daten gelöscht werden können.

    Datenschutz ist dabei nicht nur eine juristische Nebensache. Ein Verlust sensibler Informationen kann späteren Aufwand, Sicherheitsrisiken und ein ungutes Gefühl verursachen, auch wenn niemals eine Rechnung gestellt wird.

    Wie erkennst du die tatsächlichen Kosten einer kostenlosen Haushaltsbuch-App?

    Die Kosten einer App lassen sich erst einschätzen, wenn du den gesamten Nutzungszeitraum betrachtest. Dazu gehören der Preis, mögliche Verlängerungen, Werbung, Datenzugriffe und die Zeit für Einrichtung oder manuelle Pflege. Ein sauberer Vergleich schützt dich vor dem Reflex, nur den sichtbaren Downloadpreis zu bewerten.

    Nimm dir dafür ein paar Minuten vor der Installation. Diese kleine Vorbereitung ist meist einfacher, als später Daten zu übertragen oder ein vergessenes Abonnement zu beenden.

    Finanzplanung mit Vertrag und Kalender

    Preise, Kündigungsfristen und Verlängerungen prüfen

    Schreibe den Preis immer mit Intervall und Kündigungsfrist auf. Bei einem Jahresabo gehört also nicht nur der Monatsdurchschnitt in deine Notiz, sondern auch der Betrag, der tatsächlich jährlich abgebucht wird. Prüfe zusätzlich, ob sich der Vertrag automatisch verlängert und wann die Kündigung spätestens eingehen muss.

    Eine Berechnung echter Abo-Kosten hilft dir, Jahres- und Quartalsbeträge auf einen Monatswert umzurechnen. Dadurch vergleichst du Angebote mit derselben Bezugsgröße und erkennst leichter, was dich eine App wirklich belastet.

    Kostenfallen bei App-Store-Abonnements vermeiden

    App-Store-Abos werden meist über das jeweilige Konto verwaltet, nicht direkt in der App. Deshalb reicht es nicht immer, die Anwendung vom Smartphone zu löschen. Öffne die Abonnementverwaltung, kontrolliere das nächste Verlängerungsdatum und bewahre die Bestätigung deiner Kündigung auf.

    Besonders vorsichtig solltest du bei Formulierungen wie „nur heute kostenlos“ oder bei stark vergünstigten Einstiegsphasen sein. Eine Checkliste gegen Abo-Fallen kann dir helfen, Testzeiten, Fristen und doppelte Verträge systematisch zu prüfen.

    Funktionsumfang, Werbung und Support realistisch bewerten

    Bewerte die App anhand deiner täglichen Abläufe, nicht anhand einer langen Funktionsliste. Wenn du jeden Einkauf manuell einträgst, ist eine übersichtliche Eingabe oft wertvoller als zehn selten genutzte Extras. Prüfe außerdem, ob Werbung die Nutzung stört und ob bei Problemen ein erreichbarer Support existiert.

    Bewertungen liefern Hinweise, sind aber Momentaufnahmen. Achte auf wiederkehrende Aussagen zu Datenverlust, Kündigung, Synchronisierung und Bedienbarkeit statt auf einzelne sehr positive oder sehr negative Stimmen.

    Datenschutz nicht nur als finanziellen Kostenfaktor verstehen

    Der Preis deiner Daten lässt sich nicht seriös in Euro beziffern. Trotzdem ist ihre Verwendung ein Teil der Gegenleistung, wenn du eine App gratis nutzt. Entscheide daher, ob der Nutzen der Anwendung den Umfang der verlangten Informationen für dich rechtfertigt.

    Eine lokale Lösung kann für dich interessant sein, wenn du keine Cloud und keine Kontoanbindung möchtest. Der Private Finanzplaner wird als lokale App beschrieben, arbeitet komplett offline und ist laut Anbieter ohne Abo sowie mit Einmalzahlung erhältlich. Diese Eigenschaften passen vor allem zu einem Bedarf, bei dem du deine Finanzdaten selbst verwalten möchtest.

    Wie vergleichst du kostenlose Haushaltsbuch-Apps sinnvoll?

    Ein sinnvoller Vergleich beginnt bei deinem Alltag. Nicht jede Person braucht Bankanbindung, mehrere Geräte oder detaillierte Prognosen. Wenn du die wichtigsten Anforderungen vorher festlegst, erkennst du schneller, welche kostenlose App tatsächlich reicht und welche nur scheinbar günstig ist.

    Vergleiche außerdem nicht nur Funktionen, sondern auch Herkunft, Geschäftsmodell und Sicherheitsangaben. Eine ruhige, nachvollziehbare Lösung ist im Alltag oft hilfreicher als ein überladenes Angebot.

    Welche Funktionen für die eigene Finanzplanung wirklich nötig sind

    Notiere zuerst, was du regelmäßig tun möchtest: Ausgaben erfassen, Budgets planen, Rücklagen bilden oder wiederkehrende Zahlungen prüfen. Danach kannst du zwischen notwendigen und angenehmen Zusatzfunktionen unterscheiden. Für viele Haushalte sind wenige klare Kategorien nützlicher als eine komplizierte Detailstruktur.

    Eine Vorlage für wiederkehrende Zahlungen kann dir helfen, jährliche und unregelmäßige Ausgaben sichtbar zu machen. Damit klärst du zugleich, ob du überhaupt eine App mit automatischer Kontenanalyse benötigst.

    Manuelle Erfassung gegenüber Bankanbindung abwägen

    Die manuelle Erfassung gibt dir Kontrolle und funktioniert ohne Zugang zu deinen Bankkonten. Sie kostet allerdings Zeit und verlangt, dass du konsequent einträgst. Eine Bankanbindung kann bequemer sein, bringt aber zusätzliche Anforderungen an Sicherheit, Berechtigungen und technische Verbindungen mit sich.

    Wähle die Methode, die du tatsächlich dauerhaft nutzt. Die beste Funktion ist wertlos, wenn sie dir zu kompliziert ist oder du sie aus Datenschutzgründen nicht einsetzen möchtest.

    Sicherheit, Verschlüsselung und Zwei-Faktor-Authentifizierung prüfen

    Suche nach nachvollziehbaren Angaben zu Verschlüsselung, Zugriffsschutz und Aktualisierungen. Wenn du ein Konto anlegst, sollte nach Möglichkeit eine Zwei-Faktor-Authentifizierung verfügbar sein. Bei einer Bankanbindung verdienen außerdem die technische Abwicklung und die Rolle des jeweiligen Dienstleisters besondere Aufmerksamkeit.

    Verwende ein starkes, eigenes Passwort und halte Betriebssystem sowie App aktuell. Auch die sicherste Anwendung schützt dich nur begrenzt, wenn dein Gerät ungesichert bleibt.

    Anbieter, Geschäftsmodell und Bewertungen kritisch einordnen

    Frage dich, wovon der Anbieter lebt und wie offen er Preise sowie Datenschutz beschreibt. Ein werbefinanziertes Modell ist anders zu bewerten als ein klares Einmalzahlungs- oder Abonnementmodell. Bewertungen solltest du nach Themen sortieren und mit den aktuellen Angaben im App-Store abgleichen.

    Ein Vergleich kostenloser Haushaltsbuch-Apps kann dir zusätzliche Anhaltspunkte zu Basis- und Premiumfunktionen geben. Übernimm daraus aber keine Empfehlung blind, sondern prüfe, ob sie zu deinem Kontenmodell und deinem Datenschutzbedürfnis passt.

    Wann ist eine kostenpflichtige Haushaltsbuch-App die bessere Wahl?

    Eine kostenpflichtige App ist nicht automatisch besser. Sie kann aber die ehrlichere Wahl sein, wenn du dauerhaft einen klaren Funktionsumfang, weniger Werbung oder verlässlichen Support möchtest. Entscheidend ist, dass du vorher weißt, ob du monatlich, jährlich oder einmalig zahlst und welche Kündigungsfrist gilt.

    Gerade bei sensiblen Finanzdaten kann ein transparentes Geschäftsmodell Vertrauen schaffen. Das gilt nicht als Qualitätsgarantie, macht die Entscheidung aber nachvollziehbarer.

    Mehr Transparenz durch ein klares Preismodell

    Ein klares Preismodell nennt den Gesamtpreis, das Zahlungsintervall, die Laufzeit und die Kündigungsfrist ohne Umwege. Eine Einmalzahlung ist etwas anderes als ein Jahresabo, selbst wenn der rechnerische Monatswert ähnlich aussieht. Prüfe auch, ob spätere Updates oder Zusatzleistungen separat berechnet werden.

    Die Preisstrategie hinter Finanztools lässt sich anhand von fairen Preis- und Abo-Modellen besser einordnen. Für dich zählt am Ende, ob das Modell zur erwarteten Nutzungsdauer und zum Änderungsbedarf der Anwendung passt.

    Vorteile für Familien, mehrere Konten und gemeinsame Budgets

    Wenn mehrere Personen Einnahmen, Ausgaben und Rücklagen gemeinsam verwalten, steigen die Anforderungen schnell. Du brauchst dann klare Zuständigkeiten, gemeinsame Kategorien und einen verlässlichen Überblick über mehrere Konten. Eine günstige Einzelplatzlösung kann in diesem Fall mehr Abstimmung verursachen als eine bezahlte App.

    Besprich vor dem Kauf, wer welche Daten sehen und eintragen soll. Ein Haushaltsbuch für Paare zeigt, dass nicht das Modell allein entscheidet, sondern vor allem die regelmäßige gemeinsame Nutzung.

    Wie sich der Preis durch Zeitersparnis rechtfertigen kann

    Ein monatlicher oder jährlicher Preis kann sich lohnen, wenn du dadurch wiederkehrende Eingaben reduzierst oder schneller erkennst, wo dein Geld bleibt. Rechne grob, wie viel Zeit du pro Monat sparst und welchen Wert diese Zeit für dich hat. Vergiss dabei nicht, die Kündigungsfrist und mögliche Mindestlaufzeit einzubeziehen.

    Der Nutzen ist außerdem größer, wenn du die gewonnenen Informationen tatsächlich für Entscheidungen verwendest. Eine App, die nur installiert ist, spart dir nichts – unabhängig vom Preis.

    Eine einfache Tabelle für den Kosten-Nutzen-Vergleich erstellen

    Eine kleine Tabelle zwingt dich, Angebote mit denselben Kriterien zu betrachten. Trage nicht nur den Preis ein, sondern auch die Funktionen, Datenanforderungen und den Zeitaufwand. So wird aus einem spontanen Download eine begründete Entscheidung.

    Kriterium Kostenlose App Kostenpflichtige App
    Zahlungsmodell Basiszugang, Werbung oder Upgrades prüfen Intervall, Laufzeit und Kündigungsfrist prüfen
    Funktionen Kategorien, Konten und Auswertungen testen Umfang und enthaltene Updates prüfen
    Aufwand Manuelle Eingabe und Werbung einrechnen Zeitersparnis realistisch schätzen
    Datenschutz Berechtigungen und Anbieterangaben lesen Datenverarbeitung ebenfalls prüfen

    Die Tabelle zeigt: Eine bezahlte Lösung ist nur dann günstiger im weiteren Sinn, wenn sie deinen Alltag wirklich vereinfacht. Genau diese persönliche Rechnung ist wichtiger als ein pauschales Urteil über kostenlose Apps.

    Mein Fazit

    Warum kostenlose Haushaltsbuch-Apps nicht wirklich kostenlos sind, zeigt sich erst beim Blick auf Abos, Werbung, Daten und Zeitaufwand. Du kannst eine Gratisversion sinnvoll nutzen, wenn ihr Umfang zu deinem Bedarf passt und die Bedingungen klar sind. Prüfe vorab Preise, Verlängerungen, Berechtigungen und Sicherheitsangaben – oder entscheide dich für ein transparentes Modell mit Einmalzahlung beziehungsweise klar ausgewiesenem Intervall.

    Häufige Fragen

    Sind kostenlose Haushaltsbuch-Apps grundsätzlich unseriös?

    Nein. Eine kostenlose App kann für einfache manuelle Erfassung gut geeignet sein. Du solltest trotzdem Geschäftsmodell, Datenschutz und mögliche Einschränkungen prüfen.

    Woran erkenne ich ein Freemium-Modell?

    Hinweise findest du in der Beschreibung durch Begriffe wie Premium, Plus, Upgrade oder In-App-Käufe. Auch gesperrte Funktionen und eine auffällige Testphase sprechen dafür.

    Kann ein kostenloser Test automatisch kostenpflichtig werden?

    Ja, wenn du den Bedingungen zugestimmt hast und nicht innerhalb der genannten Frist kündigst. Prüfe deshalb Enddatum, Zahlungsintervall und Verlängerungsregel direkt nach dem Start.

    Ist eine manuelle Erfassung sicherer als eine Bankanbindung?

    Sie benötigt normalerweise weniger Zugriffe auf deine Finanzdaten. Dafür musst du selbst konsequent buchen und dein Gerät sowie die App gut schützen.

    Welche Daten können Haushaltsbuch-Apps erfassen?

    Je nach Funktionsumfang können dazu Ausgaben, Einnahmen, Kategorien, Kontoinformationen, Gerätekennungen und Nutzungsdaten gehören. Maßgeblich sind die Datenschutzrichtlinie und die erteilten Berechtigungen.

    Lohnt sich eine kostenpflichtige Haushaltsbuch-App?

    Das hängt von deinem Bedarf ab. Wenn du mehrere Konten verwaltest, Zeit sparen möchtest oder Werbung vermeiden willst, kann ein klar bepreistes Angebot sinnvoll sein.

    Wie vergleiche ich App-Preise richtig?

    Vergleiche immer den Gesamtpreis mit Zahlungsintervall, Laufzeit und Kündigungsfrist. Ergänze außerdem Funktionsumfang, Datenschutz, Werbung und deinen persönlichen Zeitaufwand.

    Detlef – Smart Internet Marketing

  • Rentenlücke bei Teilzeit: Was Erziehungszeiten für deine Erwerbsbiografie bedeuten

    Rentenlücke bei Teilzeit: Was Erziehungszeiten für deine Erwerbsbiografie bedeuten

    Was ist das Wichtigste zur Rentenlücke bei Teilzeit auf einen Blick?

    Teilzeit kann dir im Alltag mehr Raum geben, verändert aber meist auch deine späteren Rentenansprüche. Erziehungszeiten können diese Entwicklung teilweise abfedern, ersetzen jedoch nicht automatisch jedes fehlende Erwerbsjahr.

    • Ein geringeres Teilzeiteinkommen führt meistens zu weniger Entgeltpunkten.
    • Kindererziehungszeiten und Kinderberücksichtigungszeiten wirken auf unterschiedliche Weise.
    • Entscheidend ist, welchem Elternteil die Zeiten zugeordnet sind.
    • Deine Renteninformation zeigt, welche Ansprüche bereits erfasst sind.
    • Eine frühe Prüfung lässt mehr Möglichkeiten für die weitere Planung.

    Wie beeinflusst Teilzeit die spätere Rente?

    Wenn du deine Arbeitszeit reduzierst, sinkt in der Regel auch dein beitragspflichtiges Einkommen. Dadurch sammelst du pro Jahr weniger Entgeltpunkte als bei einem vergleichbaren Vollzeitgehalt. Wie groß die spätere Differenz ausfällt, hängt deshalb nicht nur von der Stundenzahl, sondern auch von der Dauer der Teilzeit ab.

    Warum das Einkommen für die Rentenpunkte entscheidend ist

    Für die gesetzliche Rentenversicherung zählt vor allem dein versichertes Einkommen im Verhältnis zum Durchschnittsverdienst. Verdient jemand ungefähr die Hälfte dieses Durchschnitts, entstehen vereinfacht gesagt auch ungefähr halb so viele Entgeltpunkte wie bei einem durchschnittlichen Vollzeitverdienst. Weniger Einkommen wirkt langfristig nach, weil sich jeder einzelne Jahrgang auf die Summe deiner Punkte auswirkt.

    Das bedeutet nicht, dass jede Teilzeit automatisch zu einer problematischen Rente führt. Entscheidend sind dein bisheriger Versicherungsverlauf, weitere Vorsorgebausteine und die Frage, wie lange die reduzierte Arbeitszeit bestehen bleibt.

    Wie sich Teilzeitjahre im Versicherungsverlauf bemerkbar machen

    In deinem Versicherungsverlauf stehen die einzelnen Zeiten und die dazu gemeldeten Beiträge. Teilzeitjahre fallen dort nicht unbedingt durch ein eigenes Etikett auf, sondern vor allem durch geringere beitragspflichtige Entgelte und entsprechend weniger erworbene Punkte.

    Für eine erste Einordnung hilft dir eine Erklärung der Renteninformation, weil sie Entgeltpunkte, bisherige Ansprüche und Hochrechnungen verständlich voneinander trennt. So erkennst du eher, ob eine niedrige Prognose aus wenigen Teilzeitjahren oder aus einer längeren Entwicklung entsteht.

    Was eine längere Erwerbsunterbrechung zusätzlich verändert

    Eine längere Unterbrechung kann stärker ins Gewicht fallen als eine dauerhaft niedrige Teilzeitquote. Während der Pause entstehen aus dem Arbeitsverhältnis möglicherweise keine laufenden Pflichtbeiträge; zugleich können bestimmte gesetzlich anerkannte Zeiten deinen Versicherungsverlauf ergänzen.

    Darum solltest du eine Unterbrechung nicht isoliert betrachten. Kindererziehungszeiten, Pflegezeiten, Arbeitslosigkeit und andere rentenrechtliche Zeiten können unterschiedliche Wirkungen haben und müssen in deinem persönlichen Verlauf tatsächlich erfasst sein.

    Warum die Rentenlücke nicht bei allen Teilzeitmodellen gleich groß ist

    Zwei Menschen können beide 50 Prozent arbeiten und trotzdem sehr unterschiedliche spätere Ansprüche haben. Ein höheres Teilzeitgehalt, eine kürzere Dauer, zusätzliche Versicherungszeiten oder eine betriebliche Altersvorsorge verändern das Ergebnis.

    Auch der Zeitpunkt zählt: Teilzeit am Anfang des Berufslebens wirkt anders als eine Reduzierung kurz vor dem Rentenbeginn. Eine Berechnung der Versorgungslücke betrachtet deshalb nicht nur eine einzelne Arbeitszeit, sondern die Differenz zwischen gewünschtem Einkommen und erwarteten Vorsorgeleistungen.

    Welche Erziehungszeiten helfen dir in der gesetzlichen Rentenversicherung?

    Erziehungszeiten sollen berücksichtigen, dass du wegen der Betreuung eines Kindes zeitweise weniger oder gar nicht arbeiten kannst. Sie werden nicht einfach pauschal für jede familiäre Situation eingetragen, sondern müssen den gesetzlichen Voraussetzungen entsprechen. Außerdem ist wichtig, ob es um Kindererziehungszeiten oder um Kinderberücksichtigungszeiten geht.

    Eltern mit Kind prüfen gemeinsam Unterlagen

    Was Kindererziehungszeiten grundsätzlich abdecken

    Kindererziehungszeiten werden für die ersten Jahre nach der Geburt eines Kindes berücksichtigt. Sie können rentenrechtlich so wirken, als wären während dieser Zeit Beiträge vorhanden, obwohl du wegen der Betreuung nicht oder weniger gearbeitet hast.

    Die genaue Dauer hängt unter anderem vom Geburtsjahr des Kindes und den geltenden gesetzlichen Regeln ab. Für deine Planung zählt daher nicht eine allgemeine Faustregel, sondern der Eintrag in deinem individuellen Versicherungsverlauf.

    Wie Kinderberücksichtigungszeiten von Kindererziehungszeiten abweichen

    Kinderberücksichtigungszeiten reichen grundsätzlich länger als die unmittelbaren Kindererziehungszeiten. Sie bringen nicht automatisch dieselbe direkte Bewertung wie Beitragszeiten, können aber bei bestimmten rentenrechtlichen Voraussetzungen und Wartezeiten eine Rolle spielen.

    Du solltest beide Begriffe deshalb nicht gleichsetzen. Eine Zeit kann für deinen Versicherungsverlauf relevant sein, ohne den Rentenbetrag in genau derselben Weise zu erhöhen wie eine Kindererziehungszeit.

    Wem die Zeiten zugeordnet werden können

    Grundsätzlich werden Kindererziehungszeiten zunächst der Mutter zugeordnet, sofern keine gemeinsame Erklärung oder andere gesetzliche Regelung greift. Eltern können die Zuordnung unter bestimmten Voraussetzungen anders festlegen, etwa wenn der andere Elternteil die Erziehung überwiegend übernimmt.

    Diese Entscheidung sollte zur tatsächlichen Betreuung und zur Erwerbsbiografie passen. Eine unklare Zuordnung kann später dazu führen, dass ein Elternteil mit der größeren Teilzeitbelastung nicht die erwartete rentenrechtliche Unterstützung erhält.

    Welche Voraussetzungen und Fristen eine Rolle spielen

    Damit Erziehungszeiten berücksichtigt werden, müssen die zuständigen Stellen die Angaben nachvollziehen können. Geburtsdaten, Betreuungssituation und die Zuordnung zum Elternteil sind dabei wichtige Informationen.

    Fristen können eine Rolle spielen, wenn Eltern die Zuordnung abweichend erklären möchten. Prüfe solche Fragen frühzeitig bei der Deutschen Rentenversicherung und verlasse dich nicht allein darauf, dass jede Zeit automatisch vollständig im Konto erscheint.

    Wie wirken Erwerbsarbeit und Erziehungszeiten zusammen?

    Teilzeit und Kindererziehung schließen sich rentenrechtlich nicht grundsätzlich aus. In bestimmten Fällen treffen Beiträge aus dem Arbeitsverhältnis und anerkannte Erziehungszeiten im selben Zeitraum zusammen. Wie sich das auswirkt, hängt jedoch von gesetzlichen Begrenzungen, der Höhe des Einkommens und der jeweiligen Zeitart ab.

    Was bei gleichzeitiger Teilzeit und Kindererziehung angerechnet wird

    Wenn du während der Kindererziehung in Teilzeit arbeitest, können sowohl dein Arbeitsentgelt als auch Kindererziehungszeiten im Versicherungsverlauf berücksichtigt werden. Das heißt aber nicht automatisch, dass beide Werte unbegrenzt addiert werden.

    Bei höheren Teilzeiteinkommen können Grenzen und Anrechnungsregeln relevant werden. Eine konkrete Prüfung ist deshalb sinnvoller als eine pauschale Rechnung mit Arbeitszeit und Kinderzahl.

    Wann Beiträge aus dem Teilzeitjob und Erziehungszeiten zusammentreffen

    Beide Bereiche treffen typischerweise dann zusammen, wenn du während einer anerkannten Erziehungszeit versicherungspflichtig beschäftigt bist. Dein Arbeitgeber meldet das Arbeitsentgelt, während die Erziehungszeit auf Grundlage der familienbezogenen Angaben berücksichtigt wird.

    Für dich ist vor allem wichtig, dass die Kombination korrekt im Konto auftaucht. Ein fehlender Eintrag kann später wie eine echte Lücke wirken, obwohl die Voraussetzungen eigentlich erfüllt waren.

    Warum die Anrechnung mehrerer Kinder unterschiedlich ausfallen kann

    Bei mehreren Kindern spielen die Geburtszeitpunkte und Überschneidungen der Betreuungszeiten eine Rolle. Zeiten werden nicht einfach immer vollständig hintereinander addiert, wenn sich die Erziehungsphasen überschneiden.

    Auch die Zuordnung kann von Kind zu Kind unterschiedlich dokumentiert sein. Deshalb solltest du den Versicherungsverlauf für jedes Kind einzeln ansehen und nicht nur eine Gesamtsumme aus Familienjahren bilden.

    Welche Besonderheiten bei Elternzeit und Minijob gelten

    Elternzeit beschreibt zunächst eine arbeitsrechtliche Freistellung und ist nicht identisch mit einer rentenrechtlich anerkannten Kindererziehungszeit. Ein Minijob wiederum kann je nach Ausgestaltung und Beitragszahlung nur begrenzte eigene Rentenansprüche aufbauen.

    Prüfe daher, ob Beiträge gezahlt wurden, ob eine Befreiung von der Rentenversicherung vorlag und welche Zeiten zusätzlich anerkannt sind. Gerade bei wechselnden Beschäftigungsformen entstehen sonst leicht Missverständnisse.

    Wie lässt sich deine persönliche Rentenlücke einschätzen?

    Eine Rentenlücke ist keine feste Zahl, die sich allein aus deiner Wochenarbeitszeit ergibt. Du brauchst zunächst deine bisher erworbenen Ansprüche, eine realistische Einschätzung deines gewünschten Einkommens und einen Blick auf weitere Vorsorge. Danach kannst du Teilzeit- und Erziehungsphasen zeitlich einordnen.

    Frau analysiert Rentenunterlagen am Küchentisch

    Welche Angaben du aus deiner Renteninformation brauchst

    Nimm aus der Renteninformation vor allem die bisherige Rentenanwartschaft, die Hochrechnung und die zugrunde liegenden Versicherungszeiten. Achte außerdem darauf, ob die Angaben als Bruttobeträge ausgewiesen sind und welche Annahmen hinter der Prognose stehen.

    Der kostenlose Rentencheck-Leitfaden erklärt zentrale Begriffe wie Rentenanwartschaft, Regelaltersgrenze und Hochrechnung in einem kurzen PDF. Damit kannst du deine Unterlagen zunächst selbst sortieren, ohne aus einzelnen Zahlen vorschnelle Schlüsse zu ziehen.

    Wie du Teilzeitphasen zeitlich und finanziell einordnest

    Notiere für jede Phase Beginn, Ende, Wochenstunden, ungefähres Bruttoeinkommen und familiäre Situation. Ergänze Elternzeit, Minijobs und längere Unterbrechungen, damit du nicht nur auf die aktuelle Gehaltsabrechnung schaust.

    Eine solche Zeitleiste macht sichtbar, ob die Rentenlücke Teilzeit vor allem aus wenigen intensiven Betreuungsjahren oder aus einer dauerhaft reduzierten Erwerbsarbeit entsteht. Sie hilft auch dabei, spätere Änderungen nachvollziehbar zu planen.

    Was ein Entgeltpunkt über die spätere Rentenhöhe aussagt

    Ein Entgeltpunkt entsteht vereinfacht aus dem Verhältnis deines versicherten Jahresverdienstes zum Durchschnittsverdienst. Für die spätere Monatsrente wird die Zahl deiner Punkte mit weiteren gesetzlich festgelegten Faktoren wie dem aktuellen Rentenwert und dem Zugangsfaktor verbunden. Wie diese drei Werte konkret zusammenspielen, zeigt der Beitrag Wie hoch wird meine Rente? an einem durchgerechneten Beispiel.

    Der Punktestand allein ist deshalb noch kein Nettobetrag auf deinem späteren Konto. Beiträge zur Kranken- und Pflegeversicherung sowie mögliche Steuern können die Auszahlung zusätzlich beeinflussen.

    Warum eine Beispielrechnung nur eine Orientierung sein kann

    Eine Beispielrechnung arbeitet mit Annahmen über Einkommen, Rentenwert, Arbeitszeit und Rentenbeginn. Ändert sich einer dieser Punkte, verändert sich auch das Ergebnis.

    Nutze die Rechnung daher als Gesprächsgrundlage und nicht als Versprechen. Der Private Rentenplaner kann gesetzliche Rente, Betriebsrente, private Vorsorge und Immobilien als vier Bausteine in einem Gesamtbild berechnen und Szenarien mit einem „Was-wäre-wenn“-Simulator darstellen.

    Welche Folgen haben typische Erwerbsbiografien?

    Erwerbsbiografien verlaufen selten geradlinig. Gerade nach der Geburt eines Kindes wechseln viele Menschen zwischen Teilzeit, Elternzeit, Minijob und späterer Vollzeit. Für die Rentenplanung ist es hilfreich, diese Wechsel nicht zu bewerten, sondern ihre konkreten Auswirkungen sichtbar zu machen.

    Durchgehende Teilzeit nach der Geburt

    Wer nach der Geburt dauerhaft in Teilzeit bleibt, sammelt meist über viele Jahre weniger Entgeltpunkte als bei einer Vollzeitbeschäftigung. Gleichzeitig kann die kontinuierliche Erwerbsarbeit den Versicherungsverlauf stabiler halten als eine längere vollständige Unterbrechung.

    Ob die Erziehungszeiten die Differenz ausreichend abfedern, hängt vom Kind, vom Einkommen und von der Zuordnung ab. Eine jährliche Überprüfung verhindert, dass sich die Entwicklung unbemerkt verselbstständigt.

    Mehrjährige Unterbrechung mit anschließendem Wiedereinstieg

    Bei einer mehrjährigen Unterbrechung fehlen zunächst laufende Beiträge aus dem Arbeitsverhältnis. Der spätere Wiedereinstieg kann diese Phase teilweise ausgleichen, wenn dein Einkommen und deine Arbeitszeit wieder steigen.

    Allerdings holt ein höheres Einkommen die entgangenen Punkte nicht automatisch vollständig nach. Deshalb lohnt es sich, bereits vor dem Wiedereinstieg verschiedene Arbeitszeitmodelle durchzurechnen.

    Wechsel zwischen Teilzeit, Vollzeit und Minijob

    Häufige Wechsel machen den Versicherungsverlauf schwerer lesbar. Ein Minijob, eine versicherungspflichtige Teilzeitstelle und eine Vollzeitphase können jeweils anders auf Beiträge und Entgeltpunkte wirken.

    Für die Einordnung brauchst du die tatsächlichen Meldungen und nicht nur die Bezeichnung des Arbeitsverhältnisses. Sammle Arbeitsverträge, Abrechnungen und Bescheide, wenn du Lücken oder ungewöhnliche Werte entdeckst.

    Unbezahlte Sorgearbeit bei ungleicher Verteilung der Kindererziehungszeiten

    Unbezahlte Sorgearbeit kann zu einer doppelten Belastung führen: Du verzichtest auf Einkommen und erwirbst möglicherweise weniger eigene Rentenansprüche. Werden Kindererziehungszeiten außerdem überwiegend dem anderen Elternteil zugeordnet, kann die Differenz größer werden.

    Darüber solltest du als Paar offen sprechen, bevor sich die Rollen über Jahre verfestigen. Eine faire Lösung muss nicht immer gleich aussehen, sollte aber die langfristigen Folgen für beide Eltern berücksichtigen.

    Welche Möglichkeiten können die Rentenlücke verkleinern?

    Es gibt nicht den einen richtigen Weg, um eine Rentenlücke zu verringern. Mehr Erwerbsarbeit kann helfen, ist aber nicht in jeder Lebensphase möglich. Zusätzlich kommen freiwillige Beiträge, betriebliche Vorsorge oder private Rücklagen infrage.

    Mehr Arbeitsstunden und ein schrittweiser Wiedereinstieg

    Schon eine moderate Erhöhung der Arbeitszeit kann das versicherte Einkommen und damit die jährlichen Entgeltpunkte verändern. Ein stufenweiser Wiedereinstieg ist oft realistischer als der direkte Sprung von sehr wenigen Stunden auf Vollzeit.

    Plane dabei nicht nur das Bruttoeinkommen, sondern auch Betreuungskosten, Fahrtwege und die Belastung im Alltag ein. Eine rechnerisch gute Lösung darf deine Familie nicht dauerhaft überfordern.

    Freiwillige Beiträge und zusätzliche Altersvorsorge

    Freiwillige Beiträge können je nach persönlicher Versicherungssituation eine Option sein. Ob sie zulässig und sinnvoll sind, hängt unter anderem von deinem Versicherungsstatus und deinem Ziel ab.

    Zusätzliche Vorsorge sollte außerdem zu deiner Liquidität passen. Prüfe zuerst, welchen monatlichen Betrag du über längere Zeit verlässlich zurücklegen kannst, statt eine hohe Rate nur für kurze Zeit einzuplanen.

    Betriebliche Altersvorsorge bei reduzierter Arbeitszeit

    Bei einer betrieblichen Altersvorsorge kann ein niedrigeres Gehalt auch die Höhe deiner eigenen Beiträge oder des Arbeitgeberzuschusses beeinflussen. Frage deshalb nach, wie sich eine Arbeitszeitänderung konkret auf deinen Vertrag auswirkt.

    Achte auf laufende Kosten, Arbeitgeberregelungen und die spätere Auszahlung. Die betriebliche Vorsorge ist ein Baustein und sollte gemeinsam mit gesetzlicher und privater Vorsorge betrachtet werden.

    Private Vorsorge passend zu Einkommen und Lebenssituation auswählen

    Eine private Lösung sollte zu deinem Einkommen, deiner Familienphase und deiner Risikotoleranz passen. Besonders bei Teilzeit ist wichtig, dass die Sparrate auch bei unvorhergesehenen Ausgaben tragfähig bleibt.

    Smart Internet Marketing richtet den Privaten Rentenplaner an Menschen aus, die ihre Altersvorsorge selbst verstehen und planen wollen, ohne Kontoanbindung oder Cloud-Zwang. Das ersetzt keine individuelle Beratung, kann aber bei der eigenen Strukturierung helfen.

    Was solltest du bei der Planung und Dokumentation beachten?

    Eine gute Planung beginnt nicht erst kurz vor dem Ruhestand. Je früher du deinen Versicherungsverlauf prüfst, desto leichter lassen sich fehlende Meldungen oder falsche Zuordnungen klären. Halte außerdem Veränderungen bei Arbeit und Familie so fest, dass du sie später noch nachvollziehen kannst.

    Den Versicherungsverlauf frühzeitig prüfen lassen

    Fordere deinen Versicherungsverlauf an und vergleiche ihn mit deiner persönlichen Zeitleiste. Suche nach Beschäftigungszeiten, Elternzeit, Kindererziehungszeiten und längeren Phasen ohne Eintrag.

    Wenn dir eine Angabe unklar erscheint, frage beim Rentenversicherungsträger nach. Eine frühe Klärung ist meist einfacher, solange Arbeitsverträge, Geburtsurkunden und andere Unterlagen noch gut auffindbar sind.

    Fehlende Kindererziehungszeiten beim Rentenversicherungsträger klären

    Fehlen Kindererziehungszeiten, solltest du die Anerkennung direkt beim zuständigen Rentenversicherungsträger anstoßen. Dafür können Nachweise zur Geburt, zur Erziehung und zur Zuordnung verlangt werden.

    Verlasse dich nicht auf mündliche Absprachen oder alte Notizen. Entscheidend ist, was offiziell im Versicherungskonto gespeichert und bestätigt wurde.

    Vereinbarungen zur Zuordnung zwischen Eltern dokumentieren

    Wenn ihr die Kindererziehungszeiten abweichend zuordnen möchtet, haltet die Entscheidung schriftlich fest und beachtet mögliche Fristen. Beide Eltern sollten eine Kopie der Erklärung und der späteren Bestätigung aufbewahren.

    Das schafft Klarheit, falls sich Arbeitszeit, Betreuung oder Familienstand später verändern. Eine faire Zuordnung sollte nicht nur die aktuelle Situation, sondern auch die langfristigen Rentenfolgen berücksichtigen.

    Änderungen bei Einkommen, Familienstand und Arbeitszeit regelmäßig neu bewerten

    Eine neue Teilzeitquote, ein Jobwechsel oder ein weiteres Kind kann die bisherige Planung verändern. Prüfe deshalb mindestens bei größeren Lebensereignissen, ob deine Rentenprognose und deine Sparrate noch zu deinem Ziel passen.

    Der Teilzeit-und-Rente-Ratgeber bietet einen zusätzlichen Überblick über den Zusammenhang zwischen reduziertem Einkommen, Rentenpunkten und Vorsorge. Notiere danach deine nächsten Schritte und setze dir einen Termin für die nächste Überprüfung.

    Was ist dein nächster Schritt?

    Teilzeit ist nicht automatisch falsch, und Erziehungszeiten sind kein Grund, die eigene Planung aufzuschieben. Wenn du deinen Versicherungsverlauf, deine Familienzeiten und deine weiteren Vorsorgebausteine gemeinsam betrachtest, wird aus einer vagen Sorge eine prüfbare Aufgabe. Geh Schritt für Schritt vor, bleib bei deinen realistischen Möglichkeiten und kläre offene Einträge frühzeitig. Wenn du darüber hinaus wissen willst, ab welchem Alter sich ein vollständiger Rentencheck lohnt, findest du dort eine Übersicht der wichtigsten Zeitpunkte.

    Detlef – Smart Internet Marketing

    Häufige Fragen

    Führt Teilzeit immer zu einer Rentenlücke?

    Nein. Teilzeit führt meistens zu weniger Entgeltpunkten, aber die spätere Versorgung hängt auch von der Dauer, dem Einkommen, weiteren Versicherungszeiten und zusätzlicher Vorsorge ab.

    Wie lange werden Kindererziehungszeiten berücksichtigt?

    Die Dauer richtet sich unter anderem nach dem Geburtsjahr des Kindes und den geltenden gesetzlichen Regelungen. Maßgeblich ist der Eintrag in deinem persönlichen Versicherungsverlauf.

    Können beide Eltern Kindererziehungszeiten erhalten?

    Eine gleichzeitige vollständige Zuordnung derselben Zeit zu beiden Eltern ist grundsätzlich nicht vorgesehen. Unter bestimmten Voraussetzungen können Eltern die Zuordnung erklären oder ändern.

    Werden Teilzeit und Kindererziehungszeiten gleichzeitig angerechnet?

    Das kann möglich sein, wenn die Voraussetzungen für beide Zeiten erfüllt sind. Die Anrechnung kann jedoch gesetzlichen Begrenzungen und besonderen Regeln unterliegen.

    Was ist der Unterschied zwischen Kindererziehungs- und Kinderberücksichtigungszeiten?

    Kindererziehungszeiten wirken grundsätzlich unmittelbar rentenrechtlich, während Kinderberücksichtigungszeiten vor allem bei bestimmten Wartezeiten und Bewertungsvorschriften Bedeutung haben können.

    Was sollte ich tun, wenn Zeiten in meiner Renteninformation fehlen?

    Vergleiche die Renteninformation mit deinen Unterlagen und wende dich anschließend an den zuständigen Rentenversicherungsträger. Bitte um Prüfung und reiche die geforderten Nachweise ein.

    Wie kann ich meine persönliche Rentenlücke grob berechnen?

    Vergleiche dein gewünschtes monatliches Nettoeinkommen mit den erwarteten Leistungen aus gesetzlicher, betrieblicher und privater Vorsorge. Eine solche Rechnung bleibt eine Orientierung und sollte regelmäßig aktualisiert werden.

  • One-Click-Kündigung: Was das Kündigungsbutton-Gesetz für dein Dauerschuldverhältnis bedeutet

    One-Click-Kündigung: Was das Kündigungsbutton-Gesetz für dein Dauerschuldverhältnis bedeutet

    Die wichtigsten Punkte

    Die One-Click-Kündigung soll dir ermöglichen, einen passenden Vertrag online ähnlich einfach zu beenden, wie du ihn abgeschlossen hast. Entscheidend sind nicht nur der Button selbst, sondern der gesamte Ablauf und der Nachweis danach.

    • Der Kündigungsbutton betrifft vor allem entgeltliche Dauerschuldverhältnisse mit Verbrauchern.
    • Die Schaltfläche muss leicht auffindbar und unmittelbar erreichbar sein.
    • Vor dem Absenden dürfen nur notwendige Angaben abgefragt werden.
    • Eine elektronische Bestätigung sollte Inhalt und Zugang der Kündigung klar dokumentieren.
    • Kündigungsfristen gelten grundsätzlich weiter, auch wenn der Vorgang nur wenige Klicks dauert.

    Was steckt hinter der One-Click-Kündigung?

    Wenn du einen Vertrag online abschließt, sollst du ihn nicht auf einem deutlich komplizierteren Weg wieder loswerden müssen. Genau hier setzt die Regelung zum Kündigungsbutton an. Sie schafft einen digitalen Weg für die Kündigung, ersetzt aber nicht jede andere Form der Vertragsprüfung. Besonders wichtig bleiben Vertragsart, Laufzeit und Frist.

    Der Kündigungsbutton nach § 312k BGB einfach erklärt

    Der Kündigungsbutton nach § 312k BGB ist eine klar erkennbare Schaltfläche, über die du einen entsprechenden Vertrag online kündigen kannst. Danach folgt typischerweise eine Eingabeseite und eine zweite Schaltfläche, mit der du die Kündigung verbindlich absendest. Der gesamte Ablauf muss klar und ohne unnötige Hürden funktionieren.

    Die Bezeichnung muss den Zweck eindeutig erkennen lassen. Ein versteckter Link im Hilfebereich oder ein Weg, der erst nach mehreren unnötigen Umleitungen sichtbar wird, erfüllt den Sinn der Regelung nicht zuverlässig.

    Bei Streaming-Abos zeigt sich der Unterschied deutlich: Während ein Kartellzugang eines Anbieters direkt online abschließbar ist, führt die Kündigung bei Spotify je nach Buchungsweg unterschiedlich schnell zum Ziel – direkt über die Kontoseite oder über einen App-Store-Partner.

    Für welche Dauerschuldverhältnisse die Regelung gilt

    Gemeint sind entgeltliche Dauerschuldverhältnisse, die online abgeschlossen werden und bei denen eine laufende oder wiederkehrende Leistung geschuldet wird. Dazu können Verträge gehören, die sich über einen längeren Zeitraum erstrecken und regelmäßig abgerechnet werden. Ob die Vorschrift greift, hängt deshalb nicht allein davon ab, ob du monatlich zahlst.

    Auch ältere Verträge können im praktischen Ablauf eine Rolle spielen, wenn sie weiterhin bestehen und der Anbieter die Online-Kündigung ermöglichen muss. Für Laufzeit und Verlängerung gelten daneben die jeweils einschlägigen Vertragsregeln.

    Welche Unternehmen und Vertragsarten betroffen sind

    Betroffen sind Unternehmen, die Verbrauchern solche laufenden Leistungen online anbieten. Das kann beispielsweise ein digitaler Dienst, ein Telekommunikationsvertrag oder eine Mitgliedschaft sein. Maßgeblich ist, ob ein Verbrauchervertrag mit wiederkehrender Leistung vorliegt und der Vertrag online geschlossen werden konnte.

    Ein Unternehmen muss also nicht zu einer bestimmten Branche gehören. Entscheidend ist die konkrete Gestaltung des Vertrags und nicht die Werbebezeichnung des Angebots.

    Warum der Gesetzgeber die Online-Kündigung erleichtern wollte

    Der Gesetzgeber wollte verhindern, dass ein Vertrag mit wenigen Klicks abgeschlossen, die Kündigung aber nur über schwer auffindbare Kontaktwege möglich wird. Eine gut zugängliche Online-Funktion senkt den organisatorischen Aufwand für dich. Sie kann außerdem helfen, Missverständnisse über den Zeitpunkt und den Inhalt der Erklärung zu vermeiden.

    Die Erleichterung bedeutet allerdings nicht, dass du jede Kündigung ohne Blick auf die Frist abschicken solltest. Der Button vereinfacht den Zugang, nicht automatisch die rechtliche Bewertung des Vertrags.

    Wann greift das Kündigungsbutton-Gesetz?

    Ob du den Kündigungsbutton nutzen kannst, hängt vom Vertragstyp ab. Nicht jede Zahlung und nicht jedes Online-Angebot ist ein Dauerschuldverhältnis im Sinn der Vorschrift. Prüfe deshalb, ob eine fortlaufende Leistung und ein laufendes Vertragsverhältnis vorliegen.

    Die folgenden Beispiele dienen als Orientierung, ersetzen aber keine Prüfung deines konkreten Vertrags. Gerade bei Mischmodellen, Vorauszahlungen oder besonderen Plattformbedingungen kann die Einordnung anders ausfallen.

    Person prüft Abo-Vertrag am Laptop

    Laufzeitverträge mit regelmäßigen Zahlungen

    Typisch sind Verträge, bei denen du für einen bestimmten Zeitraum wiederkehrend zahlst und dafür fortlaufend eine Leistung erhältst. Dazu gehören etwa monatliche, vierteljährliche oder jährliche Abrechnungen. Auch bei einer Jahreszahlung kann ein Dauerschuldverhältnis vorliegen, wenn die Leistung über die Laufzeit fortbesteht.

    Für dich heißt das: Nicht nur das Zahlungsintervall zählt. Sieh dir an, ob der Anbieter eine laufende Nutzung oder Betreuung schuldet und wie die Beendigung im Vertrag geregelt ist.

    Typische Beispiele von Streaming bis Fitnessstudio

    Streamingdienste, Mobilfunkverträge, Mitgliedschaften und manche Software- oder Cloud-Angebote sind naheliegende Beispiele. Auch ein Fitnessstudiovertrag kann darunterfallen, wenn er online abgeschlossen wurde und regelmäßig Leistungen gegen Zahlung anbietet. Die konkrete Ausgestaltung bleibt trotzdem entscheidend.

    Bei praktischen Fragen zur Frist kann dir eine Übersicht zu Kündigungsfristen helfen. Sie ordnet die Reformregeln verständlich ein, ersetzt aber nicht den Blick in deine Vertragsunterlagen.

    Verträge außerhalb des Anwendungsbereichs

    Ein einmaliger Kauf ohne fortlaufende Leistung ist normalerweise kein Dauerschuldverhältnis. Ähnliches gilt für einzelne Dienstleistungen, die vollständig mit einer einmaligen Zahlung abgegolten sind. Auch Verträge mit besonderen gesetzlichen Kündigungswegen können eine gesonderte Prüfung erfordern.

    Verlass dich daher nicht allein auf die Tatsache, dass du online bestellt oder bezahlt hast. Onlineabschluss und laufende Vertragsleistung müssen gemeinsam betrachtet werden.

    Warum der konkrete Vertrag entscheidend ist

    Zwei Angebote aus derselben Branche können rechtlich unterschiedlich aufgebaut sein. Ein Vertrag kann eine laufende Nutzung vorsehen, während ein anderer nur ein einmaliges Paket mit optionalen Zusatzkäufen enthält. Auch die Frage, ob du als Verbraucher handelst, kann eine Rolle spielen.

    Notiere dir deshalb Vertragsbeginn, Abrechnungszeitraum, Mindestlaufzeit und nächste Verlängerung. So kannst du den Button richtig einordnen und die Erklärung mit dem passenden Enddatum absenden.

    Welche Anforderungen muss der Kündigungsbutton erfüllen?

    Ein Button allein genügt nicht, wenn er praktisch kaum zu finden ist oder der anschließende Prozess die Kündigung unnötig erschwert. Die Anforderungen betreffen deshalb Sichtbarkeit, Eingabemaske, Beschriftung und Bestätigung. Für dich sollte der Ablauf verständlich bleiben, ohne dass du dich durch Werbung oder alternative Angebote arbeiten musst.

    Die rechtliche Bewertung kann sich dabei auf die gesamte Strecke vom ersten Klick bis zur Bestätigung beziehen. Unternehmen müssen also nicht nur eine Schaltfläche einbauen, sondern den Prozess als Ganzes testen.

    Die Kündigungsschaltfläche muss leicht auffindbar sein

    Die Schaltfläche muss unmittelbar und leicht erreichbar sein. Sie sollte klar beschriftet sein und darf nicht hinter einer schwer zugänglichen Suche, einer langen Klickstrecke oder einer unklaren Navigation verschwinden. Ein sichtbarer Hinweis auf der maßgeblichen Website ist für die Orientierung hilfreich.

    Auch auf einem Smartphone muss die Funktion praktisch erreichbar bleiben. Ein Button, der nur in einer schlecht dargestellten Desktopansicht funktioniert, kann den Zweck der Regelung verfehlen.

    Welche Angaben vor dem Absenden abgefragt werden dürfen

    Vor dem verbindlichen Absenden dürfen die für die Kündigung erforderlichen Vertragsdaten abgefragt werden. Dazu können etwa Name, Anschrift, Vertragsnummer oder eine Zuordnung des Vertrags gehören. Der Anbieter sollte nur Informationen verlangen, die für die Bearbeitung tatsächlich benötigt werden.

    Zusätzliche Fragen dürfen den Vorgang nicht in eine unnötige Befragung verwandeln. Besonders bei einem Kündigungsgrund solltest du prüfen, ob eine Angabe verpflichtend ist oder lediglich freiwillig erbeten wird.

    Warum eine eindeutige Bestätigung erforderlich ist

    Nach der Eingabe muss für dich erkennbar sein, wann du die Kündigung verbindlich abschickst. Die abschließende Schaltfläche sollte deshalb eindeutig auf die Kündigung hinweisen und nicht mit einer unverbindlichen Anfrage verwechselt werden. Erst dieser Schritt macht aus den vorbereiteten Angaben eine Kündigungserklärung.

    Eine elektronische Bestätigung hilft anschließend, Zugang und Inhalt festzuhalten. Fehlt sie, solltest du den Vorgang und die Bildschirmansicht besonders sorgfältig dokumentieren.

    Wie Unternehmen den Kündigungsprozess gestalten müssen

    Der Ablauf sollte vom ersten Button bis zur Bestätigung in sich verständlich sein. Eine Bestätigungsseite ist kein geeigneter Ort, um dich mit Pausen, Tarifwechseln oder anderen Alternativen vom Absenden abzuhalten. Der Prozess muss die Kündigung ermöglichen und darf nicht durch sachfremde Gestaltung ausgebremst werden.

    Eine einfache Kündigung braucht nicht weniger Rechtssicherheit, sondern weniger unnötige Reibung.

    Für Unternehmen folgt daraus, dass Gestaltung und Technik gemeinsam geprüft werden müssen. Für dich bedeutet es, dass ein verwirrender oder werblicher Ablauf ein Hinweis sein kann, genauer hinzusehen.

    Wie funktioniert die Kündigung mit wenigen Klicks?

    In der Praxis beginnt die Kündigung meist mit dem Aufrufen der Anbieterwebsite und dem deutlich bezeichneten Kündigungsbutton. Danach trägst du die verlangten Vertragsdaten ein und kontrollierst die vorgeschlagenen Angaben. Der Ablauf ist kurz, aber nicht völlig gedankenlos: Ein falsches Datum oder eine falsche Vertragsnummer kann später zu Streit führen.

    Nimm dir deshalb einen Moment für die Kontrolle, bevor du endgültig absendest. Ein gespeicherter Nachweis macht die kurze Online-Erklärung deutlich belastbarer.

    Smartphone mit digitalem Kündigungsformular

    Vertragsdaten und Kündigungsgrund eingeben

    Gib die verlangten Daten so ein, dass der Anbieter deinen Vertrag eindeutig zuordnen kann. Wenn ein Kündigungsgrund abgefragt wird, darfst du zwischen einem passenden Grund wählen oder prüfen, ob die Angabe freiwillig ist. Inhaltlich sollte deine Erklärung klar erkennen lassen, welchen Vertrag du beenden möchtest.

    Achte außerdem auf das gewünschte Beendigungsdatum. Wenn du unsicher bist, kann eine Kündigung zum nächstmöglichen Termin sinnvoller sein als ein selbst berechnetes Datum.

    Kündigungserklärung verbindlich absenden

    Vor dem letzten Klick solltest du Zusammenfassung, Vertragsdaten und Termin prüfen. Die abschließende Schaltfläche muss deutlich machen, dass du jetzt verbindlich kündigst. Eine bloße Schaltfläche mit „Weiter“ oder „Speichern“ lässt den rechtlichen Charakter des Schritts unnötig offen.

    Nach dem Absenden sollte eine Bestätigungsseite erscheinen. Warte, bis der Vorgang abgeschlossen ist, und schließe das Fenster nicht bereits während der Übermittlung.

    Zugang und Inhalt der Bestätigung prüfen

    Eine Bestätigung per E-Mail oder auf der Website sollte erkennen lassen, welcher Vertrag gekündigt wurde und wann die Erklärung eingegangen ist. Prüfe auch, ob der Anbieter ein konkretes Vertragsende nennt oder nur den Eingang bestätigt. Beide Informationen sind nicht immer dasselbe.

    Wenn die Nachricht ausbleibt, sieh zuerst im Spamordner nach und speichere die Bestätigungsseite. Für den Überblick über mehrere Abos kann der Private Abo-Wächter Fristen und Zahlungen an einem Ort verwalten und dich per E-Mail erinnern.

    Warum ein Nachweis für später wichtig sein kann

    Ein Screenshot, eine PDF-Datei oder die E-Mail-Bestätigung kann später zeigen, wann und mit welchem Inhalt du gekündigt hast. Bewahre den Nachweis zusammen mit der Vertragsnummer und dem erwarteten Enddatum auf. Das ist besonders nützlich, wenn danach noch eine Abbuchung erfolgt oder der Anbieter den Zugang bestreitet.

    Der Nachweis ersetzt keine fristgerechte Erklärung. Er macht aber sichtbar, was du wann getan hast, und erleichtert die Kommunikation.

    Was passiert, wenn der Button fehlt oder nicht funktioniert?

    Ein fehlender oder defekter Button ist nicht bloß ein technisches Ärgernis. Er kann dazu führen, dass du den vorgesehenen Onlineweg nicht nutzen kannst oder dass der Ablauf seine gesetzliche Funktion nicht erfüllt. Dann solltest du nicht einfach aufgeben, sondern den Mangel nachvollziehbar festhalten.

    Wichtig ist eine nüchterne Trennung: Die Frage, ob der Button ordnungsgemäß angeboten wird, ist nicht immer identisch mit der Frage, wann dein Vertrag endet. Beides kann rechtlich auseinanderfallen.

    Kündigung ohne vorgeschriebene Schaltfläche

    Findest du keinen Kündigungsbutton, dokumentiere zunächst die Suche und die relevanten Seiten. Du kannst den Anbieter zusätzlich über einen anderen nachweisbaren Kommunikationsweg zur Kündigung auffordern. Dabei solltest du Vertragsnummer, eindeutige Kündigungserklärung und gewünschten Termin angeben.

    Ein fehlender Button kann besondere Rechtsfolgen auslösen. Ob diese in deinem Fall greifen, hängt jedoch von Vertrag, Anbieter und konkretem Ablauf ab.

    Das Recht zur außerordentlichen Kündigung

    Bei einem gesetzeswidrigen Kündigungsprozess kann ein Recht zur außerordentlichen Kündigung in Betracht kommen. Das ist keine pauschale Folge jedes kleinen Darstellungsfehlers. Entscheidend kann sein, ob der vorgeschriebene Ablauf tatsächlich fehlt oder die Kündigung erheblich erschwert wird.

    Wenn du dich darauf berufen möchtest, solltest du den Mangel konkret beschreiben und die betreffenden Nachweise sichern. Eine individuelle rechtliche Prüfung kann sinnvoll sein, bevor du dich auf einen sofortigen Beendigungstermin verlässt.

    Welche Folgen ein fehlerhafter Prozess haben kann

    Ein fehlerhafter Prozess kann zu Unklarheiten über Zugang, Vertragsende oder Frist führen. Möglicherweise erhältst du zwar eine Eingangsbestätigung, aber keine eindeutige Aussage zum Ende. Ebenso kann eine technische Störung dazu führen, dass deine Erklärung gar nicht übertragen wurde.

    Schreibe dem Anbieter in diesem Fall zeitnah und sachlich. Verweise auf Datum, Uhrzeit, Fehlermeldung und deine bereits abgegebenen Daten, soweit du sie dokumentiert hast.

    Grenzen der Regelung bei individuellen Streitfällen

    Der Kündigungsbutton entscheidet nicht automatisch über jede Vertragsfrage. Streit über offene Rechnungen, Identität, Vollmacht, Sonderkündigungsrechte oder die Wirksamkeit einer früheren Erklärung kann unabhängig davon bestehen. Auch die Einordnung eines Vertrags als Dauerschuldverhältnis muss im Einzelfall geklärt werden.

    Eine allgemeine Information kann dir beim Sortieren helfen, ersetzt aber keine Prüfung der konkreten Unterlagen. Gerade bei größeren finanziellen Folgen solltest du fachlichen Rat erwägen.

    Was bedeutet das für Verbraucherinnen und Verbraucher?

    Für dich wird die Kündigung durch den Button einfacher zugänglich, aber nicht automatisch risikofrei. Du musst weiterhin wissen, welchen Vertrag du beendest und welche Frist gilt. Der digitale Weg ist ein Werkzeug, keine automatische Fristberechnung.

    Ein klarer Ablauf und ein guter Nachweis bilden zusammen die praktische Sicherheit. Beides kannst du mit wenigen zusätzlichen Minuten verbessern.

    Kündigungsfristen weiterhin richtig berechnen

    Prüfe zunächst die Mindestlaufzeit, das Ende der aktuellen Vertragsperiode und die Kündigungsfrist. Bei älteren und neueren Verträgen können unterschiedliche Regeln gelten. Auch ein Jahresabo ist nicht automatisch monatlich kündbar, nur weil die Zahlung regelmäßig erfolgt.

    Wenn du mehrere Verträge hast, hilft eine einfache Liste mit Vertragsende, Frist und nächstem Zahlungstermin. So wird aus der einzelnen Kündigung eine verlässliche Routine.

    Unterschied zwischen Kündigungsbutton und Widerrufsrecht

    Der Kündigungsbutton beendet ein laufendes Vertragsverhältnis nach den geltenden Kündigungsregeln. Das Widerrufsrecht betrifft dagegen grundsätzlich die Möglichkeit, einen Vertrag innerhalb einer bestimmten Frist zu widerrufen. Beide Wege haben unterschiedliche Voraussetzungen und Folgen.

    Eine Kündigung ist daher nicht automatisch ein Widerruf. Wenn du gerade erst bestellt hast, solltest du prüfen, welcher rechtliche Weg zu deiner Situation passt.

    Bei Problemen Beweise und Kommunikation sichern

    Speichere Screenshots, E-Mails, Fehlermeldungen und die Bestätigungsseite. Notiere dir außerdem, wann du den Anbieter kontaktiert hast und welche Antwort einging. Ein sauberer Zeitablauf schafft Klarheit, wenn später unterschiedliche Daten genannt werden.

    Bei einer unerwarteten Abbuchung kannst du zunächst die Bestätigung und die Vertragsdaten gegenüberstellen. Eine sachliche Nachfrage mit konkreten Belegen ist meist hilfreicher als eine allgemeine Beschwerde.

    Wann sich eine weitere rechtliche Prüfung lohnt

    Eine weitere Prüfung kann sinnvoll sein, wenn der Anbieter trotz dokumentierter Kündigung weiter abbucht, den Button nicht bereitstellt oder den Beendigungszeitpunkt bestreitet. Auch bei hohen Beträgen oder mehreren betroffenen Verträgen solltest du nicht nur auf automatische Antworten vertrauen.

    Sammle dafür den Vertrag, die Kommunikation, Zahlungsbelege und deine Nachweise. So kann eine Beratungsstelle oder eine Rechtsanwältin beziehungsweise ein Rechtsanwalt die Lage schneller einschätzen.

    Was müssen Unternehmen jetzt beachten?

    Unternehmen sollten den Kündigungsbutton nicht als isoliertes Gestaltungselement behandeln. Entscheidend ist ein funktionierender Prozess, der Vertragsdaten, Erklärung, Übermittlung und Bestätigung miteinander verbindet. Dazu gehören auch mobile Ansichten und Fälle, in denen ein Kunde keinen klassischen Login nutzt.

    Regelmäßige Tests sind sinnvoll, weil Websites, Zahlungssysteme und Vertragsverwaltung häufig getrennt betrieben werden. Ein Button, der sichtbar ist, aber keine korrekte Kündigung auslöst, löst das Problem nicht.

    Kündigungsprozess und Vertragsverwaltung abstimmen

    Die Kündigung muss zuverlässig an die zuständigen Systeme und Teams weitergegeben werden. Vertragsnummer, Eingang, gewünschter Termin und Bearbeitungsstatus sollten nachvollziehbar zusammenpassen. So lassen sich Medienbrüche und widersprüchliche Kundenantworten vermeiden.

    Auch automatische E-Mails sollten den tatsächlichen Status wiedergeben. Eine Eingangsbestätigung darf nicht den Eindruck erwecken, der Vertrag sei bereits zu einem anderen Termin beendet.

    Bestätigungen und Nachweise rechtssicher dokumentieren

    Unternehmen sollten den Zugang der Kündigung, ihren Inhalt und die ausgestellte Bestätigung revisionssicher dokumentieren. Dabei müssen Aufbewahrung und Datenschutz zusammen gedacht werden. Nicht jede Information muss länger gespeichert werden, als es für den jeweiligen Zweck erforderlich ist.

    Für Verbraucher ist eine klare Bestätigung besonders wertvoll. Sie sollte den betroffenen Vertrag und den maßgeblichen Zeitpunkt verständlich benennen.

    Mobile Darstellung und technische Erreichbarkeit testen

    Der Kündigungsbutton muss auf den Geräten erreichbar sein, die Kunden tatsächlich verwenden. Prüfe deshalb kleine Bildschirme, unterschiedliche Browser, Fehlermeldungen und langsame Verbindungen. Auch Barrierearmut und verständliche Beschriftungen gehören zu einem brauchbaren Prozess.

    Tests sollten den gesamten Weg abbilden, nicht nur das Laden der ersten Seite. Erst ein erfolgreicher Test mit realistischen Vertragsdaten zeigt, ob die Kündigung tatsächlich verarbeitet wird.

    Änderungen an Geschäftsmodellen und Plattformen berücksichtigen

    Neue Tarife, externe Zahlungsanbieter oder eine geänderte Kundenplattform können den Kündigungsprozess unbeabsichtigt verändern. Bei jedem Umbau sollte deshalb geprüft werden, ob die gesetzlich erforderliche Erreichbarkeit und Bestätigung erhalten bleiben. Das gilt auch, wenn ein Vertrag über mehrere digitale Einstiegsseiten angeboten wird.

    Für Informationen zu digitalen Werkzeugen und dem Ansatz von Smart Internet Marketing kannst du die entsprechende Übersichtsseite ansehen. Der dort beschriebene Schwerpunkt liegt auf Tools, die meist offline und ohne Cloud-Zwang nutzbar sind.

    Dein Fazit

    Die One-Click-Kündigung macht das Beenden vieler Online-Dauerschuldverhältnisse zugänglicher, nimmt dir aber die Prüfung von Frist und Vertragsende nicht ab. Nutze den Button sorgfältig, speichere die Bestätigung und dokumentiere technische Probleme. So behältst du auch dann den Überblick, wenn der Ablauf beim Anbieter nicht reibungslos funktioniert.

    Detlef – Smart Internet Marketing

    Häufige Fragen

    Für welche Verträge gilt der Kündigungsbutton?

    Er gilt grundsätzlich für bestimmte entgeltliche Dauerschuldverhältnisse mit Verbrauchern, die online abgeschlossen werden können. Entscheidend sind die konkrete Vertragsleistung und die Ausgestaltung des Vertrags.

    Muss der Kündigungsbutton immer auf der Startseite stehen?

    Er muss leicht auffindbar und unmittelbar erreichbar sein. Eine konkrete Platzierung auf der Startseite ist nicht in jedem Fall zwingend, ein versteckter oder unnötig schwer erreichbarer Zugang genügt aber nicht.

    Welche Daten darf ich bei der Online-Kündigung angeben?

    Abgefragt werden dürfen grundsätzlich die Angaben, die zur Zuordnung und Bearbeitung der Kündigung erforderlich sind. Zusätzliche Fragen sollten den Vorgang nicht unnötig erschweren.

    Gilt eine Kündigungsfrist trotz Button weiter?

    Ja, die einfache Online-Kündigung beseitigt die vertragliche oder gesetzliche Kündigungsfrist grundsätzlich nicht. Du solltest deshalb weiterhin Laufzeit, Frist und Vertragsende prüfen.

    Was kann ich tun, wenn keine Bestätigung kommt?

    Prüfe zunächst Spamordner und Kundenkonto. Speichere außerdem Screenshots und technische Hinweise und sende bei Bedarf eine erneute, nachweisbare Nachricht an den Anbieter.

    Ist die Kündigung dasselbe wie ein Widerruf?

    Nein. Die Kündigung beendet ein laufendes Vertragsverhältnis nach den geltenden Regeln, während der Widerruf ein eigener rechtlicher Weg mit anderen Voraussetzungen und Fristen ist.

    Wann sollte ich rechtlichen Rat einholen?

    Das kann sinnvoll sein, wenn der Anbieter trotz Nachweisen weiter abbucht, den Zugang bestreitet oder ein sofortiges Kündigungsrecht umstritten ist. Bei erheblichen Beträgen oder komplexen Verträgen hilft eine individuelle Prüfung.

  • Rentenlücke berechnen: Die 4 Bausteine, die deine echte Versorgungslücke zeigen

    Rentenlücke berechnen: Die 4 Bausteine, die deine echte Versorgungslücke zeigen

    Rentenlücke berechnen heißt für die meisten: die Renteninformation aufschlagen und eine Bruttozahl mit dem heutigen Nettogehalt vergleichen. Das Problem dabei — die Renteninformation zeigt nur einen Teil deines späteren Alterseinkommens. Betriebsrente, private Vorsorge und eine abbezahlte Immobilie fehlen komplett. Wer seine Rentenlücke wirklich kennen will, muss alle vier Bausteine zusammenrechnen, nicht nur einen.

    Was ist eine Rentenlücke eigentlich?

    Eine Rentenlücke (auch Versorgungslücke genannt) ist die Differenz zwischen dem Einkommen, das du dir im Ruhestand wünschst, und dem Einkommen, das du aus deiner gesetzlichen, betrieblichen und privaten Vorsorge tatsächlich zu erwarten hast. Sie ist keine feste Schreckenszahl, sondern eine Rechengröße, die sich durch Sparen, längeres Arbeiten oder niedrigere Ausgaben verändern lässt.

    Die Deutsche Rentenversicherung selbst beschreibt Altersvorsorge als Zusammenspiel mehrerer Bausteine: Die gesetzliche Rentenversicherung sei „die wichtigste Säule der Alterssicherung“, ergänzt um betriebliche und private Vorsorge im Drei-Säulen-Modell. Wer beim Rentenlücke-berechnen nur die gesetzliche Rente einträgt, rechnet also von vornherein mit einem unvollständigen Bild.

    Wie berechnet sich deine Rentenlücke?

    Die Grundformel lautet: gewünschte monatliche Nettorente minus die Summe aller voraussichtlichen Alterseinkommen ergibt deine Rentenlücke. Entscheidend ist, dass auf beiden Seiten der Rechnung Nettobeträge stehen — sonst vergleichst du Äpfel mit Birnen.

    Auf der Einkommensseite gehören mindestens diese Positionen in die Rechnung: die voraussichtliche gesetzliche Nettorente, eine eventuelle Betriebsrente nach Kranken- und Pflegeversicherungsbeiträgen, Erträge aus privater Vorsorge (ETF-Sparplan, Riester, private Rentenversicherung) sowie der geldwerte Vorteil einer mietfrei bewohnten oder vermieteten Immobilie. Fehlt einer dieser vier Bausteine, wirkt die errechnete Lücke größer oder kleiner, als sie tatsächlich ist.

    Welche vier Bausteine zählen zu deinem Alterseinkommen?

    Zu deinem Alterseinkommen zählen die gesetzliche Rente, eine mögliche Betriebsrente, deine private Vorsorge sowie eine abbezahlte oder vermietete Immobilie. Ein Altersvorsorge-Rechner, der nur einen dieser vier Bausteine erfasst, unterschätzt fast immer, was dir im Ruhestand tatsächlich zur Verfügung steht.

    Baustein 1: Die gesetzliche Rente

    Die gesetzliche Rente ist für die meisten Angestellten der größte, aber selten der einzige Baustein. Ihre Höhe hängt von deinen gesammelten Entgeltpunkten, dem aktuellen Rentenwert und deinem persönlichen Steuersatz im Ruhestand ab — die jährliche Renteninformation liefert dafür die Rohdaten, aber als Bruttozahl vor Steuern und Sozialabgaben.

    Baustein 2: Die Betriebsrente

    Direktversicherung, Pensionskasse oder Pensionsfonds zählen zur betrieblichen Altersvorsorge. Wichtig für die Rentenlücke-Rechnung: Auf Betriebsrenten werden im Ruhestand in der Regel Kranken- und Pflegeversicherungsbeiträge fällig, sodass brutto und netto hier spürbar auseinanderfallen können.

    Baustein 3: Die private Vorsorge

    ETF-Sparpläne, Riester-Verträge oder eine private Rentenversicherung fließen als dritter Baustein ein. Je nach Vertragsform unterscheiden sich Besteuerung und Auszahlungsform (Kapitalauszahlung vs. lebenslange Rente) — beides beeinflusst, wie viel am Ende netto ankommt.

    Baustein 4: Die Immobilie

    Eine bis zum Ruhestand abbezahlte, selbst bewohnte Immobilie senkt die monatlichen Fixkosten und wirkt damit wie zusätzliches Einkommen — auch wenn kein Geld fließt. Vermietete Immobilien zählen dagegen mit ihren tatsächlichen Netto-Mieteinnahmen in die Rechnung.

    Welche Ausgaben ändern sich im Ruhestand wirklich?

    Im Ruhestand fallen manche beruflichen Kosten weg, etwa Fahrtkosten oder Arbeitskleidung. Andere Ausgaben können dagegen steigen. Miete, Energie, Versicherungen, Mobilität, Pflege und Gesundheitsleistungen solltest du deshalb nicht pauschal aus dem heutigen Budget streichen. Auch einmalige Ausgaben für Reparaturen oder Unterstützung in der Familie bleiben oft relevant.

    Am verlässlichsten arbeitest du mit deinen tatsächlichen Kontoausgaben der vergangenen Monate. Unregelmäßige Zahlungen — Versicherungsbeiträge, Kfz-Steuer, Vereinsbeiträge — ergänzt du, indem du sie auf einen Monatswert umlegst.

    Genau dieses Umlegen der unregelmäßigen Zahlungen war für mich ein Schlüsselerlebnis: Ich habe lange mit Kontoauszügen und einer losen Excel-Tabelle gerechnet, bis mir klar wurde, dass ich diese eine Rechnung immer wieder von Hand mache. Daraufhin habe ich den Finanzplaner entwickelt — dort fasse ich alle Ausgaben zusammen und lasse sie automatisch auf monatliche Rücklagen umlegen. Wer das selbst ausprobieren will, findet die zugrunde liegende Rücklagen-Formel auch kostenlos in der Fälligkeitskalender-Vorlage.

    Wie wirkt sich dein Renteneintrittsalter auf die Lücke aus?

    Ein späterer Renteneintritt verkleinert deine Rentenlücke gleich doppelt: Du zahlst länger ein und beziehst die Rente kürzer. Ein früherer Eintritt wirkt umgekehrt und kann zusätzlich Abschläge auslösen. Wie stark sich das auswirkt, hängt von deinem Geburtsjahrgang ab, denn die Regelaltersgrenze steigt seit 2012 schrittweise. Hier ein Artikel zum Rentencheck ab welchem Alter

    Für den Geburtsjahrgang 1961 liegt die reguläre Altersgrenze inzwischen bei 66 Jahren und sechs Monaten, ab Jahrgang 1964 gilt einheitlich das 67. Lebensjahr. Wer seine eigene Regelaltersgrenze nicht kennt, findet sie in der jährlichen Renteninformation oder im Rentenbeginn- und Rentenhöhenrechner der Deutschen Rentenversicherung.

    Wie kannst du deine Rentenlücke schließen?

    Eine Rentenlücke schließt sich über drei Stellschrauben: höhere monatliche Sparrate, späterer Renteneintritt oder niedrigere Ausgaben im Ruhestand. Meist ist eine Kombination aus allen dreien realistischer als eine einzelne große Anpassung.

    Wichtig ist, mit mehreren Szenarien zu rechnen statt mit einer einzigen Wunschzahl: ein vorsichtiges, ein mittleres und ein optimistisches. So siehst du, welche Stellschraube tatsächlich etwas bewegt — und welche Variante zu deinem Alltag passt, statt nur auf dem Papier gut auszusehen.

    Ersetzt so eine Rechnung eine Rentenberatung?

    Nein. Eine Rentenlücken-Berechnung liefert eine unverbindliche Prognose auf Basis deiner Angaben und der aktuellen Rechtslage. Sie ersetzt keine individuelle Steuer-, Finanz- oder Rentenberatung, gibt dir aber eine erste, eigene Übersicht, mit der du besser in ein Beratungsgespräch gehst.

    Der Unterschied: amtlicher Online-Rechner vs. Vier-Bausteine-Rechnung

    Amtlicher Online-Rechner der DRVRentenlücke mit allen vier Bausteinen
    BerücksichtigtAusschließlich gesetzliche RenteGesetzlich, betrieblich, privat, Immobilie
    ErgebnisBrutto, vor Steuern und AbzügenNettovergleich zur Wunschrente
    SzenarienEine MomentaufnahmeBeliebig viele Was-wäre-wenn-Varianten
    Ersetzt BeratungNeinNein

    Der amtliche Rechner der Deutschen Rentenversicherung ist für die reine gesetzliche Rente gut gemacht — den ersetzen wir nicht und wollen wir auch nicht. Hier nochmal – worauf es bei einem Rentenlücken-Rechner ankommt. Für das Zusammenspiel aller vier Bausteine setzt der Private Rentenplaner an: Er rechnet gesetzliche Rente, Betriebsrente, private Vorsorge und Immobilie in einem Dashboard zusammen und lässt dich mit dem Was-wäre-wenn-Simulator verschiedene Renteneintrittsalter und Sparraten durchspielen — komplett offline, ohne Cloud-Zwang.

    Mein Fazit

    Rentenlücke berechnen bedeutet nicht, eine einzelne Bruttozahl aus der Renteninformation zu übernehmen. Erst wenn gesetzliche Rente, Betriebsrente, private Vorsorge und Immobilie gemeinsam gegen dein gewünschtes Nettoeinkommen gerechnet werden, siehst du, ob und wie groß deine Lücke wirklich ist — und welche der drei Stellschrauben (Sparrate, Renteneintritt, Ausgaben) für dich am meisten bewegt.

    Detlef – Smart Internet Marketing

    Häufige Fragen

    Wie berechne ich meine Rentenlücke?

    Ziehe von deinem gewünschten monatlichen Nettoeinkommen im Ruhestand die Summe aus gesetzlicher Nettorente, Betriebsrente, privater Vorsorge und dem geldwerten Vorteil einer Immobilie ab. Die Differenz ist deine Rentenlücke.

    Was bedeutet eine Lücke in der Rentenversicherung?

    Sie beschreibt den Abstand zwischen dem Einkommen, das du im Ruhestand haben möchtest, und dem Einkommen, das dir aus allen Vorsorgebausteinen zusammen voraussichtlich zur Verfügung steht.

    Wie kann ich meine Rentenlücke schließen?

    Über eine höhere Sparrate, einen späteren Renteneintritt oder niedrigere Ausgaben im Ruhestand — meist wirkt eine Kombination aus allen dreien realistischer als eine einzelne große Anpassung.

    Reicht der kostenlose Online-Rechner der Deutschen Rentenversicherung nicht aus?

    Für die gesetzliche Rente allein ist er gut geeignet. Er berücksichtigt aber weder Betriebsrente noch private Vorsorge oder Immobilienbesitz, die für die vollständige Rentenlücke ebenfalls zählen.

    Ersetzt eine Rentenlücken-Berechnung eine Rentenberatung?

    Nein. Sie liefert eine unverbindliche Prognose auf Basis deiner Angaben und der aktuellen Rechtslage und ersetzt keine individuelle Steuer-, Finanz- oder Rentenberatung.

    Ab wann sollte ich meine Rentenlücke berechnen?

    Je früher, desto mehr Zeit bleibt, um mit Sparrate, Renteneintritt oder Ausgaben gegenzusteuern. Sinnvoll ist ein erster Check spätestens zehn bis fünfzehn Jahre vor dem geplanten Renteneintritt, viele fangen aber schon deutlich früher an.

    Was, wenn ich mehrere Arbeitgeber oder Lücken in meiner Erwerbsbiografie hatte?

    Das macht die Handrechnung etwas aufwendiger, ändert aber nichts an der Grundformel — du brauchst nur die Summe aller Anwartschaften aus jedem Beschäftigungsverhältnis, die deine Renteninformation ohnehin ausweist.

  • Haushaltsbuch-Apps im Vergleich: Finanzguru-Alternativen ohne Abo

    Haushaltsbuch-Apps im Vergleich: Finanzguru-Alternativen ohne Abo

    Die wichtigsten Punkte

    Nicht jede Haushaltsbuch-App muss alles können. Entscheidend ist, ob die Erfassung zu deinem Alltag passt und ob du ohne laufende Kosten auskommst.

    • Manuelle Eingaben eignen sich, wenn du deine Ausgaben bewusst verfolgen möchtest.
    • Unterschiedliche Apps setzen Schwerpunkte bei Tempo, Kategorien, Budgets oder Auswertungen.
    • Eine Bankverbindung ist nicht zwingend nötig, kann aber für bestimmte Arbeitsweisen praktisch sein.
    • Regelmäßige Ausgaben und mehrere Konten solltest du vor der Auswahl gesondert prüfen.
    • Datenschutz, Kostenmodell und Kündigungsfrist gehören ebenso zum Vergleich wie die Funktionen.

    Was unterscheidet diese Apps von Finanzguru?

    Finanzguru ist eine der bekanntesten deutschen Finanz-Apps und wird hier bewusst als Vergleichspunkt genannt, weil sie einen anderen Ansatz verfolgt als die zehn im Folgenden vorgestellten Apps. Die Basisversion ist kostenlos, für Zusatzfunktionen wie erweiterte Auswertungen kostet Finanzguru Plus 2,99 €/Monat — vor allem aber verlangt die App eine Verbindung zu deinen Bankkonten, um Vertrags- und Kontodaten automatisch auszulesen (Quelle: kagels-trading.de).

    Genau darin liegt der Unterschied zu den meisten Apps in diesem Vergleich: SayMoney, MoneyControl, Monefy, Bluecoins und Mein Haushaltsbuch funktionieren komplett ohne Bankanbindung — du trägst Buchungen selbst ein, dafür bleiben deine Kontozugangsdaten bei dir. Wenn dir genau dieser Punkt wichtiger ist als automatischer Komfort, findest du in den folgenden zehn Apps mehrere Alternativen dazu; wenn du außerdem lieber lokal statt cloudbasiert arbeitest und auf ein laufendes Abo verzichten möchtest, ist auch der Private Finanzplaner mit Einmalkauf statt Abo eine Option.

    1. Für wen eignet sich Money Manager als vielseitige Haushaltsbuch-App?

    Wenn du möglichst viele typische Aufgaben in einer Haushaltsbuch-App bündeln möchtest, wirkt Money Manager wie eine naheliegende Option. Die App wird hier als vielseitige Haushaltsbuch-App eingeordnet. Für dich ist vor allem wichtig, ob diese Breite den Alltag vereinfacht oder ob du dadurch mehr Einstellungen pflegen musst. Die App ist kostenlos nutzbar (mit Werbung); eine Premium-Version ohne Werbung und mit unbegrenzten statt 15 Konten gibt es als In-App-Kauf, eine Bankanbindung bietet die App nicht — die Eingabe erfolgt manuell (Quelle: Google Play).

    Bei einer vielseitigen Lösung lohnt sich ein kurzer Selbsttest: Welche Informationen möchtest du täglich erfassen, welche nur am Monatsende? Eine klare Routine ist oft hilfreicher als eine lange Funktionsliste. Für den Vergleich kannst du dir dabei drei Fragen stellen:

    • Trägst du Ausgaben direkt nach dem Einkauf ein?
    • Willst du Kategorien regelmäßig anpassen?
    • Schaust du eher täglich oder monatlich auf dein Budget?

    Diese Fragen zeigen dir, ob ein breiter Ansatz wirklich zu dir passt. Gerade wenn du deine Finanzen gemeinsam organisierst, kann ein Haushaltsbuch für Paare zusätzlich helfen, eine gemeinsame Routine zu entwickeln. Die Methode bleibt dabei weniger wichtig als die regelmäßige Nutzung.

    2. Für wen eignet sich Monefy mit besonders schnellen Ausgabeneingaben?

    Monefy passt in diesem Vergleich zu dir, wenn die Geschwindigkeit beim Eintragen an erster Stelle steht. Der Schwerpunkt liegt auf besonders schnellen Ausgabeneingaben. Das kann im Alltag angenehm sein, weil du den Vorgang nicht aufschiebst und später aus dem Gedächtnis nachtragen musst. Der Grundumfang ist dauerhaft kostenlos, ein optionales Premium-Upgrade schaltet unbegrenzte Konten und wiederkehrende Buchungen frei; laut Anbieter ist dafür kein Bank-Login nötig (Quelle: monefy.com).

    Ordner mit Rechnungen und Taschenrechner

    7. Für wen eignet sich 1Money für die manuelle Erfassung unterwegs?

    1Money steht hier für die manuelle Erfassung unterwegs. Dieser Schwerpunkt ist interessant, wenn du deine Ausgaben direkt am Ort des Kaufs eintragen möchtest. Du brauchst dafür eine Gewohnheit, die auch an stressigen Tagen funktioniert und nicht von einer späteren Aufräumaktion abhängt. Die App ist kostenlos mit Werbung nutzbar, für werbefreie Nutzung gibt es einen Einmalkauf; die Erfassung erfolgt manuell per Eintrag, eine automatische Bankanbindung ist nicht vorgesehen (Quelle: Google Play).

    Unterwegs zählt eine einfache Entscheidung: Betrag eintragen, Kategorie wählen, Vorgang abschließen. Je weniger du dabei überlegen musst, desto eher bleibt die Routine bestehen. Trotzdem solltest du gelegentlich prüfen, ob deine Kategorien noch zu deinen tatsächlichen Ausgaben passen.

    Am Monatsende reicht dann ein kurzer Blick auf die gesammelten Werte. Du erkennst, wo dein Geld geblieben ist, ohne jede Ausgabe erneut aus Belegen zusammensuchen zu müssen. Wenn dir die manuelle Erfassung zu aufwendig wird, ist das ein Hinweis auf eine andere Arbeitsweise – nicht automatisch auf ein schlechtes Budget.

    8. Für wen eignet sich Fast Budget mit mehreren Konten und regelmäßigen Ausgaben?

    Fast Budget ist in dieser Übersicht auf mehrere Konten und regelmäßige Ausgaben ausgerichtet. Das kann zu dir passen, wenn dein Geld auf verschiedene Bereiche verteilt ist und wiederkehrende Zahlungen in deiner Planung eine feste Rolle spielen. Entscheidend ist, dass du diese Struktur überschaubar hältst. Die kostenlose Variante speichert Daten nur lokal auf dem Gerät; Online-Zugriff kostet in der Premium-Stufe 19,99 €/Jahr, automatische Bank-Synchronisation gibt es erst in der Ultra-Stufe für 29,99 €/Jahr (Quelle: fastbudget.app).

    Bei mehreren Konten solltest du jedem Bereich einen klaren Zweck geben. Regelmäßige Ausgaben trägst du außerdem am besten früh in deine Monatsplanung ein. So siehst du vor den variablen Ausgaben, welcher Betrag bereits gebunden ist.

    Eine kostenlose Fälligkeitskalender-Vorlage kann dir ergänzend helfen, wiederkehrende Zahlungen und Rücklagen sichtbar zu machen. Sie ersetzt keine App-Auswahl, schafft aber eine gute Grundlage für den Vergleich: Du erkennst, ob du vor allem Termine, Konten oder Kategorien besser ordnen musst.

    9. Für wen eignet sich Wallet als Alternative mit optionaler Synchronisation?

    Wallet ist in diesem Vergleich eine Alternative mit optionaler Synchronisation. Der Zusatz „optional“ ist für dich relevant, wenn du selbst entscheiden möchtest, ob mehrere Geräte oder Datenquellen in deine Arbeitsweise einbezogen werden. Nicht jeder Haushalt braucht dieselbe technische Verbindung. Die Basisversion ist kostenlos, Premium ist wahlweise monatlich, jährlich oder als Einmalzahlung buchbar (Quelle: BudgetBakers).

    Prüfe vor der Einrichtung, wie du deine Finanzen tatsächlich nutzt. Wenn du überwiegend an einem Gerät arbeitest, kann eine einfache lokale Routine genügen. Wechselst du dagegen häufig zwischen Geräten, wird die Frage nach der Synchronisation praktischer.

    Unabhängig von der Option solltest du deine Kategorien und Budgets verständlich halten. Eine technische Möglichkeit verbessert die Planung nicht von allein. Sie ist nur dann sinnvoll, wenn sie dir Zeit spart oder verhindert, dass Informationen an verschiedenen Stellen auseinanderlaufen.

    10. Für wen eignet sich Actual Budget für datensparsame Budgetplanung mit mehr Eigenaufwand?

    Actual Budget steht hier für datensparsame Budgetplanung mit mehr Eigenaufwand. Das ist eine passende Richtung für dich, wenn du Daten möglichst zurückhaltend verwalten möchtest und bereit bist, dich intensiver mit der Einrichtung zu beschäftigen. Der geringere Komfort kann dafür ein bewusster Teil deiner Entscheidung sein. Die App ist komplett kostenlos und quelloffen; Daten liegen standardmäßig lokal auf deinem Gerät, für den Abgleich zwischen mehreren Geräten kannst du einen eigenen Sync-Server oder den kostenlosen offiziellen Hosted-Sync-Dienst nutzen (Quelle: expensesorted.com).

    Mehr Eigenaufwand bedeutet vor allem, dass du deine Regeln, Kategorien und Planungsroutinen selbst sauber halten musst. Nimm dir dafür anfangs Zeit und beginne mit wenigen Bereichen. Eine zu komplizierte Struktur macht den Einstieg unnötig schwer und erschwert später die Kontrolle.

    Wenn es dir speziell um laufende Abos statt um das gesamte Haushaltsbudget geht, lohnt sich zusätzlich ein Blick auf dedizierte Abo-Tracker-Apps im Vergleich – einige der dort vorgestellten Lösungen sind gezielt auf wiederkehrende Verträge statt auf das gesamte Budget zugeschnitten.

    Wenn du statt eines laufenden Abos eine lokale Lösung mit Einmalzahlung suchst, kannst du dir den Privaten Finanzplaner ansehen. Er wird als lokale App ohne Cloud und Abo beschrieben und arbeitet mit vier Konten für Gehalt, Ausgaben, Rücklagen und Langzeit. Prüfe vor dem Kauf, ob dieses Modell zu deiner persönlichen Planung passt.

    Wenn du eher zu einer lokalen Tabelle statt zu einer App tendierst, findest du im Vergleich Excel-Haushaltsbuch vs. App eine genauere Gegenüberstellung. Und bevor du dich für eine kostenlose App entscheidest, lohnt sich ein Blick darauf, warum kostenlose Haushaltsbuch-Apps nicht wirklich kostenlos sind.

    Mein Fazit

    Bei Haushaltsbuch-Apps im Vergleich zählt nicht die längste Funktionsliste, sondern eine Methode, die du dauerhaft nutzt. Entscheide zuerst, ob du schnell manuell erfassen, detailliert planen, mehrere Konten ordnen oder möglichst datensparsam arbeiten möchtest. Danach lassen sich Kosten, Synchronisation und zusätzlicher Aufwand nüchtern bewerten.

    Häufige Fragen

    Welche Haushaltsbuch-App passt zu manuellen Eingaben?

    Eine passende App sollte eine kurze, verständliche Eingaberoutine bieten. Wenn du Ausgaben direkt nach dem Kauf einträgst, bleibt die Übersicht meist aktueller als bei seltenen Sammelaktionen.

    Brauche ich für ein digitales Haushaltsbuch eine Bankverbindung?

    Nein. Du kannst Einnahmen und Ausgaben auch manuell erfassen. Dafür musst du die Buchungen regelmäßig eintragen und eine einheitliche Kategorisierung verwenden.

    Wie viele Kategorien sind für ein Haushaltsbuch sinnvoll?

    So viele wie nötig, aber so wenige wie möglich. Beginne mit groben Bereichen und teile nur dann weiter auf, wenn eine Kategorie für deine Entscheidungen zu ungenau bleibt.

    Wie plane ich regelmäßige Ausgaben?

    Trage feste Zahlungen möglichst am Monatsanfang ein. So erkennst du früh, welcher Teil deines Einkommens bereits verplant ist und welcher Betrag für variable Kosten bleibt.

    Was sollte ich beim Datenschutz beachten?

    Prüfe, ob eine App eine Bankverbindung oder Synchronisation benötigt und wo deine Daten verarbeitet werden. Eine manuelle oder lokale Arbeitsweise kann für dich geeigneter sein, wenn du Daten sparsam behandeln möchtest.

    Sind kostenlose Haushaltsbuch-Apps ausreichend?

    Für die Erfassung von Einnahmen und Ausgaben sowie eine einfache Planung kann eine kostenlose Lösung genügen. Ob sie ausreicht, hängt von deinen Ansprüchen an Kategorien, Konten, Auswertungen und Synchronisation ab.

    Wie lange sollte ich eine App testen?

    Teste sie mindestens über einen vollständigen Monatszyklus. Erst dann siehst du, ob Eingaben, Kategorien und Budgetplanung auch bei regelmäßigen Zahlungen und unerwarteten Ausgaben praktikabel bleiben.

    Detlef – Smart Internet Marketing

  • Trial-Fallen: Wenn der Gratis-Testmonat zur automatischen Verlängerung wird

    Trial-Fallen: Wenn der Gratis-Testmonat zur automatischen Verlängerung wird

    Die wichtigsten Punkte

    Ein Gratis-Test ist nicht automatisch harmlos. Entscheidend ist, was in den Vertragsbedingungen steht und ob du den Endtermin im Blick behältst.

    • Prüfe Preis, Laufzeit und Kündigungsfrist schon beim Testbeginn.
    • Halte Bestätigungen, E-Mails und Screenshots geordnet fest.
    • Kündige ein unerwünschtes Abo sofort und dokumentiere den Zeitpunkt.
    • Frage bei einer Abbuchung zuerst sachlich nach einer Rückerstattung.
    • Nutze Kalender, Erinnerungen und regelmäßige Kontoüberblicke gegen Trial-Fallen.

    Wie wird aus einem Gratis-Test ein kostenpflichtiges Abo?

    Ein kostenloser Testmonat wirkt zunächst unverbindlich. Häufig gibst du beim Start aber bereits eine Zahlungsmethode an und akzeptierst Bedingungen für eine spätere Laufzeit. Wenn du nicht rechtzeitig kündigst, beginnt nach dem Test die kostenpflichtige Phase. Genau dieser Übergang wird im Alltag leicht übersehen.

    Der typische Ablauf vom Testmonat zur ersten Abbuchung

    Du registrierst dich, bestätigst den Test und hinterlegst meist eine Zahlungsart. Während der Testphase kannst du das Angebot nutzen; zum angegebenen Endtermin wandelt es sich in ein kostenpflichtiges Abo um, sofern keine Kündigung eingegangen ist. Die erste Abbuchung folgt dann nach dem vereinbarten Zahlungsintervall.

    Dabei zählt nicht nur der Hinweis „kostenlos“. Entscheidend sind der Preis nach dem Test, die Dauer der anschließenden Laufzeit und die Frist, bis zu der du kündigen musst.

    Welche Hinweise auf die automatische Verlängerung aufmerksam machen

    Achte auf Formulierungen wie „verlängert sich automatisch“, „ab dem nächsten Abrechnungszeitraum“ oder „nach Ablauf des Testzeitraums“. Auch ein konkreter Folgepreis und ein Hinweis auf die Kündigungsfrist zeigen, dass der Test nicht von selbst enden muss. Der Folgepreis zählt genauso wie der kostenlose Einstieg.

    Lies außerdem die Bestätigungsmail vollständig. Manche Anbieter nennen die wichtigsten Daten nicht im großen Werbetext, sondern in einem Abschnitt zu Zahlungsbedingungen oder Vertragslaufzeit.

    Warum der Endtermin oft leicht zu übersehen ist

    Der Test startet an einem gut sichtbaren Datum, während das Ende einige Wochen später im Alltag untergeht. Zusätzlich können unterschiedliche Zeitzonen, ein Monatswechsel oder eine Kündigungsfrist vor dem eigentlichen Endtermin verwirren. Notiere deshalb nicht nur den letzten Testtag, sondern auch den spätesten Kündigungszeitpunkt.

    Eine unabhängige Erinnerung ist sinnvoll, weil du dich nicht darauf verlassen solltest, dass jede Plattform kurz vor der Abbuchung nochmals deutlich warnt. Mehr Hinweise zu diesem Problem findest du in einem Überblick zu kostenlosen Probemonaten.

    Unterschied zwischen freiwilligem Abo und unklarer Kosteninformation

    Ein Abo kann freiwillig und wirksam abgeschlossen sein, wenn Preis, Laufzeit, Verlängerung und Kündigung klar dargestellt wurden. Anders sieht es aus, wenn wesentliche Kosteninformationen versteckt, widersprüchlich oder im Bestellvorgang kaum erkennbar waren. Ob eine Abbuchung berechtigt ist, lässt sich daher nicht allein daran beurteilen, dass du einmal auf „Test starten“ geklickt hast.

    Sammle bei Unklarheiten die damaligen Informationen. Für die Einschätzung kommt es auf den konkreten Ablauf und die sichtbaren Hinweise beim Vertragsschluss an.

    Welche Vertragsdetails solltest du prüfen, bevor Kosten entstehen?

    Bevor du einen Test beginnst, lohnt sich ein kurzer Blick abseits der Werbeversprechen. Suche nach dem Preis nach dem Test, dem Zahlungsrhythmus und dem Termin, an dem du spätestens kündigen musst. Diese Angaben können auf der Bestellseite, in den Bedingungen oder später in deinem Konto stehen.

    Je früher du die Daten sicherst, desto leichter kannst du eine spätere Abbuchung einordnen. Bei Smart Internet Marketing steht der Gedanke transparenter, fairer Preise ohne versteckte Tricks im Mittelpunkt; die digitalen Tools von Smart Internet Marketing sind laut Anbieter größtenteils offline nutzbar und datenschutzkonform.

    Laptop mit Abo-Vertragsdetails und Kalender

    Wo sich Laufzeit, Preis und Verlängerungsklausel verstecken

    Die Vertragsdaten stehen nicht immer unmittelbar neben dem Button. Prüfe deshalb den gesamten Bestellbereich, die Fußnoten, die Preisübersicht und den Abschnitt zur Kündigung. Besonders wichtig ist die Kombination aus Folgepreis, Zahlungsintervall und Kündigungsfrist.

    Schreibe dir die Angaben in einer einfachen Notiz auf. Ein Preis ohne Intervall sagt wenig aus; ein Monatsbetrag, Jahresbetrag oder anderer Zahlungsrhythmus muss immer zusammen mit der Laufzeit betrachtet werden.

    Welche Rolle Zahlungsmethode und Einwilligung spielen

    Wenn du eine Karte, ein Lastschriftmandat oder ein anderes Zahlungsmittel hinterlegst, kann der Anbieter die vereinbarten Beträge später darüber einziehen. Das beweist für sich allein aber noch nicht, dass jede Abbuchung rechtmäßig ist. Maßgeblich bleiben die Information und deine Einwilligung beim Vertragsschluss.

    Prüfe daher, welchem Dienst die Zahlungsfreigabe zugeordnet ist. Bei Zahlungen über einen App-Store oder Zahlungsdienstleister können zusätzlich dessen Konto- und Erstattungsregeln eine Rolle spielen.

    Hinweise in E-Mails, App-Stores und Kontoeinstellungen richtig einordnen

    Eine Bestätigungsmail kann den Start des Tests, den späteren Preis oder die Kündigungsmöglichkeit enthalten. In App-Stores findest du Abos oft in einem eigenen Verwaltungsbereich, während eine Website die Einstellung im Kundenkonto ablegt. Verlass dich nicht auf eine einzige Ansicht, wenn der Abschluss über mehrere Plattformen lief.

    Für die Prüfung hilft eine kleine Reihenfolge:

    1. Bestätigungsmail und Rechnung öffnen.
    2. Vertragsseite oder Kontoeinstellungen prüfen.
    3. Zahlungsquelle und Abbuchungsdatum abgleichen.
    4. Kündigungsweg und Frist notieren.

    So entsteht ein nachvollziehbares Bild, statt dass du nur einen einzelnen Werbesatz bewertest. Falls Angaben voneinander abweichen, bewahre beide Versionen auf.

    Was Screenshots und Bestätigungen später belegen können

    Screenshots können zeigen, welche Angaben du beim Abschluss gesehen hast. Speichere möglichst die Seite mit Preis, Laufzeit, Verlängerung und Kündigungsweg sowie die Bestätigungsmail und den Kündigungsnachweis. Notiere zusätzlich Datum und Uhrzeit, damit die Unterlagen später verständlich bleiben.

    Ein Screenshot ersetzt keine rechtliche Prüfung. Er hilft dir aber, den tatsächlichen Ablauf gegenüber dem Anbieter, der Bank oder einer Beratungsstelle sachlich zu schildern.

    Was tust du bei einer unerwarteten Abbuchung?

    Eine unerwartete Abbuchung ist ärgerlich, muss aber nicht sofort zu einer unübersichtlichen Auseinandersetzung führen. Verschaffe dir zuerst einen klaren Überblick über Dienst, Betrag, Datum und Zahlungsweg. Danach kannst du die nächsten Schritte in einer sinnvollen Reihenfolge einleiten.

    Handle möglichst zeitnah, ohne vorschnell Behauptungen aufzustellen. Eine ruhige, belegbare Kommunikation erhöht die Chance, dass der Vorgang schnell geprüft wird.

    Abo sofort kündigen und weitere Verlängerungen stoppen

    Wenn du das Abo nicht behalten möchtest, kündige über den vorgesehenen Weg. Prüfe danach, ob eine Bestätigung angezeigt oder per E-Mail versandt wird. Speichere sie zusammen mit dem Kündigungszeitpunkt.

    Die Kündigung beendet nicht zwingend eine bereits abgerechnete Periode. Sie verhindert zunächst weitere Verlängerungen nach den geltenden Vertragsbedingungen.

    Abbuchung, Vertrag und Kündigungszeitpunkt dokumentieren

    Ordne die Informationen in einer kleinen Chronologie: Abschluss des Tests, Ende der Testphase, Abbuchung, Kündigung und Kontaktaufnahme. Dazu gehören Kontoauszug, Rechnung, E-Mails und Screenshots. So kannst du später klar zeigen, was wann passiert ist.

    Gute Dokumentation trennt Vermutung, Vertragsinhalt und nachweisbare Zahlung.

    Diese Trennung macht deine Anfrage verständlicher. Sie verhindert auch, dass du versehentlich eine unklare Erinnerung als sichere Tatsache formulierst.

    Rückerstattung beim Anbieter sachlich anfragen

    Schreibe dem Anbieter kurz, wann die Abbuchung erfolgt ist und warum du eine Rückerstattung möchtest. Nenne die Kundennummer, den Betrag und den Zeitpunkt deiner Kündigung, sofern diese Daten vorliegen. Bitte um eine konkrete Antwort und bewahre deine Nachricht auf.

    Vermeide lange Vorwürfe oder widersprüchliche Angaben. Eine präzise Anfrage lässt sich leichter prüfen und später besser nachweisen.

    Wann Bank, Zahlungsdienstleister oder App-Store einbezogen werden können

    Reagiert der Anbieter nicht oder ist der Zahlungsweg unklar, kannst du dich an die Bank, den Zahlungsdienstleister oder den App-Store wenden. Beschreibe dort den Vorgang und frage, welche Möglichkeiten für eine Prüfung oder Rückbuchung bestehen. Die jeweiligen Fristen und Bedingungen können unterschiedlich sein.

    Bevor du handelst, kläre möglichst, ob es um eine nicht autorisierte Zahlung, eine strittige Vertragsverlängerung oder eine gewünschte Erstattung geht. Diese Fälle werden nicht zwangsläufig gleich behandelt.

    Welche rechtliche Orientierung gilt für Verbraucherinnen und Verbraucher?

    Rechtliche Fragen bei Online-Abos hängen stark vom Vertrag, vom Anbieter und vom Wohnsitzland ab. Allgemeine Hinweise können dir helfen, die richtigen Unterlagen zusammenzustellen, ersetzen aber keine individuelle Beratung. Besonders wichtig ist der genaue Bestellablauf.

    Prüfe daher nicht nur, ob eine Abbuchung überraschend war. Frage auch, welche Informationen sichtbar waren, welche Zustimmung du erteilt hast und wann du gekündigt hast.

    Verbraucherin prüft Vertrag neben Kalender und Smartphone

    Welche Informationspflichten bei kostenpflichtigen Abos wichtig sind

    Vor einem kostenpflichtigen Online-Vertrag sollten die wesentlichen Angaben verständlich erkennbar sein. Dazu gehören insbesondere Preis, Laufzeit, Zahlungsintervall, automatische Verlängerung und Kündigungsbedingungen. Bei einem Testangebot muss außerdem klar sein, wann und zu welchen Kosten die Zahlungspflicht beginnt.

    Wenn diese Angaben schwer auffindbar oder missverständlich waren, sichere die damalige Darstellung. Sie kann für die spätere Bewertung des Vertragsschlusses relevant sein.

    Wie sich Widerrufsrecht und bereits begonnene Nutzung unterscheiden

    Bei vielen Fernabsatzverträgen kann ein Widerrufsrecht bestehen. Ob es noch ausgeübt werden kann oder durch einen ausdrücklichen Beginn der Leistung und eine entsprechende Belehrung eingeschränkt wurde, hängt vom konkreten Ablauf ab. Eine bereits begonnene Nutzung beantwortet diese Frage nicht automatisch.

    Prüfe deshalb die Widerrufsbelehrung und die Zustimmung, die du beim Start erteilt hast. Bei Unsicherheit ist eine Verbraucherberatung sinnvoller als eine pauschale Annahme.

    Was bei Online-Verträgen mit automatischer Verlängerung gilt

    Für bestimmte Verbraucherverträge in Deutschland gelten seit der Reform 2022 Vorgaben zu Laufzeit, Verlängerung und Kündigung. Unter Umständen verlängert sich ein Vertrag nach der Erstlaufzeit nur noch auf unbestimmte Zeit und kann mit einer Frist von einem Monat gekündigt werden. Die Regeln gelten jedoch nicht rückwirkend für jeden älteren Vertrag.

    Eine verständliche Übersicht zur Kündigungsfristen-Reform kann dir helfen, die zeitliche Einordnung zu prüfen. Entscheidend bleibt trotzdem, wann und mit wem der Vertrag geschlossen wurde.

    Warum der konkrete Vertrag und das Land entscheidend bleiben

    Ein Anbieter, eine Plattform und dein Wohnsitz können unterschiedliche rechtliche Folgen haben. Auch die Frage, ob du direkt auf einer Website oder über einen App-Store gebucht hast, kann den Ansprechpartner verändern. Deshalb solltest du allgemeine Ratschläge nicht ungeprüft auf deinen Fall übertragen.

    Halte Vertrag, Zahlungsbeleg und Kommunikation bereit, wenn du eine Beratungsstelle kontaktierst. Das spart Rückfragen und macht die Prüfung konkreter.

    Welche typischen Trial-Fallen gibt es im Alltag?

    Trial-Fallen entstehen oft nicht durch einen einzigen Trick, sondern durch mehrere kleine Unklarheiten. Ein auffälliger Einstiegspreis, ein vergessener Termin oder ein versteckter Kündigungsweg kann aus einem kurzen Test eine längere Zahlungsverpflichtung machen. Je mehr Abos du parallel nutzt, desto schwerer wird der Überblick.

    Du kannst die Risiken verringern, indem du jede Testphase wie einen Vertrag behandelst. Kostenlos bedeutet nicht automatisch folgenlos.

    Kostenlose Testphasen mit vorausgewählter Verlängerung

    Bei manchen Angeboten ist die automatische Verlängerung bereits Bestandteil des Abschlusses. Du musst dann nicht aktiv ein Abo auswählen, sondern lediglich innerhalb der Frist kündigen, wenn du keine Kosten möchtest. Lies deshalb die voreingestellten Optionen und die Zusammenfassung vor dem Klick.

    Ein unauffälliges Häkchen ist kein Ersatz für eine klare eigene Notiz. Trage den Endtermin sofort in deinen Kalender ein.

    Günstige Einstiegsmonate mit deutlich höherem Folgepreis

    Ein niedriger Preis für die ersten Monate kann den späteren Betrag leicht in den Hintergrund rücken. Prüfe, ob der Folgepreis monatlich, jährlich oder in einem anderen Intervall anfällt. Nenne bei deiner eigenen Budgetplanung immer beide Phasen.

    Bei Jahresbeträgen hilft es, den Betrag auf einen Monatswert umzurechnen und zusätzlich den tatsächlichen Abbuchungstermin zu notieren. So erkennst du die Belastung früher.

    Kündigung nur über schwer auffindbare Kontoeinstellungen

    Manche Kündigungen sind nicht auf der Rechnung, sondern nur im Kundenkonto möglich. Suche frühzeitig nach Begriffen wie Abo, Mitgliedschaft, Vertrag oder Zahlungen. Wenn kein klarer Weg zu finden ist, frage den Anbieter schriftlich nach der korrekten Kündigungsform.

    Speichere den abgeschlossenen Vorgang. Eine bloße Deinstallation einer App beendet ein Abo nicht zuverlässig.

    Angebote über App-Stores, Drittanbieter und internationale Plattformen

    Bei einem Abschluss über einen App-Store kann die Verwaltung des Abos dort erfolgen, auch wenn du den Dienst selbst auf einer Website nutzt. Drittanbieter oder internationale Plattformen können außerdem eigene Supportwege und Bedingungen haben. Prüfe daher den tatsächlichen Vertragspartner auf der Zahlungsbestätigung.

    Für einen ersten Überblick über typische Muster kannst du ein Archiv zu Abo-Fallen heranziehen. Es ersetzt keine Vertragsprüfung, hilft aber beim Sortieren wiederkehrender Warnzeichen.

    Wie vermeidest du künftige automatische Verlängerungen?

    Vorbeugung ist meistens einfacher als eine spätere Rückforderung. Du brauchst dafür kein kompliziertes System, sondern verlässliche Termine und eine regelmäßige Kontrolle. Besonders bei kurzen Testphasen sollte die Erinnerung nicht vom Anbieter allein abhängen.

    Ein fester monatlicher oder vierteljährlicher Finanzcheck reicht oft aus, um vergessene Abos früh zu bemerken. Entscheidend ist, dass du ihn tatsächlich durchführst.

    Testbeginn und Kündigungsfrist im Kalender vormerken

    Notiere am Tag des Abschlusses den Start, das Ende der Testphase, den spätesten Kündigungstermin und den erwarteten Preis. Setze die Erinnerung einige Tage früher, damit du Zeit für Rückfragen hast. Bei einer Kündigungsfrist darfst du nicht bis zum letzten Tag warten.

    Ein Kalendertermin sollte den Zahlungsrhythmus enthalten. „Abo prüfen“ ist weniger hilfreich als „Jahresbetrag von X am Datum, Kündigung bis Datum“.

    Erinnerungen und Preisalarme sinnvoll einrichten

    Mehrere Erinnerungen können sinnvoll sein, wenn ein Anbieter zunächst einen Test und danach einen höheren Folgepreis berechnet. Eine erste Erinnerung kurz vor Ablauf und eine zweite zum erwarteten Zahlungstermin geben dir zwei Kontrollpunkte. Preisalarme helfen zusätzlich, wenn sich der Betrag laut Vertrag ändern kann.

    Der Private Abo-Wächter verwaltet laut Anbieter Abos, Trials und Ausgaben an einem Ort und erinnert per E-Mail vor Fristen oder fälligen Zahlungen. Das kann eine praktische Ergänzung zu deinem Kalender sein, ersetzt aber nicht den Blick in den konkreten Vertrag.

    Zahlungsdaten nur bei vertrauenswürdigen Anbietern hinterlegen

    Prüfe vor dem Abschluss den Anbieter, die Kontaktmöglichkeit und die Zahlungsseite. Hinterlege Zahlungsdaten nicht leichtfertig bei einer Plattform, deren Vertragsbedingungen oder Identität unklar bleiben. Ein seriöser Eindruck allein reicht dafür nicht.

    Verwende, sofern möglich, Benachrichtigungen deiner Bank für neue Lastschriften oder Kartenumsätze. So bemerkst du unbekannte Bewegungen schneller.

    Abos regelmäßig in Konto-, App-Store- und Bankübersichten prüfen

    Einmal im Monat kannst du deine Konten, App-Stores und Kontoauszüge nach wiederkehrenden Zahlungen durchsuchen. Vergleiche die gefundenen Beträge mit deiner eigenen Liste. Dabei tauchen oft auch alte Dienste, doppelte Verträge oder längst vergessene Testangebote auf.

    Der Private Abo-Wächter ist laut Anbieter bis zu zwei Abos kostenlos nutzbar und Premium kostet ab 4,99 €/Monat; prüfe vor einer Nutzung die aktuellen Bedingungen und den für dich passenden Zahlungsrhythmus. So bleibt die Entscheidung nachvollziehbar und passt zu deiner eigenen Übersicht.

    Was tust du, wenn ein Anbieter auf die Rückerstattung nicht reagiert?

    Bleibt eine Antwort aus, solltest du den Vorgang nicht einfach laufen lassen. Eine kurze Frist, geordnete Unterlagen und ein klarer nächster Schritt geben deiner Anfrage Struktur. Gleichzeitig ist es sinnvoll, die Folgen einer Rückbuchung vorher zu verstehen.

    Du musst nicht sofort eskalieren. Aber du solltest festhalten, wann du geschrieben hast und welche Reaktion ausblieb.

    Schriftlich eine klare Frist setzen

    Schicke eine kurze Nachricht mit Betrag, Abbuchungsdatum, Vertragsbezug und deinem Anliegen. Setze eine angemessene Frist für die Antwort und nenne, wie du erreichbar bist. Formuliere sachlich und speichere die gesendete Nachricht.

    Eine klare Frist ist hilfreicher als mehrere Nachrichten mit wechselnden Forderungen. Wenn der Anbieter antwortet, bewahre auch diese Antwort vollständig auf.

    Vertragsunterlagen und Zahlungsnachweise geordnet zusammenstellen

    Lege Bestellbestätigung, Bedingungen, Rechnung, Kontoauszug, Kündigungsnachweis und gesamte Kommunikation in einer Reihenfolge ab. Markiere, wann du den Test begonnen, gekündigt und die Rückerstattung verlangt hast. So kann eine dritte Stelle den Fall schneller nachvollziehen.

    Fehlen Unterlagen, notiere das ausdrücklich und beschreibe, wo du bereits gesucht hast. Unvollständigkeit ist leichter zu erklären, wenn sie dokumentiert ist.

    Unterstützung durch Verbraucherzentrale oder Schlichtungsstelle prüfen

    Wenn der Anbieter nicht reagiert oder die Rechtslage unklar bleibt, kannst du dich über eine Verbraucherzentrale oder eine geeignete Schlichtungsstelle informieren. Ob eine Stelle zuständig ist, hängt unter anderem vom Vertragspartner und dem Land ab. Nimm deine geordneten Unterlagen zum Gespräch oder zur Anfrage mit.

    Eine Beratung kann dir außerdem helfen, zwischen einer Vertragsfrage, einer Zahlungsreklamation und einem möglichen Widerruf zu unterscheiden. Dadurch wählst du den nächsten Schritt gezielter.

    Rückbuchung nicht vorschnell als alleinige Lösung betrachten

    Eine Rückbuchung kann bei bestimmten Zahlungsarten möglich sein, ist aber kein allgemeiner Ersatz für die Klärung des Vertrags. Sie kann zu Mahnungen, Kontosperren oder weiteren Auseinandersetzungen führen, wenn der Anbieter die Forderung weiterhin als berechtigt ansieht. Frage deshalb zunächst deine Bank oder den Zahlungsdienstleister nach den konkreten Folgen.

    Auch bei Sport-Streaming-Diensten wie DAZN lohnt sich der Blick auf Testzeitraum und Folgepreis, bevor du dich für eine längere Laufzeit entscheidest.

    Wenn du deine Frist gesetzt und keine Lösung erhalten hast, kannst du die nächsten Optionen abwägen. Eine gute Dokumentation bleibt auch dann der wichtigste Ausgangspunkt.

    Kurz zusammengefasst

    Eine Trial-Falle verliert viel von ihrem Schrecken, wenn du Testbeginn, Folgepreis und Kündigungsfrist sofort festhältst. Prüfe Abbuchungen ruhig, kündige unerwünschte Verlängerungen nachweisbar und hole dir bei Unklarheiten Unterstützung. Detlef – Smart Internet Marketing

    Häufige Fragen

    Wird ein Gratis-Test automatisch zu einem kostenpflichtigen Abo?

    Das hängt von den Vertragsbedingungen ab. Wenn eine automatische Verlängerung vereinbart und vor dem Abschluss ausreichend über Preis, Laufzeit und Kündigungsfrist informiert wurde, kann nach dem Test eine Zahlungspflicht entstehen.

    Muss ich eine hinterlegte Zahlungsmethode akzeptieren?

    Eine hinterlegte Zahlungsmethode kann für vereinbarte Zahlungen genutzt werden. Ob eine konkrete Abbuchung berechtigt ist, richtet sich jedoch nach dem Vertrag und der erteilten Einwilligung, nicht allein nach der Existenz der Zahlungsdaten.

    Reicht es, eine App zu löschen, um das Abo zu beenden?

    Nein, das Löschen einer App beendet ein Abo normalerweise nicht automatisch. Kündige über das Konto, den App-Store oder den Anbieter, bei dem der Vertrag abgeschlossen wurde, und sichere die Bestätigung.

    Was soll ich nach einer unerwarteten Abbuchung zuerst tun?

    Prüfe Betrag, Datum, Vertragspartner und Zahlungsweg. Kündige das Abo, wenn du keine weitere Verlängerung möchtest, dokumentiere den Vorgang und frage den Anbieter schriftlich nach einer Rückerstattung.

    Kann ich eine Rückerstattung verlangen?

    Das hängt vom Vertrag, vom Grund der Forderung, vom Zahlungsweg und den geltenden Regeln ab. Eine sachliche Anfrage mit Belegen ist der passende erste Schritt; bei Streit kann eine Beratungsstelle weiterhelfen.

    Gilt immer ein 14-tägiges Widerrufsrecht?

    Nicht jeder Fall ist gleich. Das Widerrufsrecht, eine mögliche Zustimmung zum Leistungsbeginn und die bereits erfolgte Nutzung müssen im konkreten Vertragsablauf geprüft werden.

    Was kann ich gegen künftige Trial-Fallen tun?

    Notiere Endtermin und Kündigungsfrist sofort, richte mehrere Erinnerungen ein und kontrolliere regelmäßig deine Konten, App-Stores und Kontoauszüge. So bemerkst du automatische Verlängerungen früher.

  • Fälligkeitskalender für Zuhause: So behältst du wiederkehrende Kosten im Blick

    Fälligkeitskalender für Zuhause: So behältst du wiederkehrende Kosten im Blick

    Die wichtigsten Punkte

    Ein Fälligkeitskalender für Zuhause schafft Ordnung, ohne dass du jede Ausgabe ständig neu zusammensuchen musst. Entscheidend ist eine Übersicht, die zu deinem Alltag passt und regelmäßig gepflegt wird.

    • Erfasse monatliche, quartalsweise und jährliche Zahlungen.
    • Notiere neben dem Termin auch Betrag, Konto und Zahlungsart.
    • Unterscheide den Fälligkeitstag vom tatsächlichen Abbuchungstag.
    • Plane unregelmäßige Kosten über das ganze Jahr hinweg.
    • Prüfe die Übersicht regelmäßig auf Änderungen und veraltete Einträge.

    Was leistet ein Fälligkeitskalender für Zuhause?

    Viele Haushaltskosten laufen automatisch und geraten gerade deshalb leicht aus dem Blick. Ein Fälligkeitskalender bündelt diese Termine an einem Ort und macht sichtbar, wann welche Belastung zu erwarten ist. Du brauchst dafür keine komplizierte Methode, sondern zunächst eine vollständige und verständliche Sammlung. So wird aus einzelnen Abbuchungen ein planbarer Teil deines Haushalts.

    Welche Zahlungen regelmäßig anfallen

    Zu den regelmäßigen Zahlungen gehören zunächst die großen festen Posten wie Miete, Strom, Versicherungen oder Darlehensraten. Daneben gibt es kleinere Beträge, die sich über das Jahr summieren: Streamingdienste, Vereinsbeiträge, Cloudspeicher oder Gebühren für bestimmte Verträge. Auch jährliche Rechnungen gehören in die Übersicht, selbst wenn sie nur einmal auftauchen.

    Hilfreich ist eine Einteilung nach Rhythmus. Monatsbeträge siehst du sofort, während quartalsweise oder jährliche Kosten nicht zwischen den laufenden Abbuchungen verschwinden.

    Warum Fälligkeit und Abbuchung nicht immer dasselbe sind

    Der im Vertrag genannte Fälligkeitstag beschreibt, wann eine Zahlung geschuldet ist. Die tatsächliche Abbuchung kann je nach Zahlungsart, Banklaufzeit oder Einzug des Anbieters etwas früher oder später auf dem Konto erscheinen. Bei einer Überweisung musst du unter Umständen selbst dafür sorgen, dass das Geld rechtzeitig beim Empfänger ankommt.

    Ein Termin ist erst dann wirklich hilfreich, wenn klar ist, welche Handlung an diesem Tag nötig ist.

    Trage deshalb nicht nur ein Datum ein, sondern ergänze, ob du überweisen, den Kontostand prüfen oder lediglich eine automatische Abbuchung kontrollieren möchtest.

    Welche Vorteile eine zentrale Übersicht bietet

    Eine zentrale Übersicht nimmt dir nicht jede finanzielle Entscheidung ab, sie reduziert aber das Suchen. Du erkennst früh, in welchen Monaten mehrere größere Beträge zusammentreffen. Dadurch kannst du Rücklagen besser einplanen und musst nicht erst beim Blick auf den Kontoauszug reagieren.

    Gerade bei vielen Verträgen hilft eine klare Monatsansicht, wiederkehrende Muster zu erkennen. Für einen breiteren Blick auf Einnahmen, Ausgaben, Rücklagen und Vermögensaufbau kann der Private Finanzplaner ergänzend interessant sein, sofern du dafür eine lokale, offline nutzbare Lösung ohne Abo suchst.

    Für wen sich ein Fälligkeitskalender besonders lohnt

    Ein Fälligkeitskalender lohnt sich für Familien, Wohngemeinschaften und Paare, bei denen mehrere Personen an Zahlungen beteiligt sind. Auch bei einem Umzug, einem neuen Kredit oder mehreren Versicherungen bringt er schnell Struktur. Wenn dein Einkommen schwankt, wird die Planung noch wichtiger, weil feste Kosten dann stärker ins Gewicht fallen.

    Du kannst klein anfangen und zunächst nur die nächsten drei Monate erfassen. Sobald diese Grundlage steht, ergänzt du die Jahreszahlungen und verfeinerst die Angaben nach Bedarf.

    Wie erfasst du alle wiederkehrenden Kosten vollständig?

    Eine gute Übersicht beginnt nicht mit einem schönen Kalenderlayout, sondern mit einer gründlichen Bestandsaufnahme. Gehe deine Kontoauszüge, Verträge und digitalen Rechnungen durch und notiere auch Beträge, die selten auftreten. Wiederkehrend bedeutet nicht zwingend monatlich. Viele Kosten verstecken sich in Jahresrechnungen oder verlängern sich automatisch.

    Geordnete Haushaltsunterlagen neben Kalender

    Miete, Nebenkosten und Versicherungen

    Miete oder Darlehensrate bilden meist den größten festen Posten. Ergänze Nebenkostenvorauszahlungen, Strom und gegebenenfalls Hausverwaltungskosten, damit du die Wohnkosten nicht auf verschiedene Listen verteilst. Versicherungen solltest du nach monatlicher, halbjährlicher und jährlicher Zahlung unterscheiden.

    Prüfe bei jeder Position, ob der Betrag konstant ist oder angepasst werden kann. Bei Nebenkosten und Versicherungen kann eine Jahresabrechnung beziehungsweise Beitragsänderung den bisherigen Wert verändern.

    Strom, Internet, Mobilfunk und Abonnements

    Bei Strom, Internet und Mobilfunk ist neben dem Termin auch die Vertragsart relevant. Manche Beträge werden per Lastschrift eingezogen, andere müssen nach einer Rechnung überwiesen werden. Abonnements wirken einzeln oft unauffällig, können in ihrer Summe aber einen spürbaren monatlichen Betrag ausmachen.

    Für die Kontrolle von Abos kannst du zusätzlich die Abo-Fallen-Checkliste nutzen. Der dort beschriebene Blick auf Testmonate, Kündigungsfristen und stille Preisänderungen passt direkt zu einer sorgfältigen Fälligkeitsübersicht.

    Kredite, Ratenzahlungen und Mitgliedsbeiträge

    Bei Krediten und Ratenzahlungen gehört die Laufzeit neben dem Abbuchungstermin in den Kalender. So bleibt sichtbar, wann eine Belastung endet und wieder Spielraum entsteht. Mitgliedsbeiträge von Vereinen, Fitnessstudios oder Berufsverbänden solltest du ebenfalls aufnehmen, auch wenn sie nur einmal jährlich abgebucht werden.

    Ordne diese Kosten am besten einer gemeinsamen Kategorie zu, aber behalte den einzelnen Vertrag erkennbar. So kannst du später nachvollziehen, welcher Betrag tatsächlich ausläuft oder sich ändert.

    Jährliche Ausgaben wie Steuern, Wartungen und Beiträge

    Jährliche Ausgaben werden häufig vergessen, weil sie nicht in jedem Monatsbudget auftauchen. Dazu können Steuern, Wartungen, Schornsteinfegergebühren, Versicherungsbeiträge oder bestimmte Mitgliedschaften gehören. Suche gezielt nach Rechnungen aus dem Vorjahr, um den Kalender nicht nur aus dem aktuellen Kontostand heraus aufzubauen.

    Notiere bei schwankenden Beträgen zunächst den letzten bekannten Wert und kennzeichne ihn als vorläufig. Das ist besser, als die Position wegzulassen und später von ihr überrascht zu werden.

    Welche Angaben solltest du pro Zahlung festhalten?

    Ein Datum allein reicht nicht, wenn du später schnell verstehen willst, was ansteht. Jede Position sollte so beschrieben sein, dass du sie ohne erneute Recherche zuordnen kannst. Dabei genügt eine kleine Zahl an Feldern, solange du sie konsequent verwendest.

    Fälligkeit, Betrag und Zahlungsrhythmus

    Notiere den Fälligkeitstag, den erwarteten Betrag und den Rhythmus der Zahlung. Bei variablen Kosten kannst du einen Durchschnitt oder einen realistischen Höchstwert verwenden und die Unsicherheit kenntlich machen. Zusätzlich hilft ein Feld für das nächste konkrete Zahlungsdatum.

    Bei jährlichen Beträgen kannst du den Monatsdurchschnitt ergänzen, ohne den tatsächlichen Fälligkeitstermin zu ersetzen. So bleiben sowohl der Liquiditätsbedarf als auch die langfristige Belastung sichtbar.

    Zahlungsart und zuständiges Konto

    Vermerke, ob der Betrag per Lastschrift, Überweisung, Dauerauftrag oder Karte bezahlt wird. Das zuständige Konto ist besonders wichtig, wenn du mehrere Konten nutzt oder Kosten zwischen Partnern aufteilst. Bei einer Lastschrift genügt meist der Hinweis, dass keine manuelle Zahlung erforderlich ist.

    Die Angaben sollten praktisch bleiben. Vollständige Kontonummern oder Zugangsdaten gehören nicht in einen einfachen Haushaltskalender.

    Vertragslaufzeit, Kündigungsfrist und Preisänderungen

    Bei Verträgen mit Laufzeit solltest du das Vertragsende und die Kündigungsfrist neben dem Fälligkeitstermin festhalten. Ergänze außerdem, wann eine Preisänderung angekündigt wurde oder eine Beitragsanpassung üblich ist. Dadurch wird aus dem Kalender nicht nur eine Zahlungsliste, sondern auch eine Erinnerung an wichtige Prüfzeitpunkte.

    Verlasse dich nicht auf alte Angaben. Sobald ein Anbieter einen neuen Betrag oder ein neues Zahlungsdatum mitteilt, aktualisierst du den Eintrag direkt.

    Zuständigkeit im gemeinsamen Haushalt

    In einem gemeinsamen Haushalt sollte erkennbar sein, wer eine Zahlung beobachtet oder ausführt. Das muss keine starre Aufgabenverteilung sein. Ein Kürzel, ein Name oder eine Spalte mit „gemeinsam“ reicht oft schon aus.

    Besprecht außerdem, wer die Übersicht pflegt. Wenn alle zuständig sind, fühlt sich am Ende manchmal niemand verantwortlich. Eine klare, einfache Absprache verhindert dieses Missverständnis.

    Welches Format passt zu deinem eigenen Alltag?

    Der beste Kalender ist nicht das technisch anspruchsvollste System, sondern eines, das du tatsächlich öffnest. Papier kann für manche Haushalte völlig ausreichen, während andere lieber mit einer Tabelle oder einer digitalen Erinnerung arbeiten. Entscheidend sind Sichtbarkeit, Verständlichkeit und ein geringer Pflegeaufwand.

    Papierkalender für eine einfache, sichtbare Übersicht

    Ein Papierkalender eignet sich, wenn du Termine gern sichtbar in der Küche oder im Arbeitszimmer platzierst. Verwende kurze Bezeichnungen und unterschiedliche Farben für monatliche, jährliche und einmalige Kosten. Änderungen lassen sich mit Bleistift oder kleinen Haftnotizen zunächst unkompliziert markieren.

    Achte aber darauf, sensible Daten nicht offen zugänglich aufzubewahren. Der Kalender sollte Termine und grobe Beträge zeigen, nicht unnötig viele Vertrags- oder Kontodetails.

    Tabellen für flexible Auswertungen und Jahresplanung

    Eine Tabelle ist nützlich, wenn du nach Monaten, Zahlungskategorien oder Konten sortieren möchtest. Du kannst Jahresbeträge auf Monatswerte umlegen und größere Belastungen farblich hervorheben. Auch eine zusätzliche Spalte für den Status, etwa „offen“ oder „geprüft“, kann die Pflege erleichtern.

    Wenn du Rücklagen systematischer ordnen möchtest, passt dazu ein einfaches Rücklagensystem, das Zweck, Rhythmus und Sichtbarkeit miteinander verbindet. Die Tabelle bleibt dabei die Terminübersicht, nicht zwingend das gesamte Haushaltsbudget.

    Digitale Kalender mit Erinnerungen

    Digitale Kalender bieten sich an, wenn du an mehreren Orten auf die Termine zugreifen möchtest. Lege für wiederkehrende Zahlungen eine Wiederholung an und bestimme den Vorlauf so, dass du bei Bedarf noch handeln kannst. Für variable Beträge ist eine jährliche Wiederholung allein allerdings nicht genug; der Betrag muss weiterhin geprüft werden.

    Ein Kalender erinnert dich an einen Eintrag, nicht automatisch an dessen Richtigkeit. Genau deshalb sollte die digitale Lösung regelmäßig mit Kontoauszügen und Vertragsunterlagen abgeglichen werden.

    Gemeinsame Apps und Kalender für mehrere Personen

    Bei mehreren Personen ist ein gemeinsamer Kalender hilfreich, wenn Zuständigkeiten und Zugriffsrechte klar geregelt sind. Nutzt wenige Kategorien und einheitliche Bezeichnungen, damit niemand lange suchen muss. Ein Kommentar kann festhalten, wer eine Rechnung prüft oder eine Änderung einträgt.

    Für den Einstieg kannst du die Fälligkeitskalender-Vorlage verwenden. Sie enthält eine Jahresübersicht für wiederkehrende Zahlungen und eine Formel für Rücklagen; die konkrete Pflege und Prüfung bleibt bei dir.

    Wie trägst du Fälligkeitstermine sinnvoll ein?

    Ein Kalender wird erst verlässlich, wenn seine Termine die tatsächlichen Abläufe abbilden. Zwischen Vertrag, Rechnung, Überweisung und Kontobewegung können mehrere Schritte liegen. Schreibe deshalb nicht einfach jedes Datum aus einem Dokument ab, sondern überlege, wann du handeln oder kontrollieren musst.

    Hand mit Stift vor Monatskalender

    Zwischen Fälligkeit und tatsächlicher Zahlung unterscheiden

    Trenne in deiner Übersicht den vertraglichen Fälligkeitstag vom erwarteten Buchungstag. Bei einer Überweisung zählt der Zeitpunkt, zu dem das Geld beim Empfänger eingehen muss. Bei einer Lastschrift ist dagegen vor allem wichtig, dass das zuständige Konto ausreichend gedeckt ist und die Abbuchung anschließend kontrolliert wird.

    Diese Unterscheidung verhindert, dass du einen Termin als erledigt markierst, obwohl die Zahlung noch gar nicht sichtbar ist.

    Puffer für Wochenenden und Feiertage einplanen

    Fällt ein Termin auf ein Wochenende oder einen Feiertag, kann sich der Zahlungsablauf verschieben. Plane bei manuellen Überweisungen einen ausreichenden Puffer ein und prüfe bei vertraglich geregelten Terminen die Angaben des jeweiligen Anbieters. Für berufliche oder gesetzliche Fristen gelten oft eigene Regeln; ein mobiler Kalender für Fälligkeitstermine kann dort ein passenderes Spezialthema sein als ein privater Haushaltskalender.

    Im privaten Kalender genügt meist ein Hinweis einige Tage vor dem eigentlichen Termin. So bleibt Zeit für Rückfragen, ohne dass du jeden Vorgang unnötig früh bearbeiten musst.

    Einmalige und wiederkehrende Termine trennen

    Einmalige Zahlungen wie eine Reparaturrechnung oder eine Nachzahlung sollten nicht zwischen den Dauerterminen verschwinden. Nutze dafür eine eigene Markierung oder einen separaten Kalenderbereich. Wiederkehrende Termine können automatisch angelegt werden, benötigen aber weiterhin eine gelegentliche Kontrolle.

    Die Trennung macht außerdem sichtbar, ob eine angespannte Monatsplanung von dauerhaft hohen Kosten oder von einem einzelnen Ereignis verursacht wird.

    Erinnerungen mit ausreichend Vorlauf festlegen

    Der richtige Vorlauf hängt von der Zahlung ab. Für eine automatische Lastschrift kann eine kurze Erinnerung zur Kontoprüfung genügen, während eine Kündigungsfrist oder eine größere Überweisung mehr Zeit braucht. Setze lieber wenige gut gewählte Erinnerungen als viele Benachrichtigungen, die du später nur noch wegwischst.

    Eine Erinnerung sollte immer eine konkrete nächste Handlung auslösen. „Versicherung prüfen“ ist hilfreicher als ein unklarer Hinweis wie „Zahlung beachten“.

    Wie erstellst du einen Jahresüberblick für unregelmäßige Kosten?

    Monatsbudgets wirken oft übersichtlich, solange nur laufende Kosten betrachtet werden. Schwieriger werden die Monate, in denen mehrere Jahresrechnungen, Wartungen oder Beiträge zusammentreffen. Ein Jahresüberblick macht diese Spitzen früh sichtbar und gibt dir Zeit, Rücklagen aufzubauen.

    Monatliche Belastungen auf zwölf Monate verteilen

    Addiere für jede jährliche oder quartalsweise Zahlung den erwarteten Gesamtbetrag und teile ihn auf zwölf Monate auf. Dieser rechnerische Monatswert ist kein neuer Zahlungstermin, sondern eine Orientierung für deine Rücklage. Bei schwankenden Kosten solltest du einen kleinen Sicherheitsaufschlag einplanen.

    So erkennst du, welche regelmäßige Summe du monatlich zurücklegen müsstest, damit eine spätere Jahresrechnung nicht aus dem laufenden Einkommen bezahlt werden muss.

    Jährliche Zahlungen frühzeitig einplanen

    Trage den tatsächlichen Monat der Zahlung deutlich ein und setze zusätzlich einen Vorbereitungstermin davor. Bei Versicherungen, Steuern oder Wartungen kannst du dann rechtzeitig prüfen, ob sich der Betrag verändert hat. Das verhindert, dass eine alte Zahl im Kalender stehen bleibt, obwohl die neue Rechnung bereits vorliegt.

    Ein Jahresüberblick sollte spätestens dann aktualisiert werden, wenn die erste Rechnung eines neuen Abrechnungsjahres eintrifft.

    Rücklagen für größere Beträge bilden

    Größere Beträge werden leichter handhabbar, wenn du sie einem konkreten Zweck zuordnest. Trenne geplante Rücklagen von einem allgemeinen Notgroschen und lege einen festen Sparrhythmus fest. Die Finanzplanung mit echten Zahlen kann dabei helfen, Rücklagen und Sparziele nicht nur gefühlt, sondern anhand deiner tatsächlichen Ausgaben zu betrachten.

    Der Kalender zeigt dir, wann Geld gebraucht wird. Die Rücklage sorgt dafür, dass es dann auch bereitliegt. Beides gehört zusammen, bleibt aber gedanklich getrennt.

    Saisonale Kosten wie Versicherungen oder Heizungswartung berücksichtigen

    Manche Kosten häufen sich in bestimmten Jahreszeiten. Versicherungsbeiträge, Heizungswartung, Kfz-Ausgaben oder Nachzahlungen können in einem kurzen Zeitraum auftreten. Markiere diese Monate im Jahresüberblick und prüfe, ob eine monatliche Rücklage sinnvoll ist.

    Gerade saisonale Kosten werden oft erst wahrgenommen, wenn sie unmittelbar bevorstehen. Ein Blick auf das gesamte Jahr schafft hier deutlich mehr Ruhe.

    Wie nutzt du den Kalender im Alltag zuverlässig?

    Ein einmalig ausgefüllter Kalender verliert schnell an Wert, wenn neue Verträge oder geänderte Beträge nicht eingetragen werden. Plane deshalb eine kurze, wiederkehrende Prüfung ein. Sie muss nicht lange dauern, sollte aber fest zu deinem Monatsablauf gehören.

    Einen festen Zeitpunkt für die Aktualisierung bestimmen

    Wähle einen Termin, der ohnehin zu deinem Haushalt passt, zum Beispiel den ersten Monatsbeginn oder den Tag nach dem Gehaltseingang. Prüfe dann neue Rechnungen, Kontobewegungen und anstehende Termine. Ein fester Zeitpunkt ist verlässlicher als der Vorsatz, die Übersicht „bei Gelegenheit“ zu pflegen.

    Halte die Prüfung bewusst klein. Zehn konzentrierte Minuten sind besser als eine umfangreiche Kontrolle, die du immer wieder verschiebst.

    Nach Kontoauszügen und Vertragsunterlagen prüfen

    Vergleiche die Einträge regelmäßig mit den Kontoauszügen. Achte auf neue Zahlungsempfänger, veränderte Beträge und Abbuchungen, die du nicht mehr zuordnen kannst. Vertragsunterlagen helfen dir anschließend zu klären, ob eine Änderung korrekt oder ein Eintrag veraltet ist.

    Bei Abonnements kann ein Blick auf die echten Abo-Kosten sinnvoll sein, weil Jahres- und Quartalsbeiträge sonst leicht zu niedrig eingeschätzt werden.

    Erledigte Zahlungen dokumentieren

    Markiere erledigte Zahlungen, statt sie sofort zu löschen. Ein Haken, ein Datum oder ein kurzer Status genügt. Bei einmaligen Rechnungen kannst du den Eintrag nach dem Jahreswechsel archivieren, bei wiederkehrenden Kosten bleibt er als Vorlage für den nächsten Termin bestehen.

    Die Dokumentation hilft dir auch, später nachzuvollziehen, ob eine Zahlung tatsächlich ausgeführt oder nur eingeplant wurde.

    Änderungen bei Beträgen und Zahlungsdaten zeitnah eintragen

    Sobald ein Anbieter einen neuen Betrag, ein anderes Konto oder einen neuen Abbuchungstag mitteilt, aktualisierst du den Kalender. Warte nicht bis zur nächsten großen Jahresprüfung, wenn die Information bereits vorliegt. Alte Werte können sonst zu falschen Rücklagen oder einem nicht gedeckten Konto führen.

    Notiere bei Änderungen kurz das Datum und den Anlass. Dadurch bleibt nachvollziehbar, warum sich eine Position verändert hat.

    Welche Datenschutz- und Fehlerquellen solltest du im Blick behalten?

    Ein Fälligkeitskalender enthält finanzielle Informationen und sollte deshalb nicht mehr preisgeben als nötig. Für die Planung brauchst du normalerweise keinen vollständigen Vertragstext und keine Zugangsdaten. Gleichzeitig muss die Übersicht so eindeutig sein, dass du die einzelnen Zahlungen sicher wiedererkennst.

    Sensible Vertrags- und Kontodaten sparsam speichern

    Verwende kurze Bezeichnungen und notiere nur die Angaben, die du für Termin, Betrag und Zuordnung brauchst. Vollständige Kontonummern, Passwörter oder persönliche Identifikationsdaten gehören nicht in den Kalender. Bewahre Vertragsunterlagen separat und geschützt auf.

    Bei digitalen Lösungen solltest du zusätzlich prüfen, wo die Daten gespeichert werden und wer darauf zugreifen kann. Bei Papier ist der Aufbewahrungsort entscheidend.

    Zugriffsrechte bei gemeinsamen Kalendern festlegen

    In einem gemeinsamen Haushalt sollte jede Person nur den Zugriff erhalten, den sie für ihre Aufgabe braucht. Besprecht, wer Einträge ändern, löschen oder lediglich ansehen darf. Besonders bei gemeinsam genutzten Geräten ist ein geschütztes Benutzerkonto sinnvoll.

    Transparenz bedeutet nicht, dass alle sensiblen Vertragsdetails für jede Person sichtbar sein müssen. Eine klare Terminübersicht kann auch mit wenigen Informationen funktionieren.

    Doppelte Einträge und veraltete Termine vermeiden

    Doppelte Termine entstehen schnell, wenn ein Vertrag in mehreren Kalendern angelegt wird. Lege deshalb fest, welches System die zentrale Quelle ist. Wenn du Einträge überträgst, entferne die alte Version erst nach einer kurzen Kontrolle und kennzeichne vorläufige Termine eindeutig.

    Auch beendete Verträge sollten nicht einfach weiterlaufen. Verschiebe sie in ein Archiv oder lösche sie, sobald du sicher bist, dass keine Nachzahlung mehr aussteht.

    Regelmäßig kontrollieren, ob Zahlungen weiterhin bestehen

    Mindestens einmal im Jahr solltest du jede Position hinterfragen: Besteht der Vertrag noch, stimmt der Betrag, und wird weiterhin vom gleichen Konto gezahlt? Dieser Rückblick ist eine gute Gelegenheit, unnötige Verträge zu kündigen oder Konditionen zu prüfen. Bei Abonnements können Kündigungsfristen und automatische Verlängerungen besonders leicht übersehen werden.

    Ein Kalender ist damit kein fertiges Dokument, sondern eine lebendige Arbeitsübersicht. Je einfacher die Pflege bleibt, desto eher bleibt sie auch im Alltag bestehen.

    Dein nächster Schritt

    Ein Fälligkeitskalender für Zuhause muss weder kompliziert noch perfekt sein. Wenn du zuerst alle wiederkehrenden Kosten sammelst, die wichtigsten Angaben ergänzt und einen festen Prüftermin einführst, entsteht Schritt für Schritt eine belastbare Übersicht. So erkennst du teure Monate früher und kannst Rücklagen ruhiger planen.

    Häufige Fragen

    Was ist ein Fälligkeitskalender für Zuhause?

    Ein Fälligkeitskalender ist eine Übersicht über regelmäßige und unregelmäßige Zahlungen im Haushalt. Er enthält neben dem Termin idealerweise auch Betrag, Zahlungsrhythmus, Zahlungsart und zuständiges Konto.

    Welche Kosten gehören in den Kalender?

    Dazu gehören unter anderem Miete, Nebenkosten, Versicherungen, Strom, Internet, Mobilfunk, Abonnements, Kredite, Mitgliedsbeiträge, Steuern und Wartungen. Auch einmalige größere Zahlungen können aufgenommen werden, sollten aber klar markiert sein.

    Wie unterscheidet sich der Fälligkeitstag vom Abbuchungstag?

    Der Fälligkeitstag ist der vertraglich oder rechtlich relevante Termin. Der Abbuchungstag bezeichnet dagegen den Zeitpunkt, an dem die Zahlung tatsächlich vom Konto eingezogen oder dort sichtbar wird. Beide Daten können voneinander abweichen.

    Ist ein Papierkalender ausreichend?

    Ja, wenn du ihn regelmäßig pflegst und an einem gut sichtbaren, geschützten Ort aufbewahrst. Für mehrere Personen oder viele Änderungen kann ein digitaler Kalender praktischer sein, vor allem wegen gemeinsamer Zugriffe und Erinnerungen.

    Wie viel Vorlauf sollte eine Erinnerung haben?

    Das hängt von der Zahlung ab. Für eine automatische Lastschrift reichen oft wenige Tage zur Kontoprüfung, während größere Überweisungen, Vertragsänderungen und Kündigungsfristen deutlich mehr Vorlauf benötigen.

    Wie plane ich jährliche Kosten richtig?

    Trage den tatsächlichen Zahlungsmonat ein und berechne zusätzlich den Betrag, den du monatlich zurücklegen müsstest. So bleiben der konkrete Fälligkeitstermin und die gleichmäßige finanzielle Vorbereitung beide sichtbar.

    Wie oft sollte ich den Kalender prüfen?

    Eine kurze monatliche Aktualisierung und ein ausführlicher Jahresrückblick sind für viele Haushalte sinnvoll. Bei neuen Verträgen, Preisänderungen oder einem Kontowechsel solltest du den jeweiligen Eintrag sofort anpassen.

    Detlef – Smart Internet Marketing

  • Riester oder ETF-Sparplan: Private Altersvorsorge im Vergleich

    Riester oder ETF-Sparplan: Private Altersvorsorge im Vergleich

    Was sind die wichtigsten Punkte im Überblick?

    Riester und ETF-Sparplan verfolgen ähnliche Ziele, funktionieren aber nach unterschiedlichen Regeln. Welche Lösung besser passt, hängt vor allem von Förderung, Kosten, Risiko und deinem persönlichen Zeithorizont ab.

    • Riester kann durch Zulagen und mögliche Steuervorteile besonders für Familien interessant sein.
    • Ein ETF-Sparplan bietet meist mehr Flexibilität, trägt aber das volle Kapitalmarktrisiko.
    • Garantien können Sicherheit geben, gleichzeitig aber die Renditechancen begrenzen.
    • Für einen fairen Vergleich zählen nicht nur Renditeprognosen, sondern auch Kosten und Auszahlungsregeln.
    • Deine gesetzliche Rente, Rücklagen und gesamte Versorgungssituation gehören in die Entscheidung.

    Was unterscheidet Riester und ETF-Sparplan grundsätzlich?

    Wenn du zwischen Riester oder ETF-Sparplan abwägst, vergleichst du nicht einfach zwei identische Sparprodukte. Ein Riester-Vertrag ist an gesetzliche Förderregeln und eine spätere Rentenzahlung gebunden. Ein ETF-Sparplan ist in der Regel ein frei verfügbares Wertpapierdepot, in dem du regelmäßig Anteile an börsen­gehandelten Indexfonds kaufst. Der Unterschied prägt fast jede weitere Frage.

    Wie ein klassischer Riester-Vertrag funktioniert

    Bei einem klassischen Riester-Vertrag zahlst du regelmäßig Beiträge ein und kannst unter bestimmten Voraussetzungen staatliche Zulagen erhalten. Hinzu kommt eine mögliche steuerliche Förderung über den Sonderausgabenabzug. Der Vertrag ist grundsätzlich auf die Altersvorsorge ausgerichtet; zum Rentenbeginn wird das angesparte Guthaben typischerweise in eine lebenslange Rente überführt. Je nach Vertragsart können Garantien für Beiträge und Zulagen eine Rolle spielen. Die Förderung ist an Bedingungen geknüpft. Dazu gehören unter anderem die persönliche Förderberechtigung und ein ausreichender Eigenbeitrag. Prüfe deshalb nicht nur die beworbene Zulage, sondern auch, welche Beiträge du tatsächlich leisten musst und wie der Vertrag mit Unterbrechungen umgeht.

    Was einen ETF-Sparplan auszeichnet

    Beim ETF-Sparplan legst du selbst fest, wie viel Geld du regelmäßig in einen oder mehrere börsen­gehandelte Indexfonds investierst. Der Wert des Depots entwickelt sich mit den enthaltenen Märkten. Dadurch kannst du breit gestreut an der Entwicklung von Aktien- oder Anleihemärkten teilhaben, ohne dich an eine lebenslange Rentenzahlung binden zu müssen. Die höhere Gestaltungsfreiheit hat eine Kehrseite: Es gibt normalerweise keine Beitragsgarantie. Kurse können fallen, und du entscheidest selbst, wann und wie du das Geld im Ruhestand verwendest. Für die Auswahl und Gewichtung der ETFs brauchst du daher ein Grundverständnis für Risiko und Diversifikation.

    Welche Ziele beide Anlageformen verfolgen

    Beide Modelle sollen Vermögen für die Zeit aufbauen, in der dein Erwerbseinkommen sinkt oder wegfällt. Sie können damit eine Lücke zwischen deinem gewünschten Lebensstandard und den späteren gesetzlichen oder betrieblichen Leistungen abfedern. Der Sparprozess funktioniert bei beiden am besten, wenn die Beiträge dauerhaft zu deinem Budget passen. Der praktische Unterschied liegt in der Konstruktion. Riester verbindet Sparen, Förderung, Vertragsregeln und Rentenbezug. Ein ETF-Sparplan konzentriert sich stärker auf den Kapitalaufbau und lässt die spätere Entnahme weitgehend offen.

    Warum ein direkter Vergleich nicht immer eindeutig ist

    Ein fairer Vergleich muss gleiche Sparraten, Laufzeiten und Annahmen verwenden. Bei Riester gehören Zulagen, Garantien, Vertragskosten und die spätere Besteuerung in die Rechnung. Beim ETF-Sparplan musst du Wertschwankungen, Fondskosten, Depotgebühren und die steuerliche Behandlung während der Ansparphase berücksichtigen. Auch die Ausgangslage ist entscheidend. Ein Vertrag mit hoher Förderung kann für eine Person sinnvoller sein als für eine andere, obwohl beide denselben Monatsbetrag sparen. Eine verständliche Renteninformation hilft dir zunächst, die gesetzliche Basis einzuordnen, bevor du die private Vorsorge bewertest.

    Wie unterscheiden sich Förderung, Steuern und Auszahlung?

    Förderung und Steuern machen den Vergleich anspruchsvoller, weil sie nicht isoliert betrachtet werden dürfen. Eine Zulage erhöht zwar den Sparbetrag, doch Kosten können diesen Vorteil teilweise wieder mindern. Beim ETF-Sparplan fehlen die Riester-Zulagen, dafür ist die Struktur meist einfacher. Auch die Besteuerung findet zu unterschiedlichen Zeitpunkten statt.

    Unterlagen und Taschenrechner für Altersvorsorge

    Riester-Zulagen und mögliche Steuervorteile

    Die Grundzulage und mögliche Kinderzulagen können den Eigenaufwand eines Riester-Vertrags verringern. Zusätzlich prüft das Finanzamt im Rahmen der Günstigerprüfung, ob der Sonderausgabenabzug gegenüber den Zulagen einen weiteren Vorteil bringt. Ob das tatsächlich so ist, hängt von deinem Einkommen, deinen Beiträgen und deiner familiären Situation ab. Wichtig ist, die Zulagen korrekt zu beantragen und die Voraussetzungen im Blick zu behalten. Ändern sich Einkommen, Beschäftigungsstatus oder Familienverhältnisse, kann sich auch die Förderwirkung verändern. Eine pauschale Aussage wie „Riester lohnt sich immer mit Förderung“ greift daher zu kurz.

    Besteuerung von ETF-Sparplänen während der Ansparphase

    Bei einem ETF-Sparplan können während der Ansparphase steuerpflichtige Erträge entstehen. Dazu zählen beispielsweise Ausschüttungen und bestimmte Erträge, die steuerlich unabhängig von einem Verkauf berücksichtigt werden können. Außerdem kann beim Verkauf ein Gewinn steuerlich relevant werden. Die konkreten Regeln und Freibeträge solltest du anhand deiner persönlichen Situation prüfen. Ein ETF-Sparplan ist steuerlich nicht automatisch steuerfrei, nur weil du langfristig investierst. Gleichzeitig wird nicht jeder Kursanstieg sofort zu einem tatsächlich verfügbaren Einkommen. Für deine Planung zählt deshalb, welche Beträge nach Kosten und möglichen Steuern für den Ruhestand übrig bleiben.

    Steuerliche Behandlung bei der Auszahlung

    Riester-Leistungen werden in der Auszahlungsphase grundsätzlich nachgelagert besteuert. Dein persönlicher Steuersatz im Ruhestand ist deshalb ein wichtiger Bestandteil der Kalkulation. Bei einem ETF-Sparplan versteuerst du im Regelfall die steuerlich relevanten Erträge und Gewinne nach den jeweils geltenden Regeln, während die Entnahme selbst nicht einfach mit einer Riester-Rente gleichgesetzt werden kann. Die Auszahlungsform verändert ebenfalls das Ergebnis. Riester ist auf eine lebenslange Versorgung ausgerichtet, während du beim Depot etwa regelmäßige Entnahmen oder einzelne größere Beträge planen kannst. Diese Freiheit verlangt allerdings auch einen eigenen Entnahmeplan.

    Was bei Kinderzulagen und persönlichem Steuersatz zählt

    Kinderzulagen können die Förderquote eines Riester-Vertrags deutlich beeinflussen, besonders wenn mehrere Kinder vorhanden sind oder die Zulagen lange fließen. Entscheidend ist aber, wer förderberechtigt ist und wem die Zulagen zugeordnet werden. Bei Paaren lohnt sich eine genaue Prüfung statt einer Entscheidung nach Bauchgefühl. Für die Steuerwirkung zählt außerdem dein Grenzsteuersatz während der Erwerbsphase und der erwartete Steuersatz im Ruhestand. Als erste Orientierung kannst du einen Rentencheck für deine Versorgungslücke nutzen und anschließend die privaten Bausteine mit realistischen Nettoannahmen vergleichen.

    Wie stehen Renditechancen und Risiken zueinander?

    Rendite ist kein einzelner Produktwert, sondern das Ergebnis aus Anlageauswahl, Kosten, Zeit und Verhalten. Ein ETF-Sparplan kann stärker an Aktienmärkten beteiligt sein, muss es aber nicht. Bei Riester können Garantien und Umschichtungen die Kapitalanlage beeinflussen. Deshalb sind einfache Renditevergleiche oft irreführend.

    Welche Rolle Aktienquote und Anlagehorizont spielen

    Je höher der Aktienanteil, desto größer können langfristig die Renditechancen und zwischenzeitlichen Schwankungen sein. Bei einem langen Anlagehorizont hast du mehr Zeit, schwache Marktphasen auszusitzen. Trotzdem bleibt offen, wie die Märkte am Ende deiner Sparphase stehen. Bei Riester kann die notwendige Absicherung dazu führen, dass nicht dauerhaft die gewünschte Aktienquote gehalten wird. Beim ETF-Sparplan bestimmst du die Aufteilung selbst, musst aber auch selbst entscheiden, wann du das Risiko vor dem Ruhestand reduzierst.

    Warum Renditeversprechen bei Riester und ETFs schwer vergleichbar sind

    Eine Riester-Prognose kann Zulagen, Garantien und vertragliche Rentenfaktoren enthalten. Eine ETF-Prognose arbeitet dagegen meist mit einer angenommenen Marktrendite und lässt die spätere Entnahme offen. Schon deshalb beziehen sich die Zahlen nicht zwingend auf dieselbe Leistung. Vergleiche immer die Nettowerte nach Kosten und Steuern. Ein Vergleich von Riester-Rente und ETF-Modellen kann dir verschiedene Perspektiven geben, ersetzt aber keine Rechnung mit deinen eigenen Beiträgen, deiner Laufzeit und deinen Förderansprüchen.

    Garantien, Verluste und das Risiko kurz vor dem Ruhestand

    Garantien können verhindern, dass bestimmte Einzahlungen und Zulagen vollständig verloren gehen. Sie schützen dich jedoch nicht vor jeder wirtschaftlichen Einbuße, etwa vor Inflation oder einer niedrigen späteren Kaufkraft. Außerdem kann die Absicherung die Anlage in renditestärkere Vermögenswerte begrenzen. Beim ETF-Sparplan können Verluste kurz vor dem Ruhestand besonders unangenehm sein. Ein schrittweiser Wechsel in weniger schwankungsanfällige Anlagen kann das Risiko reduzieren, garantiert aber ebenfalls kein bestimmtes Ergebnis.

    Sicherheit entsteht nicht nur durch Garantien, sondern auch durch passende Beiträge, ausreichend Zeit und einen Plan für schlechte Börsenjahre.

    Dieser Gedanke hilft dir, Risiko nicht nur als möglichen Kursverlust zu verstehen. Auch ein Vertrag mit Garantie kann für deine Ziele ungeeignet sein, wenn Kosten, Laufzeit oder Auszahlung nicht passen.

    Wie Inflation die spätere Kaufkraft beeinflusst

    Ein nominal wachsendes Guthaben sagt wenig über deine tatsächliche Kaufkraft aus. Wenn Preise über viele Jahre steigen, kannst du dir von einer späteren Rente oder Entnahme weniger leisten als heute. Die Planung sollte deshalb mit einer realistischen Inflationsannahme arbeiten. Das gilt für Riester und ETF-Sparplan gleichermaßen. Ein sicherer Betrag ist nicht automatisch ein ausreichend hoher Betrag. Entscheidend ist, welches Nettoeinkommen du im Ruhestand brauchst und welche anderen Einkünfte hinzukommen.

    Welche Kosten und Vertragsbedingungen solltest du prüfen?

    Kosten wirken über lange Laufzeiten besonders stark, weil sie nicht nur einmalig anfallen, sondern auch die weitere Wertentwicklung bremsen. Bei Riester findest du häufig mehrere Kostenarten innerhalb eines Vertrags. Beim ETF-Sparplan sind die Gebühren oft sichtbarer, aber nicht automatisch immer niedriger. Lies deshalb die Vertragsunterlagen und Preisverzeichnisse sorgfältig.

    Laptop mit Depotübersicht und Sparplan

    Typische Kosten eines Riester-Vertrags

    Riester-Verträge können Abschluss- und Vertriebskosten, laufende Verwaltungsentgelte, Fondskosten und Kosten für die spätere Verrentung enthalten. Die genaue Zusammensetzung unterscheidet sich nach Anbieter und Vertragsart. Besonders relevant ist, wie sich die Kosten auf die ersten Vertragsjahre und auf die langfristige Rendite auswirken. Lass dir nicht nur den monatlichen Beitrag nennen. Frage nach Effektivkosten, möglichen Kosten bei Änderungen und dem garantierten beziehungsweise prognostizierten Rentenanspruch. Ein provisionsfreier Tarif ist nicht automatisch günstig, wenn andere laufende Kosten hoch sind.

    Gebühren und laufende Kosten beim ETF-Sparplan

    Beim ETF-Sparplan können Depotentgelt, Sparplangebühren, Orderkosten und die laufenden Fondskosten anfallen. Hinzu kommen mögliche Kosten beim Kauf oder Verkauf. Die Gebühren sind oft klein, summieren sich aber über Jahrzehnte. Achte auf die Gesamtkosten statt auf einen einzelnen Prozentsatz. Ein günstiger ETF in einem teuren Depot kann insgesamt ungünstiger sein als ein etwas teurerer ETF in einer schlanken Struktur. Auch die steuerliche Abwicklung und die Bedienbarkeit können für dich praktische Kosten verursachen.

    Beiträge anpassen, pausieren oder entnehmen

    Ein ETF-Sparplan lässt sich meist vergleichsweise einfach an veränderte Lebensumstände anpassen. Du kannst die Sparrate erhöhen, senken oder vorübergehend aussetzen, sofern dein Anbieter diese Funktionen vorsieht. Entnahmen sind grundsätzlich möglich, können aber steuerliche Folgen haben und dein späteres Vermögen verringern. Bei Riester sind Beitragsänderungen ebenfalls möglich, doch die Förderhöhe hängt von den geleisteten Beiträgen ab. Eine vorzeitige Verwendung des Guthabens kann die Förderung gefährden. Prüfe daher die Regeln, bevor du Geld aus einem Altersvorsorgevertrag entnimmst.

    Was bei Anbieterwechsel und Kündigung passieren kann

    Ein Anbieterwechsel kann bei Riester möglich sein, ist aber mit Bedingungen und Kosten verbunden. Bei einer Kündigung können Zulagen und steuerliche Vorteile zurückgefordert werden. Häufig ist eine Beitragsfreistellung eine Alternative, die du nicht ohne Prüfung verwerfen solltest. Beim ETF-Sparplan ist ein Depotübertrag meist anders strukturiert als eine Vertragskündigung. Trotzdem können Verkäufe, Übertragungsprozesse oder ein Wechsel des ETF steuerliche und organisatorische Folgen haben. Bewahre deshalb alle Unterlagen auf und vergleiche die Konsequenzen schriftlich.

    Für wen eignet sich Riester und für wen ein ETF-Sparplan?

    Es gibt keine allgemeingültige Antwort auf die Frage, ob Riester oder ETF-Sparplan besser ist. Die Förderberechtigung, dein Einkommen, deine Kinder und dein Wunsch nach Flexibilität verändern das Ergebnis. Ebenso wichtig ist, ob du eine lebenslange Rentenzahlung bevorzugst oder die Entnahme selbst steuern möchtest.

    Wann die staatliche Förderung besonders relevant sein kann

    Die Riester-Förderung kann besonders interessant sein, wenn du förderberechtigt bist und einen großen Teil des erforderlichen Beitrags über Zulagen abdeckst. Das gilt häufig dann, wenn Kinderzulagen eine wichtige Rolle spielen. Trotzdem müssen Vertragskosten und spätere Steuerbelastung in die Rechnung einfließen. Eine Förderung ist kein kostenloser Renditebonus ohne Bedingungen. Wenn der Vertrag nicht zu deinem Budget passt oder du Beiträge regelmäßig nicht leisten kannst, sinkt sein praktischer Nutzen.

    In welchen Fällen ein ETF-Sparplan mehr Flexibilität bietet

    Ein ETF-Sparplan kann besser zu dir passen, wenn du über dein Geld vor dem Ruhestand verfügen möchtest oder eine flexible Entnahmestrategie planst. Du bist nicht auf eine bestimmte Vertragslogik oder eine lebenslange Verrentung festgelegt. Dafür trägst du die Verantwortung für Marktphasen, Auswahl und späteren Verbrauch des Vermögens. Die Flexibilität ist besonders wertvoll, wenn sich deine Lebensplanung schwer vorhersehen lässt. Sie darf aber nicht dazu führen, dass du langfristiges Geld bei jeder kurzfristigen Ausgabe aufbrauchst.

    Welche Bedeutung Einkommen, Kinder und Familienstand haben

    Dein Einkommen beeinflusst die mögliche steuerliche Wirkung, während Kinder die Zulagenhöhe verändern können. Auch der Familienstand und die Förderberechtigung des Partners spielen eine Rolle. Zwei Haushalte mit derselben Sparrate können deshalb zu unterschiedlichen Ergebnissen kommen. Rechne nicht nur mit Bruttobeträgen. Für deine Lebensplanung zählt, wie viel von der späteren Leistung tatsächlich verfügbar bleibt. Eine verständliche Renteninformation richtig einzuordnen ist dafür ein sinnvoller Ausgangspunkt.

    Warum der persönliche Anlagehorizont entscheidend ist

    Mit 25 Jahren hast du andere Möglichkeiten als mit 55 Jahren. Ein langer Zeitraum kann stärkere Kursschwankungen eher auffangen, während kurz vor dem Ruhestand die Stabilität des Guthabens wichtiger werden kann. Auch geplante Teilzeit, ein früherer Rentenbeginn oder eine längere Erwerbsphase verändern den Horizont. Schätze den Zeitraum nicht nur bis zum gesetzlichen Rentenalter. Entscheidend ist, wann du das Geld voraussichtlich brauchst und wie lange es anschließend reichen soll.

    Wie bewertest du Riester und ETF-Sparplan anhand konkreter Kriterien?

    Eine Entscheidung wird klarer, wenn du sie in einzelne Rechenschritte zerlegst. Beginne mit deinen tatsächlichen Beiträgen und Förderungen, ergänze Kosten und Steuern und betrachte danach mehrere Renditeszenarien. So vermeidest du, dass eine einzelne optimistische Prognose den ganzen Vergleich bestimmt.

    Förderquote und effektive Kosten berechnen

    Stelle zunächst deinen Eigenbeitrag der gesamten Einzahlung einschließlich Zulagen gegenüber. Danach ziehst du Vertrags- oder Depotkosten sowie mögliche steuerliche Belastungen in die Betrachtung ein. Bei Riester solltest du zusätzlich die Bedingungen für die Förderung und die spätere Auszahlung dokumentieren. Für einen übersichtlichen Vergleich gehören mindestens diese Angaben auf ein Blatt:

    • monatlicher Eigenbeitrag und jährliche Gesamteinzahlung
    • erwartete Zulagen und mögliche Steuerentlastung
    • Abschluss-, Verwaltungs- und Fondskosten
    • voraussichtliche Laufzeit bis zum geplanten Ruhestand

    Die Rechnung ist damit noch keine Prognose, aber sie zeigt, welche Annahmen den Unterschied machen. Gerade bei langen Laufzeiten lohnt es sich, kleine Kostenunterschiede nicht zu unterschätzen.

    Erwartete Rendite nicht ohne Risiko betrachten

    Eine höhere erwartete Rendite ist nur dann ein Vorteil, wenn du die damit verbundenen Schwankungen aushältst. Beim ETF-Sparplan können starke Rückgänge vorübergehend das Depot belasten. Bei Riester kann die Garantie zwar Verluste begrenzen, aber gleichzeitig die Beteiligung an steigenden Märkten beeinflussen. Arbeite deshalb mit mehreren Szenarien statt mit einer einzigen Zahl. Ein vorsichtiges, ein mittleres und ein optimistisches Szenario zeigen dir, wie empfindlich die Planung auf die Renditeannahme reagiert.

    Vertragsangebot und ETF-Portfolio fair gegenüberstellen

    Vergleiche ein konkretes Riester-Angebot mit einem konkreten ETF-Portfolio, nicht eine Produktkategorie mit einer idealisierten Wunschlösung. Prüfe beim Vertrag Garantien, Kosten, Rentenfaktor und Förderbedingungen. Beim Portfolio gehören ETF-Auswahl, Aktienquote, Depotkosten und deine geplante Risikoreduzierung auf die andere Seite. Vergleiche außerdem dieselbe Sparrate und dieselbe Laufzeit. Wenn ein Angebot Zulagen enthält und das andere nicht, musst du diesen Unterschied transparent ausweisen, statt ihn stillschweigend in die Rendite einzubauen.

    Szenarien für unterschiedliche Sparraten und Laufzeiten

    Eine Sparrate von 50 Euro führt bei 30 Jahren Laufzeit zu einer anderen Größenordnung als 250 Euro über zehn Jahre. Simuliere deshalb Veränderungen bei Einkommen, Elternzeit, Arbeitslosigkeit und einem späteren Beginn. So erkennst du, ob ein Modell auch dann tragfähig bleibt, wenn dein Leben nicht planmäßig verläuft. Für die Gesamtschau deiner gesetzlichen, betrieblichen und privaten Bausteine kann der Private Rentenplaner hilfreich sein. Die lokale App berechnet die gesamte Altersvorsorge offline auf deinem Rechner und ermöglicht, Versorgungslücken und Szenarien zu betrachten. Das Jahresabo kostet 24 € pro Jahr und ist bis 1 Monat vor Ablauf kündbar.

    Wie triffst du die passende Entscheidung für deine Altersvorsorge?

    Die beste Entscheidung ist selten die, die auf dem Papier die höchste Rendite verspricht. Sie sollte zu deinem Einkommen, deinem Sicherheitsbedürfnis und deiner Fähigkeit passen, langfristig investiert zu bleiben. Nimm dir Zeit, die Annahmen aufzuschreiben und nicht nur die Werbeaussagen zu lesen.

    Bestehenden Riester-Vertrag nicht vorschnell kündigen

    Wenn du bereits einen Riester-Vertrag hast, solltest du vor einer Kündigung die bisher erhaltenen Zulagen, Steuerwirkungen, Kosten und den aktuellen Vertragswert prüfen. Eine Kündigung kann finanzielle Nachteile auslösen. Eine Beitragsfreistellung oder ein Wechsel kann je nach Vertrag eine andere Lösung sein. Fordere die relevanten Vertragsdaten schriftlich an und stelle sie einer neuen Lösung gegenüber. Erst danach lässt sich beurteilen, ob ein Wechsel, eine Ergänzung oder das Fortführen des Vertrags sinnvoll ist.

    ETF-Sparplan als Ergänzung statt als Ersatz prüfen

    Ein ETF-Sparplan muss nicht automatisch den Riester-Vertrag ersetzen. Er kann auch als flexibler zusätzlicher Baustein dienen, während Riester die geförderte und verrentete Komponente abdeckt. Ob diese Kombination sinnvoll ist, hängt von deinem verfügbaren Budget und deinen Zielen ab. Achte darauf, dass du dich mit mehreren Sparverträgen nicht finanziell übernimmst. Ein einfacher Plan, den du dauerhaft einhalten kannst, ist oft wertvoller als eine theoretisch optimale, aber zu hohe Sparrate.

    Notgroschen, gesetzliche Rente und weitere Vorsorge einbeziehen

    Private Altersvorsorge sollte nicht beginnen, bevor kurzfristige Risiken völlig unbeachtet bleiben. Ein ausreichender Notgroschen, tragbare Schulden und ein realistischer Blick auf die gesetzliche Rente bilden die Grundlage. Erst dann kannst du entscheiden, wie viel Geld langfristig investiert werden soll. Ein kostenloser Leitfaden zur Renteninformation erklärt zentrale Begriffe und enthält einen kurzen Rentencheck. Nutze solche Unterlagen, um deine Ausgangslage zu klären, statt nur die erwartete Rendite eines Produkts zu betrachten.

    Die Entscheidung regelmäßig an Lebenssituation und Ziele anpassen

    Eine Entscheidung für Riester oder ETF-Sparplan ist nicht für alle Zeiten unveränderlich. Heirat, Kinder, Teilzeit, ein höheres Einkommen oder ein geplanter Ruhestand können die Prioritäten verschieben. Prüfe deshalb in angemessenen Abständen, ob Beiträge, Risiko und Auszahlungsziel noch zusammenpassen. Mach diese Überprüfung möglichst konkret: Aktualisiere dein erwartetes Renteneinkommen, deine Sparrate und deine Kosten. Wenn du deine Zahlen selbst nachvollziehen kannst, bleibt die Entscheidung auch dann ruhig und sachlich, wenn sich einzelne Rahmenbedingungen ändern.

    Was ist mein Fazit zu Riester und ETF-Sparplan?

    Riester und ETF-Sparplan sind keine pauschal bessere oder schlechtere Antwort, sondern unterschiedliche Werkzeuge für die private Altersvorsorge. Riester kann durch Förderung und lebenslange Auszahlung punkten, während der ETF-Sparplan mehr Beweglichkeit und unmittelbare Marktbeteiligung bietet. Entscheidend ist ein Vergleich mit deinen eigenen Zahlen, deinem Anlagehorizont und deiner gewünschten Sicherheit. Detlef – Smart Internet Marketing

    Häufige Fragen

    Ist Riester oder ETF-Sparplan grundsätzlich besser?

    Das lässt sich nicht allgemein beantworten. Förderung, Kosten, Familienstand, Einkommen, Risiko­bereitschaft und gewünschte Auszahlung führen je nach Person zu einem anderen Ergebnis.

    Kann ich Riester und ETF-Sparplan kombinieren?

    Ja, beide können unterschiedliche Aufgaben in deiner Altersvorsorge übernehmen. Wichtig ist, dass die gesamte Sparrate zu deinem Budget passt und du die Kosten sowie die jeweiligen Risiken getrennt betrachtest.

    Sind ETF-Sparpläne immer günstiger als Riester-Verträge?

    Nicht automatisch. ETF-Sparpläne haben oft eine einfache Kostenstruktur, doch Depot- und Fondskosten fallen ebenfalls an. Entscheidend ist die Gesamtkostenbelastung über die gesamte Laufzeit.

    Was passiert mit den Zulagen bei einer Riester-Kündigung?

    Bei einer schädlichen Verwendung können erhaltene Zulagen und steuerliche Vorteile zurückgefordert werden. Vor einer Kündigung solltest du deshalb auch Beitragsfreistellung und Anbieterwechsel prüfen.

    Wie viel Risiko ist für die Altersvorsorge sinnvoll?

    Das hängt von Anlagehorizont, finanzieller Reserve und deiner Fähigkeit ab, Kursverluste auszuhalten. Je näher der geplante Geldbedarf rückt, desto wichtiger wird eine passende Verringerung des Risikos.

    Muss ich einen ETF-Sparplan im Alter vollständig verkaufen?

    Nein. Du kannst grundsätzlich verschiedene Entnahmestrategien wählen, etwa regelmäßige Teilverkäufe oder eine Kombination aus Entnahmen und weiter investiertem Vermögen. Dabei müssen Steuern, Marktrisiko und die erwartete Lebensdauer berücksichtigt werden.

    Wie oft sollte ich meine Entscheidung überprüfen?

    Eine jährliche oder anlassbezogene Prüfung reicht meist aus. Veränderungen bei Einkommen, Familie, Sparrate, Rentenbeginn oder finanziellen Zielen können Anlass sein, die Planung früher anzupassen.

  • Excel-Haushaltsbuch vs. App: Offline, Datenschutz und der Einmalkauf-Vorteil

    Excel-Haushaltsbuch vs. App: Offline, Datenschutz und der Einmalkauf-Vorteil

    Die wichtigsten Punkte

    Excel und App können beide für mehr Überblick sorgen. Entscheidend sind deine Gewohnheiten, dein Datenschutzbedürfnis und die Frage, wie viel Automatisierung du wirklich brauchst.

    • Ein Excel-Haushaltsbuch arbeitet lokal und kann ohne Internet genutzt werden.
    • Eine App spart oft Zeit, wenn Buchungen automatisch übernommen werden.
    • Datenschutz hängt vom Speicherort, den Berechtigungen und dem Anbieter ab.
    • Ein Einmalkauf kann über mehrere Jahre günstiger sein als ein laufendes Abo.
    • Regelmäßige Prüfung und gemeinsame Nutzung zählen mehr als die technische Form.

    Excel-Haushaltsbuch oder App: Wie triffst du die Grundentscheidung?

    Beim Excel-Haushaltsbuch vs. App geht es nicht nur um Funktionen. Du entscheidest auch, ob deine Finanzdaten lokal bei dir bleiben oder für bestimmte Dienste verarbeitet werden. Außerdem spielt eine Rolle, ob du lieber selbst einträgst und gestaltest oder möglichst wenig manuell erledigen möchtest.

    Für wen sich ein Excel-Haushaltsbuch besonders eignet

    Ein Excel-Haushaltsbuch passt gut zu dir, wenn du deine Kategorien und Auswertungen selbst bestimmen möchtest. Du kannst die Tabelle an deinen Haushalt anpassen, statt dich an vorgegebene Abläufe zu gewöhnen. Wer gern am Rechner arbeitet und seine Buchungen regelmäßig pflegt, bekommt damit eine flexible und nachvollziehbare Lösung.

    Der Nachteil ist der eigene Aufwand. Formeln, Monatswechsel und Auswertungen müssen sauber angelegt sein. Dafür kannst du jederzeit nachvollziehen, wie ein Ergebnis zustande kommt.

    Welche Stärken Apps im Alltag ausspielen

    Apps sind praktisch, wenn du Ausgaben unterwegs erfassen oder wiederkehrende Buchungen im Blick behalten willst. Je nach Angebot können Budgets, Erinnerungen, Diagramme oder automatische Transaktionsimporte hinzukommen. Das reduziert Reibung im Alltag, ersetzt aber nicht deine Entscheidung, welche Ausgaben sinnvoll sind.

    Auch kostenlose Angebote können für den Einstieg genügen. Eine Haushaltsbuch-App kann beispielsweise eigene Kategorien, Budgets, Berichte und Erinnerungen für regelmäßige Zahlungen anbieten. Welche Funktionen tatsächlich enthalten sind, solltest du vor der Nutzung anhand der aktuellen Anbieterinformationen prüfen. Einen direkten Vergleich mehrerer solcher Apps — mit unterschiedlichem Fokus auf Tempo, Kategorien oder Kontenverwaltung — findest du im Haushaltsbuch-Apps-Vergleich.

    Warum der persönliche Umgang mit Zahlen wichtiger ist als die technische Lösung

    Ein gutes System hilft dir nur, wenn du es tatsächlich verwendest. Eine hochautomatisierte App bringt wenig, wenn du Buchungen nicht kontrollierst oder Kategorien falsch zuordnest. Umgekehrt kann eine einfache Tabelle sehr nützlich sein, wenn du sie einmal pro Woche konsequent aktualisierst.

    Regelmäßige Nutzung schafft Klarheit – nicht das Format allein. Überlege deshalb, wann du deine Finanzen pflegen willst: täglich kurz, wöchentlich ausführlich oder monatlich als fester Termin.

    Welche Erwartungen beide Varianten nicht automatisch erfüllen

    Keine Lösung macht aus unvollständigen Daten automatisch ein realistisches Budget. Bargeld, Rückerstattungen, Jahresrechnungen und spontane Ausgaben müssen auch in einer App bewusst erfasst werden. Ebenso schützt eine lokale Datei nicht automatisch vor Verlust, wenn es keine Sicherung gibt.

    Du solltest außerdem unterscheiden zwischen Rückblick und Planung. Eine Aufstellung zeigt, was passiert ist; sie sagt noch nicht, ob das Geld für kommende Verpflichtungen reicht.

    Wie nutzt du ein Excel-Haushaltsbuch offline und ohne Cloud?

    Ein Excel-Haushaltsbuch kann vollständig ohne Cloud funktionieren. Du speicherst die Datei auf einem Gerät und bearbeitest sie auch dann, wenn keine Internetverbindung besteht. Das wirkt unspektakulär, ist für Menschen mit hohen Datenschutzansprüchen oder unzuverlässigem Netz aber ein echter Vorteil.

    Laptop und Smartphone mit Finanzdatei zuhause

    Dateien lokal auf dem Rechner oder Smartphone speichern

    Eine lokale Datei liegt auf deinem Rechner, Smartphone oder einem anderen von dir bestimmten Speichermedium. Du entscheidest selbst, wer Zugriff auf das Gerät und damit möglicherweise auf die Finanzübersicht erhält. Bei sensiblen Daten solltest du das Gerät mit einem sicheren Zugang schützen.

    Die mobile Nutzung ist allerdings nicht auf jedem Gerät gleich bequem. Kleine Bildschirme erschweren umfangreiche Tabellen, während ein großer Bildschirm Formeln und Monatsübersichten übersichtlicher macht.

    Arbeiten ohne Internetverbindung und Synchronisation

    Offline-Arbeit bedeutet, dass du Einnahmen und Ausgaben auch unterwegs oder bei einer unterbrochenen Verbindung eintragen kannst. Eine automatische Synchronisation zwischen mehreren Geräten findet dann nicht zwingend statt. Änderst du die Datei an zwei Orten, können leicht unterschiedliche Versionen entstehen.

    Ein fester Ablauf hilft: Nutze möglichst eine Hauptdatei und übertrage Änderungen nicht nebenbei in mehrere Kopien. So bleibt klar, welche Version aktuell ist.

    Vorteile eines festen Speicherorts für die Finanzübersicht

    Ein klarer Speicherort macht deine Finanzorganisation überschaubar. Du musst nicht in verschiedenen Konten, Apps oder Ansichten suchen, sondern öffnest eine bekannte Datei. Besonders bei einer langfristigen Jahresübersicht kann das angenehm sein.

    Je weniger Orte du für deine Finanzdaten nutzt, desto leichter erkennst du, welche Übersicht wirklich maßgeblich ist.

    Das funktioniert aber nur, wenn du die Datei sinnvoll benennst und Monatsstände nicht unkontrolliert überschreibst. Ein schlichter Ordner mit Jahresdateien kann bereits genügen.

    Risiken durch fehlende Backups, Geräteverlust und beschädigte Dateien

    Der größte Offline-Nachteil ist die Verantwortung für die Sicherung. Geht das Gerät verloren oder wird die Datei beschädigt, kann deine gesamte Historie betroffen sein. Ein gelegentliches Backup auf einem getrennten Speicherort ist deshalb keine Nebensache.

    Sichere nicht nur die aktuelle Datei, sondern behalte bei wichtigen Änderungen auch ältere Versionen. So kannst du nach einem Fehler auf einen nachvollziehbaren Stand zurückgreifen.

    Wie schneiden Excel-Haushaltsbuch und App bei Datenschutz und Datensicherheit ab?

    Bei Finanzdaten zählt nicht nur, ob ein Angebot kostenlos ist. Du solltest wissen, welche Informationen gespeichert, übertragen und mit anderen Diensten verbunden werden. Eine lokale Datei und eine App haben dabei unterschiedliche Verantwortlichkeiten, aber keine Variante ist automatisch risikofrei.

    Welche Finanzdaten bei einer App verarbeitet werden können

    Eine App kann je nach Funktionsumfang Einnahmen, Ausgaben, Kategorien, Kontostände oder wiederkehrende Zahlungen verarbeiten. Bei einer Kontenanbindung können zusätzlich Kontoinformationen und Transaktionsdaten beteiligt sein. Lies deshalb Datenschutzerklärung und Berechtigungsabfrage, bevor du Daten eingibst oder ein Konto verbindest.

    Manche Angebote funktionieren vollständig mit manuellen Eingaben, andere setzen stärker auf automatisierte Datenübernahme. Diese Unterschiede solltest du nicht nur nach der Oberfläche beurteilen.

    Lokale Excel-Datei, Cloud-Speicher und Datenschutz

    Eine lokal gespeicherte Datei wird nicht automatisch an einen Anbieter übertragen. Sobald du sie jedoch in einen Cloud-Speicher legst, gelten die Bedingungen dieses Speicherdienstes. Prüfe daher, ob Synchronisation tatsächlich nötig ist oder ob ein lokales Backup für dich ausreicht.

    Datenschutz bedeutet außerdem, nicht mehr Daten zu sammeln als erforderlich. Eine einfache Tabelle mit wenigen Angaben kann hier übersichtlicher sein als ein Dienst mit vielen Verknüpfungen.

    Berechtigungen, Kontozugriff und automatische Transaktionsimporte

    Automatische Importe können Zeit sparen, verlangen aber häufig weitergehende Zugriffsrechte. Du solltest nachvollziehen können, welche Konten verbunden werden, wie Buchungen abgerufen werden und wie du den Zugriff wieder entziehst. Ein Import ist zudem nicht immer sofort vollständig oder richtig kategorisiert.

    Bei manuellen Eingaben entfällt der Kontozugriff, dafür liegt die Pflege stärker bei dir. Beide Wege brauchen eine bewusste Abwägung zwischen Komfort und Kontrolle.

    Was ein seriöser Anbieter bei Verschlüsselung und Datenlöschung offenlegen sollte

    Ein seriöser Anbieter erklärt verständlich, welche Daten verarbeitet werden, wie sie geschützt sind und wie lange sie gespeichert bleiben. Auch der Ablauf bei Löschung, Kontoauflösung und Widerruf von Berechtigungen sollte auffindbar sein. Bleiben diese Punkte vage, ist Zurückhaltung angebracht.

    Achte auf konkrete Angaben statt auf allgemeine Sicherheitsversprechen. So kannst du besser einschätzen, ob der Dienst zu deinem persönlichen Datenschutzmaßstab passt.

    Welche Kostenmodelle gibt es: Einmalkauf, kostenlos oder Abonnement?

    Die günstigste Lösung ist nicht immer die mit dem niedrigsten Preis auf der Produktseite. Entscheidend sind Laufzeit, Kündigungsfrist, Zusatzfunktionen und dein tatsächlicher Nutzungszeitraum. Vergleiche deshalb den Gesamtbetrag über mehrere Jahre und rechne Jahres- oder Quartalskosten auf einen Monatswert um.

    Notizbuch Taschenrechner und Laptop auf Holztisch

    Wann sich der Einmalkauf einer Excel-Vorlage rechnen kann

    Eine Vorlage mit Einmalkauf kann sich lohnen, wenn du sie über längere Zeit nutzt und keine laufenden Updates oder Online-Dienste benötigst. Du bezahlst einmal und trägst danach vor allem den eigenen Pflegeaufwand. Vor dem Kauf solltest du prüfen, ob die Vorlage mit deiner Software funktioniert und ob Anpassungen möglich sind.

    Auch der Private Finanzplaner ist laut Anbieter als lokale App ohne Cloud und Abo mit einer Einmalzahlung erhältlich. Die Produktseite nennt außerdem ein System mit vier Konten und einen sofortigen Download. Das ist ein konkretes Modell für Menschen, die eine lokale Lösung mit einmaliger Zahlung suchen; es ist nicht dasselbe wie eine beliebige Excel-Datei.

    Welche laufenden Kosten bei Apps entstehen können

    Bei Apps können monatliche oder jährliche Gebühren anfallen. Preise sollten immer zusammen mit dem Zahlungsintervall und der Kündigungsfrist betrachtet werden. Ein Jahresabo bindet dich möglicherweise länger, während ein Monatsabo mehr Flexibilität bieten kann, aber nicht automatisch günstiger ist.

    Prüfe außerdem, ob der Preis nur für die Basisversion gilt oder ob bestimmte Funktionen erst in einem kostenpflichtigen Paket enthalten sind. Maßgeblich ist der Betrag, den du für deinen benötigten Funktionsumfang tatsächlich zahlst.

    Versteckte Einschränkungen kostenloser Haushaltsbuch-Apps

    Kostenlose Angebote können durch Werbung, begrenzte Kategorien, fehlende Exporte oder eingeschränkte Geräteunterstützung begrenzt sein. Auch ein kostenloser Testzeitraum kann in ein kostenpflichtiges Abo übergehen, wenn du die Frist nicht beachtest. Eine Fälligkeitskalender-Vorlage kann dir helfen, wiederkehrende Zahlungen und Rücklagen frühzeitig zu planen.

    Lies die Bedingungen vor dem Start und notiere dir bei Testangeboten das Ende sowie die geltende Kündigungsfrist. So wird aus einem vermeintlich kostenlosen Einstieg keine unbeabsichtigte laufende Ausgabe.

    Kosten über mehrere Jahre realistisch vergleichen

    Für einen fairen Vergleich listest du Anschaffungskosten, laufende Gebühren und mögliche Zusatzkosten nebeneinander auf. Rechne auch den Zeitaufwand ein, wenn du Buchungen manuell pflegst oder Daten aus anderen Quellen überträgst. Nicht jede Stunde lässt sich sinnvoll in Geld umrechnen, aber der Aufwand sollte dir bewusst sein.

    Ein Finanzplaner kann zusätzlich helfen, den Blick von einzelnen Buchungen auf kommende Verpflichtungen zu lenken. Für die Frage, warum ein Einmalkauf anders bewertet wird als ein Abo, bietet der Vergleich der Preismodelle eine passende Orientierung.

    Wie unterscheiden sich Funktionen, Bedienung und Alltagstauglichkeit?

    Die beste Oberfläche ist die, die du ohne großen Widerstand öffnest. Excel bietet dir viele Gestaltungsmöglichkeiten, während Apps oft schneller startklar sind. Im Alltag entscheidet sich der Unterschied vor allem daran, wie viele Schritte eine typische Buchung braucht.

    Kategorien, Formeln und Auswertungen in Excel selbst anpassen

    In Excel kannst du Kategorien umbenennen, eigene Spalten ergänzen und Auswertungen nach deinen Fragen aufbauen. Das ist hilfreich, wenn dein Haushalt besondere Ausgaben oder mehrere Sparziele hat. Gleichzeitig steigt mit jeder Anpassung die Gefahr, dass Formeln nicht mehr zu den Daten passen.

    Beginne deshalb mit wenigen Kategorien und erweitere die Tabelle erst, wenn ein echter Bedarf entsteht. Eine überschaubare Struktur bleibt meist länger nutzbar als ein kompliziertes System.

    Automatische Buchungen und Benachrichtigungen in Apps

    Apps können wiederkehrende Buchungen, Zahlungserinnerungen oder automatische Transaktionsimporte anbieten. Das kann den täglichen Aufwand verringern und dich an feste Termine erinnern. Trotzdem solltest du kontrollieren, ob eine Buchung korrekt zugeordnet wurde und ob ein Betrag tatsächlich schon bezahlt ist.

    Automatisierung ist damit eine Unterstützung, keine vollständige Finanzkontrolle. Besonders bei Rückerstattungen und geteilten Zahlungen können Nachbearbeitungen nötig bleiben.

    Wie viel Zeit die manuelle Erfassung tatsächlich kostet

    Der Aufwand hängt weniger von der Zahl der Funktionen als von der Zahl deiner Buchungen ab. Ein Haushalt mit wenigen Kontobewegungen kommt mit einem wöchentlichen Termin gut zurecht, bei vielen kleinen Ausgaben wird tägliches Eintragen realistischer. Teste eine Woche lang, wie lange du tatsächlich brauchst, statt den Aufwand nur zu schätzen.

    Wenn du regelmäßig aufschiebst, ist eine kürzere Eingaberoutine oft besser als eine perfekte, aber zu umständliche Tabelle. Wichtig ist, dass keine größeren Lücken entstehen.

    Barrierefreiheit, mobile Nutzung und gemeinsame Haushaltsführung

    Für die gemeinsame Haushaltsführung müssen beide Personen das System verstehen und erreichen können. Eine Datei lässt sich teilen, aber Versionen und Zugriffsrechte können kompliziert werden. Eine App kann auf mehreren Geräten bequemer sein, sofern Datenschutz, Kosten und Berechtigungen für beide passen.

    Für Paare ist die gemeinsame Nutzung wichtiger als die Wahl zwischen Excel und App. Praktische Hinweise zu Finanzen gemeinsam organisieren können bei der Abstimmung helfen.

    Wo liegen die Fehlerquellen und Grenzen beider Lösungen?

    Jede Methode kann falsche Ergebnisse liefern, wenn Eingaben fehlen oder Regeln nicht eingehalten werden. Excel-Fehler entstehen häufig durch Formeln und unübersichtliche Tabellen, bei Apps liegen Probleme eher in Importen und Zuordnungen. Eine kurze Kontrolle nach jeder Aktualisierung verhindert, dass sich kleine Fehler über Monate fortsetzen.

    Typische Formelfehler und unübersichtliche Excel-Tabellen vermeiden

    Veränderte Zellbereiche, kopierte Formeln und falsch formatierte Beträge können Summen verfälschen. Benenne Tabellenblätter eindeutig und prüfe Monats- sowie Jahressummen mit einer einfachen Gegenrechnung. Je weniger Sonderregeln du einbaust, desto leichter findest du Abweichungen.

    Halte außerdem fest, welche Buchungen enthalten sind. Eine Summe ohne klare Definition kann zwar korrekt berechnet sein, aber trotzdem die falsche Frage beantworten.

    Falsche oder verspätete App-Synchronisation erkennen

    Bei automatischen Importen können Buchungen verspätet erscheinen, doppelt auftauchen oder zunächst einer unpassenden Kategorie zugeordnet werden. Vergleiche die App deshalb regelmäßig mit dem Kontoauszug. Achte besonders auf den Buchungszeitraum und auf vorgemerkte statt endgültig gebuchte Beträge.

    Wenn eine Synchronisation ausfällt, solltest du nicht blind nachtragen. Markiere vorläufige Einträge und prüfe später, ob der Import sie bereits übernommen hat.

    Umgang mit Bargeld, Rückerstattungen und unregelmäßigen Ausgaben

    Bargeld verschwindet leicht aus der Übersicht, weil keine automatische Kontobewegung daran erinnert. Rückerstattungen können außerdem eine frühere Ausgabe teilweise oder vollständig ausgleichen. Unregelmäßige Kosten wie Versicherungen, Reparaturen oder Geschenke brauchen eine eigene Planung, damit sie nicht wie überraschende Ausnahmen wirken.

    Notiere bei einer Rückerstattung den Bezug zur ursprünglichen Ausgabe. So bleibt auch später nachvollziehbar, warum eine Kategorie in einem Monat ungewöhnlich niedrig erscheint.

    Warum Automatisierung nicht die Prüfung der Buchungen ersetzt

    Automatische Erfassung nimmt dir Arbeit ab, aber sie kennt nicht immer den Zweck einer Zahlung. Du weißt, ob eine Ausgabe privat, gemeinsam oder einem Sparziel zuzuordnen ist. Diese Einordnung bleibt eine menschliche Aufgabe.

    Ein automatisch übernommener Datensatz ist noch keine geprüfte Finanzentscheidung.

    Plane daher einen festen Kontrolltermin ein. Dabei prüfst du neue Buchungen, offene Rückerstattungen und die Entwicklung deiner Budgets.

    Wie findest du die passende Entscheidungshilfe für deinen Haushalt?

    Die Wahl sollte zu deinem Alltag passen und nicht zu einem allgemeinen Idealbild. Frage dich, wie wichtig Offline-Nutzung ist, ob du Kontozugriff vermeiden möchtest und wie viel Zeit du für die Pflege hast. Danach lässt sich die Entscheidung deutlich nüchterner treffen.

    Excel oder App anhand von Datenschutz und Offline-Nutzung auswählen

    Wenn deine Finanzdaten möglichst lokal bleiben sollen und du ohne Internet arbeiten möchtest, spricht vieles für Excel oder eine lokal installierte Lösung. Wenn du dagegen mehrere Geräte nutzt und automatische Importe wirklich brauchst, kann eine App praktischer sein. Prüfe bei jeder Variante die konkreten Speicher- und Zugriffsbedingungen.

    Vermeide pauschale Aussagen wie „App ist unsicher“ oder „Excel ist immer privat“. Entscheidend ist, wo die Daten liegen, wer Zugriff erhält und wie du Sicherungen organisierst.

    Die passende Lösung für Einzelpersonen, Paare und Familien

    Als Einzelperson kannst du nach deinem eigenen Rhythmus wählen. Bei Paaren und Familien wird zusätzlich wichtig, ob alle Beteiligten Buchungen eintragen und Übersichten lesen können. Unterschiedliche Einkommen und getrennte Konten verlangen eine klare Vereinbarung darüber, was gemeinsam betrachtet wird.

    Ein Haushaltsbuch für Familien kann als zusätzliche Perspektive dienen, wenn du die Methode an verschiedene Haushaltstypen anpassen möchtest. Die konkrete Umsetzung sollte trotzdem zu euren Abläufen passen.

    Wann eine Kombination aus Excel und App sinnvoll sein kann

    Eine Kombination kann funktionieren, wenn du unterwegs schnell erfasst und später in einer zentralen Tabelle auswertest. Sie verursacht aber zusätzlichen Übertragungsaufwand und das Risiko doppelter Buchungen. Lege deshalb vorher fest, welches System als Hauptübersicht gilt.

    Sinnvoll ist die Kombination vor allem dann, wenn beide Werkzeuge klar getrennte Aufgaben übernehmen. Zwei parallele Vollsysteme machen die Kontrolle meist schwieriger.

    Mit einer einfachen Testphase zur passenden Lösung finden

    Teste jede Variante über einen vollständigen Monat, inklusive regelmäßiger Zahlungen, Bargeld und einer unregelmäßigen Ausgabe. Miss nicht nur die Bedienzeit, sondern auch, ob du am Monatsende eine verlässliche Antwort auf deine wichtigsten Fragen bekommst. Dazu gehören etwa verfügbare Rücklagen, freie Mittel und kommende Belastungen.

    Notiere während des Tests, was dich stört und welche Schritte du tatsächlich nutzt. Danach fällt die Entscheidung meist leichter als nach einem bloßen Funktionsvergleich.

    Fazit

    Ein Excel-Haushaltsbuch passt zu dir, wenn du lokal, offline und mit eigener Struktur arbeiten möchtest; eine App kann im Alltag durch Automatisierung und mobile Bedienung punkten. Datenschutz, Kosten und Pflegeaufwand solltest du konkret prüfen, statt dich von „kostenlos“ oder „automatisch“ leiten zu lassen. Wähle die Lösung, die du über Monate zuverlässig nutzt.

    Häufige Fragen

    Ist ein Excel-Haushaltsbuch automatisch datenschutzfreundlicher?

    Eine lokal gespeicherte Datei wird nicht automatisch an einen App-Anbieter übertragen. Datenschutz hängt aber auch vom Gerät, von Backups und davon ab, ob du die Datei in einem Cloud-Speicher ablegst.

    Kann ich ein Haushaltsbuch ohne Internet führen?

    Ja, eine lokal gespeicherte Tabelle lässt sich grundsätzlich offline bearbeiten. Du musst dann allerdings selbst für aktuelle Daten, Sicherungen und die Abstimmung zwischen Geräten sorgen.

    Sind kostenlose Haushaltsbuch-Apps wirklich kostenlos?

    Das hängt vom jeweiligen Angebot ab. Prüfe, ob Werbung, Einschränkungen, Zusatzfunktionen oder ein später kostenpflichtiger Zeitraum vorgesehen sind.

    Was ist günstiger: Excel oder eine App?

    Das lässt sich nur über den gesamten Nutzungszeitraum beurteilen. Vergleiche Einmalkauf, monatliche oder jährliche Gebühren, Kündigungsfristen und deinen eigenen Zeitaufwand.

    Wie oft sollte ich Einnahmen und Ausgaben erfassen?

    Das hängt von der Anzahl deiner Buchungen ab. Ein fester wöchentlicher Termin reicht oft bei wenigen Bewegungen; bei vielen kleinen Ausgaben kann eine tägliche kurze Erfassung sinnvoller sein.

    Wie behandle ich Bargeld im Haushaltsbuch?

    Trage Bargeld möglichst zeitnah ein und verwende eine eindeutige Kategorie. So verhinderst du, dass die Kontobewegungen vollständig aussehen, obwohl ein Teil der Ausgaben fehlt.

    Kann eine App meine Finanzplanung vollständig automatisieren?

    Eine App kann Buchungen übernehmen oder an Termine erinnern, aber die Prüfung und Bewertung bleiben deine Aufgabe. Besonders bei Rückerstattungen, Bargeld und unregelmäßigen Kosten ist Kontrolle erforderlich.

    Detlef – Smart Internet Marketing